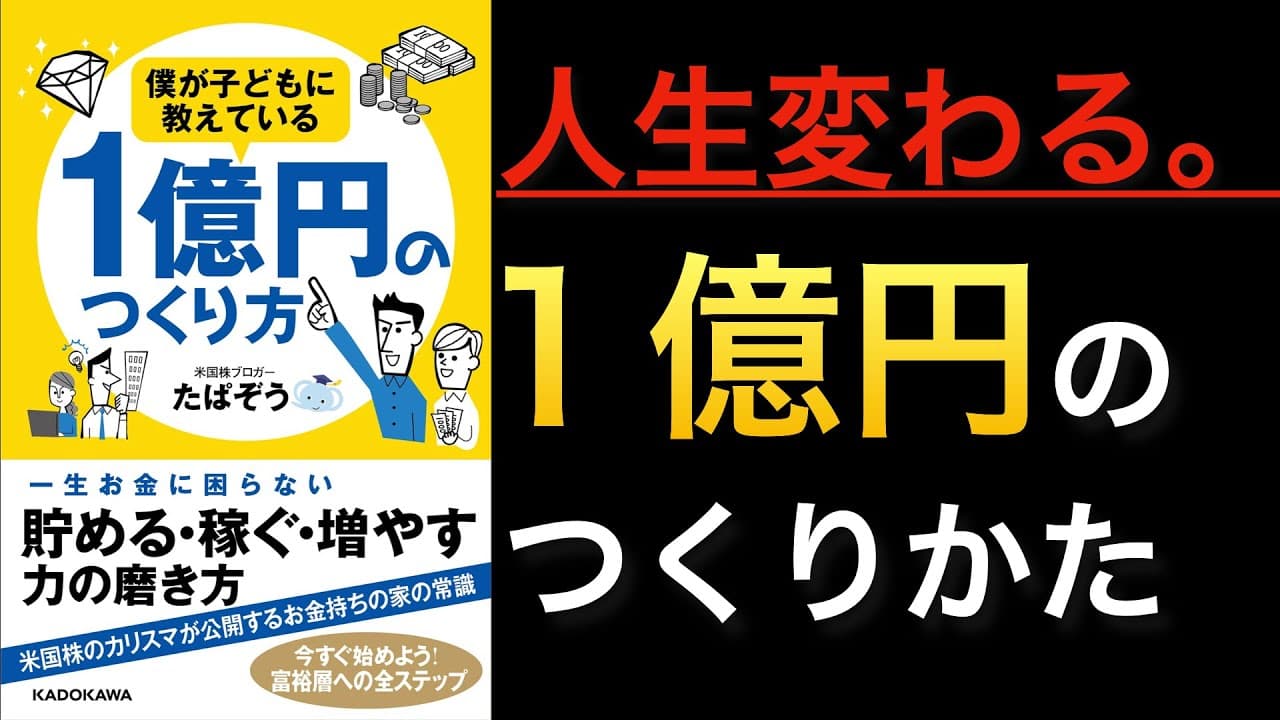
タパゾウ著『僕が子どもに教えている1億円のつくり方』に学ぶ、資産1億円はどうつくる?
TL;DR
資産1億円をつくるには、まず投資元本を生む稼ぐ力を高め、収入の2割を目安に貯蓄し、投資信託やETFで長期運用を始めることが基本です。短期で一気に増やそうとせず、早く始めて時間をかけ、資産が増えたら投資先を分散します。稼ぐ・貯める・増やす具体策を知るために、続きを読み進めてください。
Transcript
本日は 米国株ブローが高蔵さんの僕が子供に教え ている1億円の作り方という本をご紹介し ていきたいと思います有名投資系 YouTuberでもあるたぱぱぞうさん が国声の資産を作るまでに気づいた知識を ですね小学校高学年の息子さんにも伝える ようなお金の増える仕組み付き合い方など を本書でまとめております大人でも知ら ないことを結構多いなと思いました親に あの時教えてもらって良かったなと思える ような知識を凝縮した1冊だということ ですもうこれは 社会の真実だと思うんですけど 金融リテラシーが高い親の子供も知識を 受け継いでいるからまたお金持ちになると 金持ちの家は次の世代もまた金持ちになる ともちろんお金とかね資産を相続すると いうこともあるんですけど一番何が相続さ れてメリットがあるかって... Read More
Key Insights
- 金融知識は、相続税がかからず次世代へ渡せる重要な資産である。お金を稼ぎ、増やし、守る仕組みを子供の頃から理解することが、その後の人生や資産形成を大きく左右する。
- 1億円の形成は、短期間で大きな利益を狙うより、早く始めて長い時間をかける取り組みである。日本では純金融資産1億円以上の世帯が全世帯の2.5%、100万世帯以上存在すると紹介されている。
- 稼ぐ力は、投資の元本を用意するための基礎である。厚生労働省のデータでは大学院卒と高校卒の賃金に2倍近い差があり、学歴や職種による収入差を進路選択の前に知ることが重要である。
- 教育費は、将来の収入を高める学習機会を得るための大きな負担である。私立理系では高校から大学までの費用が1000万円を超える場合があり、半数以上の大学生が奨学金を利用しているとされる。
- 奨学金の知識は、返済の確実性を高める要素である。返済額の中央値は毎月約1万5000円を15.5年かけて支払う水準であり、制度を自分で理解している子ほど滞納しにくいデータが紹介されている。
- 貯蓄は、生活に安全をもたらし、投資を続ける土台になる。収入の2割が貯蓄の目安とされ、断捨離による不要品の売却は、支出を振り返り、今後の購入基準を整える機会にもなる。
- 見栄は、長期的な満足につながらない買い物を増やし、貯蓄を妨げる要因である。ブランド品や高級品を一時的な欲求だけで購入せず、目的と満足の持続性を考えて我慢する習慣が重要である。
- 長期投資は、投資信託やETFを活用し、時間をかけて資産を増やす方法である。円資産への集中を避ける米国株投資を軸にし、資産増加後は不動産などへ対象を広げる考え方が示されている。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 1億円の資産をつくるには何から始めるべきですか?
最初に取り組むべきなのは、投資の元本を生み出す「稼ぐ力」を高めることです。学歴や職種による賃金差を理解し、本業、副業、起業を柔軟に組み合わせます。そのうえで収入の2割を目安に貯蓄し、投資信託やETFで長期運用します。
Q: なぜ早いうちから資産形成を始めるべきですか?
1億円を急いでつくろうとすると、短期間で大きな利益を狙うハイリスクな投資に傾きやすいためです。早く始めれば、長い時間を使ってコツコツ資産を増やせます。本書の内容は何歳からでも学べますが、人生の早い段階から考えるほど有利だと説明されています。
Q: 日本で純金融資産1億円以上の世帯はどれくらいありますか?
日本では、純金融資産1億円以上の世帯が全世帯の2.5%と紹介されています。世帯数では100万世帯以上にあたり、100世帯のうち2世帯か3世帯ほどという規模です。この数字をもとに、時間をかけて取り組めば1億円は限られた人だけの目標ではないと説明しています。
Q: 1億円づくりの土台となる稼ぐ力はどう高めますか?
やりたいことだけでなく、学歴や職種による給与差も踏まえて進路と働き方を考えます。大学院卒と高校卒では賃金に2倍近い差があるというデータも紹介されています。収入が低い仕事を副業や趣味として続け、より稼げる仕事を本業にする方法や、起業する選択肢も挙げられています。
Q: 収入から計画的に貯蓄する方法は何ですか?
収入の2割を一つの目安にし、浪費を抑えて計画的に貯蓄します。断捨離で不要品を売ればお金を得られるだけでなく、使わなかった物や不要だった買い物を振り返れます。その経験を、今後の購入基準づくりに生かします。
Q: なぜ見栄を捨てることが資産形成につながるのですか?
見栄によるブランド品や高級品の購入は、一時的な満足にとどまり、貯蓄を妨げるためです。購入前に実用性や満足が長く続くかを考え、一時的な欲求を我慢する習慣をつけます。限られた収入で資産を築いた人には、若い頃から我慢が習慣になっている人が多いと紹介されています。
Q: 教育費と奨学金について子どもに何を教えるべきですか?
私立理系では高校から大学までの費用が1000万円を超える場合があり、半数以上の大学生が奨学金を利用していると伝えます。返済額の中央値は毎月約1万5000円で、返済期間は15.5年と紹介されています。奨学金の仕組みを自分で理解している子ほど滞納しにくいというデータも示されています。
Q: 1億円を目指す長期投資では何に投資しますか?
少額をハイリスク商品で一気に増やそうとせず、投資信託やETFを使って長期運用します。円資産への集中を避ける方法として米国株やS&P500関連商品が挙げられています。資産が大きくなった段階では、不動産や太陽光発電など性格の異なる資産にも分散します。
Summary & Key Takeaways
-
資産形成の出発点は投資商品ではなく、投資元本を生み出す稼ぐ力である。学歴や職種によって賃金に差があり、高い収入につながる教育には相応の学費も必要になる。奨学金の返済負担や職業別の給与を早くから理解し、本業、副業、起業などを柔軟に組み合わせて収入を高める視点が求められる。
-
稼いだお金を残すには、見栄や一時的な欲求に流されず、計画的に貯蓄する習慣が必要である。収入の2割が貯蓄の一つの目安とされ、断捨離は不要品を現金化しながら過去の買い物を振り返る機会にもなる。決済方法は、ポイントだけでなく使い過ぎの危険も考え、自分の管理能力に合わせて選ぶべきである。
-
投資では、少額を短期間で増やすハイリスク商品より、投資信託やETFを使った長期運用が重視される。米国株への投資は円資産への集中を避ける方法として紹介され、S&P500関連商品も選択肢に挙げられる。資産が大きくなった段階では、不動産や太陽光発電など性格の異なる資産へ分散し、リスクを抑える。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator