米国株200年チャートに潜む3つの盲点とは?
TL;DR
米国株の長期チャートは、生存者バイアス、対数表示による暴落の過小評価、税金や手数料なしで複利運用を続ける非現実的な前提に注意が必要である。国際分散、短期債の活用、2〜3年ごとのリバランスにより、心理面も含めて継続可能な配分を設計することが重要だ。
Transcript
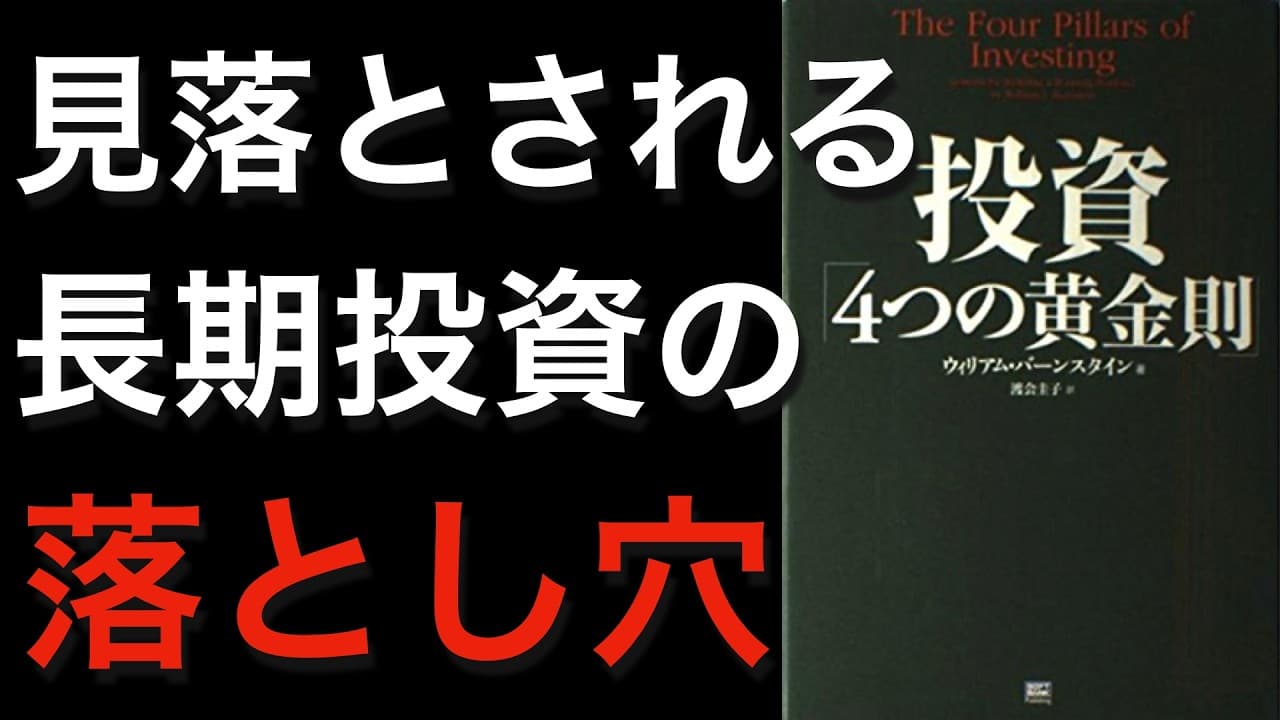
平均的な市民にとって長期的な投資として は株式が最も効率がいいというのは すっかりお馴染みの話になってしまった。 大抵の人は図のような資本資産グラフを 1度や2度どこかで見たことがあるはずだ 。これは1790年にアメリカの株式市場 に投資された1ドルが2000年には 2300万ドル以上の額に成長したことを 示しているとジェルミーシーゲルの図を 紹介した上で見逃されている落とし穴を 紹介しているのがこちら。Amazonで 1冊5000円以上したんですけれども、 投資4つの黄金速著者ウィリアム バンスタインというこちらの本ですね。 本日ご紹介していきたいと思うんですが、 あのバンガード者創設者のジョンボーグル が素晴らしい。本書は今年読んだ裁量の 一般投資の解説書であると絶賛している本 なんです... Read More
Key Insights
- ・米国株200年チャートは、長期的に高いリターンを残した米国市場だけを強調し、十分な成果を残せなかった市場を含めない生存者バイアスを抱えている。
- ・米国株の高いリターンは、歴史的に米国が投資の危険地帯だったことへの対価でもあり、過去の成績だけから将来も同じ優位性が続くとは判断できない。
- ・対数グラフは、世界恐慌時の約80%下落やオイルショック時の実質半減を小さな谷に見せ、投資家が直面した損失と心理的負担を過小評価させる。
- ・複利試算は、税金と手数料がなく、長期間にわたり資金を全く取り崩さない前提であり、現実の投資家が同じ結果を完全に再現することは難しい。
- ・年間1%の取り崩しやコストは、2300万ドルという長期試算を300万ドルに減らし、年間2%なら40万ドルまで縮小させるほど複利を損なう。
- ・バブルの前提条件は、革命的な技術や金融手法による置き換え、信用の増加、過去のバブルの忘却、伝統的な株式評価手法の軽視という4点である。
- ・資産配分は、株式やREITなどのリスク資産と短期債などの安全資産を別々に構成し、リスク許容度に応じて両者の比率を調整する方法が有効である。
- ・リバランスは、1年以下では好調資産の勢いが続く傾向を妨げる可能性があるため、反転傾向が強まりやすい2〜3年ごとが適切だとされる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 米国株の200年チャートにある3つの盲点とは何ですか?
3つの盲点は、好成績を残した米国市場だけが目立つ生存者バイアス、対数グラフによって大暴落が小さく見えること、税金や手数料がなく資金も取り崩さずに複利運用を続けられるという非現実的な前提である。チャートを見る際は、最終的な金額だけでなく、その途中で投資を継続できたかも考える必要がある。
Q: 米国株の長期実績が生存者バイアスとされるのはなぜですか?
米国株は各国の中でもトップレベルのリターンを残した市場であり、その成功例だけを切り取ると株式投資の結果を過度に楽観視しやすいからである。イギリス、フランス、オランダでは300年以上にわたり株式が取引され、国際分散が可能な環境もあった。米国の約200年の実績だけで将来を推測することには注意が必要だ。
Q: 対数グラフは株式投資のリスクをなぜ小さく見せるのですか?
対数グラフは非常に大きな金額の変化を縦軸へ圧縮して表示するため、途中の深刻な下落が小さな谷に見える。米国株は世界恐慌時に約80%下落し、オイルショック期にはインフレ調整後で半分になったが、長期チャート上では軽い調整のように映る。ブラックマンデーの急落は、チャート上で存在すら確認しにくいと説明されている。
Q: 年間1%のコストは長期複利にどの程度影響しますか?
200年間で1ドルが2300万ドルになるという試算に対し、毎年1%を取り崩す、または同程度のコストが発生すると、最終額は300万ドルまで減るとされる。毎年2%なら40万ドルまで縮小する。小さく見える年間コストでも、長期間では複利効果を大幅に損なうため、手数料と継続的な取り崩しの管理が重要になる。
Q: 投資バブルが発生する4つの条件とは何ですか?
4条件は、革命的な技術の導入や金融手法の変化による置き換え、貸付金や信用の増加、投資家が以前のバブルを忘れる世代交代、伝統的な株式評価手法を顧みなくなることである。新技術が実際に普及するまでには長い時間がかかることがあり、将来の利益を早く織り込みすぎると投機的な価格形成につながる。
Q: AIブームは4条件を満たすバブルなのですか?
動画内の検討では、4条件が完全にそろっているとは判断されていない。AIは検索、開発、広告、画像や動画生成などを置き換えている一方、信用拡大はデータセンター建設など一部に限られ、社会全体の信用バブルには至っていないとされる。過去のバブル経験者も残り、主要企業の株価も利益を基礎に伝統的な評価で理解できる範囲だと分析している。
Q: 株式と債券のアセットアロケーションはどう決めるのですか?
まず米国株、外国株、REITなどを含むリスク資産の構成と、短期債やインフレ連動債などを含む安全資産の構成を別々に決める。そのうえで、年齢、家族、引退時期、資産状況などから判断した本人のリスク許容度に応じ、2つのポートフォリオを50%ずつにするなど全体比率を調整する考え方が紹介されている。
Q: 債券はなぜ5年までの短期債が目安になるのですか?
満期が長い債券は金利変動への感応度が高く、30年債を保有中に利率が倍になれば価値がほぼ半分になると説明されている。紹介されたイールドカーブでは、5年から30年へ期間を25年延ばしても利回りの増加は約0.5ポイントにとどまる。5年を超えると追加リターンが小さい一方で期間リスクが増えるため、短期債が目安とされる。
Q: リバランスはどのくらいの頻度で行うのがよいですか?
著者は毎年ではなく、2〜3年ごとのリバランスが適切だとしている。調査では1年以下の期間だと、好調な資産が引き続き好調で、不調な資産は不調を続ける傾向があるため、早すぎる売買は上昇の勢いを逃しやすい。2〜3年では好調と不調が反転する傾向が強まり、配分を元に戻す効果が期待できる。
Summary & Key Takeaways
-
米国株の200年チャートは、1ドルが2300万ドル以上に成長した強力な実績を示す一方、米国という成功市場だけを切り取る生存者バイアスを含む。さらに対数グラフでは世界恐慌時の約80%下落や、オイルショック時の実質半減が小さな谷に見えるため、投資家が実際に経験する恐怖や途中離脱の危険を十分に表現できない。
-
複利の長期試算は、税金や手数料がなく、資金を一切取り崩さないことを前提としている。しかし年間1%の取り崩しやコストでも、2300万ドルという試算は300万ドルまで減り、年間2%なら40万ドルまで縮小する。新NISAや低コスト商品で条件は改善できても、暴落時の心理や生活上の資金需要まで排除することはできない。
-
資産配分は、株式やREITなどのリスク資産と、短期債などの安全資産を分け、本人のリスク許容度に応じて両者の比率を決める。債券は満期が長いほど金利上昇時の価格下落が大きいため、著者は5年までの短期債を目安とする。またリバランスは短期の勢いを妨げないよう、毎年ではなく2〜3年ごとが適切だとしている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator