『FIRE』レビュー:早期リタイアできるか?
TL;DR
FIREを目指すには、生活費から必要資産を逆算し、支出を抑えながら低コストの米国株式インデックスへ長期・定額投資する。完全リタイアだけでなく、好きな仕事の収入を残すセミリタイアなら必要資産を減らせるが、5年での達成には市場環境の良さも必要である。
Transcript
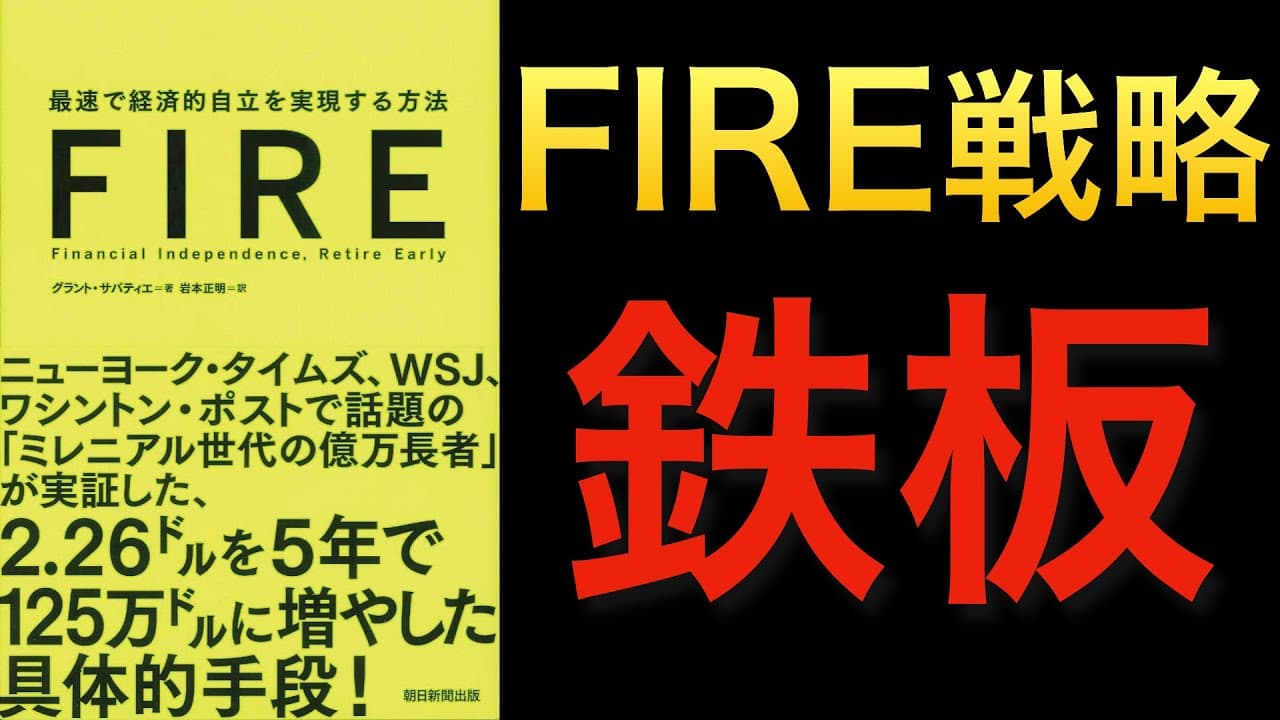
本日はファイヤ最速で経済的事実を実現する方法ということでこちらの書籍をご紹介し ていきたいと思いますそして9タイトルにある通りですねこの主人公は25歳で新聞社 を解雇されてしまって 実家暮らしのニートでしたその時の所持金は2.26取ると ということで現在のレートで日本円でおよそ240円しか銀行残高でないような状況で その他にしざも何に戻っていないような状態から5年で125万ドル 日本円で1億3200万円13を貯めて生やしたという人民ですねファイアー何かって いうと判例車 ルインでゲームフェンスリタイヤありという意味エーザイ的に事実をして早期リタイア をするというそういう意味でございますなのでこの方は25歳から5年間ならで おそらく30歳彼31歳ぐらいでもうあの リタイアしたというようなことで... Read More
Key Insights
- ・著者の資産形成は、銀行残高が約240円だった25歳から始まり、VTIやS&P500連動商品などへの投資を通じて、5年間で125万ドル、約1億3200万円に到達したものである。
- ・インデックス投資は、市場平均に連動する運用と低い手数料が特徴であり、長期運用では高コストのアクティブファンドより初心者が取り組みやすい方法として紹介されている。
- ・毎月定額の積立投資は、相場のニュースやチャートを逐一確認せず、価格が高い時には少なく、安い時には多く購入できるため、長期投資を継続しやすい手法である。
- ・5年間でのFIRE達成は、著者がリーマンショック後に上昇した米国市場へ投資できたことも影響しており、同じ結果を短期間で再現するには市場環境の良さも必要である。
- ・支出の本当のコストは、購入時の金額だけでなく、投資していれば得られた将来価値まで含むものであり、期待収益率5%なら現在の100万円は5年後の約127万円に相当する。
- ・4%ルールは、年間生活費を資産の4%以内に収める考え方であり、年間240万円が必要なら、その25倍に当たる6000万円が完全リタイアの単純な目安となる。
- ・セミリタイアは、好きな仕事から月10万円を得て残りの月10万円を投資収益で補う場合、年間120万円の25倍である3000万円を目安にでき、完全リタイアより早く移行できる。
- ・FIREへの段階は、収支均衡、黒字化、生活費6か月分の貯蓄と借金ゼロ、生活費2年分の投資、経済的自立へと進み、投資利益の再投資が資産形成の土台となる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: FIREを目指すための投資方法は?
低コストのインデックスファンドを中心に、毎月定額で長期投資する方法が紹介されている。著者は米国市場全体に連動するVTI、S&P500連動商品、分散のための米国債券ETFであるBNDを保有した。短期の値動きに反応せず、投資利益を再投資して複利で資産を育てることが基本となる。
Q: インデックス投資が初心者向けなのはなぜですか?
インデックスファンドは、特定の市場平均に連動することを目指すため、運用方針が分かりやすく、一般に手数料も低いと説明されている。毎月定額で積み立てれば、ニュースや株価チャートを頻繁に確認する必要がなく、高値では少なく、安値では多く買えるため、初心者でも長期運用を継続しやすい。
Q: 5年間でFIREを達成することは可能ですか?
紹介された著者は、25歳時点の銀行残高が約240円という状態から、5年間で125万ドル、約1億3200万円を築いた。ただし、投資開始時期がリーマンショック後の米国市場上昇期と重なっており、動画では運の良さもあったと評価している。同じ結果を5年で再現するより、10年から15年の長期で考える方が現実的とされる。
Q: FIREに必要な資産額の計算方法は?
年間生活費を資産の4%で賄うと仮定し、年間生活費に25を掛けて目標額を求める。月20万円、年間240万円で生活する場合は、240万円の25倍で6000万円が単純な目安となる。ただし、子どもの教育費など一時的に発生する大きな支出は含まれないため、実際の計画では余裕を持たせる必要がある。
Q: セミリタイアに必要な資産はいくらですか?
月20万円、年間240万円の生活費が必要でも、好きな仕事を続けて月10万円を稼げるなら、投資収益で補う金額は月10万円、年間120万円となる。4%ルールに基づいて年間120万円を25倍すると、必要資産の目安は3000万円である。完全リタイアの6000万円より早く、好きな仕事中心の生活へ移行できる。
Q: 買い物の将来コストを考える方法とは?
現在の支出額だけでなく、そのお金を投資していた場合に得られた将来価値まで購入コストとして考える。動画の計算では、期待収益率を年5%とすると、現在の100万円は5年後に約127万円となる。したがって100万円を使うことは、将来の約127万円を得る可能性も手放すことであり、車などの購入判断ではこの機会費用を考慮する。
Q: FIREまでの7ステップとは何ですか?
最初に現在地と目標額を明確化し、次に収入と支出が等しい自給自足の状態を作る。その後、収入が支出を上回る黒字状態、生活費6か月分の貯蓄と借金ゼロの安定状態、生活費2年分を投資した状態へ進む。投資利益を再投資し続け、働くかどうかを選べる経済的自立に到達し、最後は必要以上の富を持つ状態とされる。
Q: 株式と債券はどのように組み合わせればよいですか?
株式と債券は異なる値動きをするため、組み合わせることでポートフォリオのリスクを抑えられると説明されている。一般論では、若いうちは株式を多めにし、年齢やリタイア時期に応じて債券比率を増やす。ただし、リタイアまで15年以上ある場合は株式を約8割にする考え方も示され、安定資産として個人向け国債変動10年やネット銀行預金も候補に挙げられている。
Summary & Key Takeaways
-
紹介された著者は、25歳で新聞社を解雇され、銀行残高が約240円しかない状態から、5年間で125万ドル、約1億3200万円の資産を築いた。中心となった運用先は、米国株式市場全体に連動するVTI、S&P500連動商品、米国債券ETFのBNDである。ただし、投資開始がリーマンショック後の米国市場上昇期と重なっており、同じ成果を5年で再現するには市場環境の影響も大きい。
-
投資では、市場平均への連動を目指す低コストのインデックスファンドを、毎月定額で購入する方法が初心者向けとされる。積立投資は価格が高いときには少なく、安いときには多く買える一方、短期間で必ず利益が出るわけではない。紹介例では、2006年から始めた投資がリーマンショックを挟み、最初の約6年間は赤字だったが、7年目以降に資産が元本の約2倍まで増えた。
-
FIREの目標額は、年間生活費を4%で賄うという考え方から、生活費の25倍を目安に計算する。月20万円、年間240万円で暮らす完全リタイアなら6000万円が目安となる。一方、好きな仕事で月10万円を稼ぎ、投資収益で残りの月10万円を補うセミリタイアなら3000万円が目安である。教育費などの一時的な支出は含まれないため、実際には余裕を加える必要がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator