インデックス投資で経済的自由を得る方法
TL;DR
低コストのインデックスファンドを長期保有し、暴落時にも売らずに踏みとどまることが、経済的自由への基本戦略である。日本居住者には全世界型も選択肢となり、借入金がある場合は金利に応じて返済と投資の優先順位を決める。
Transcript
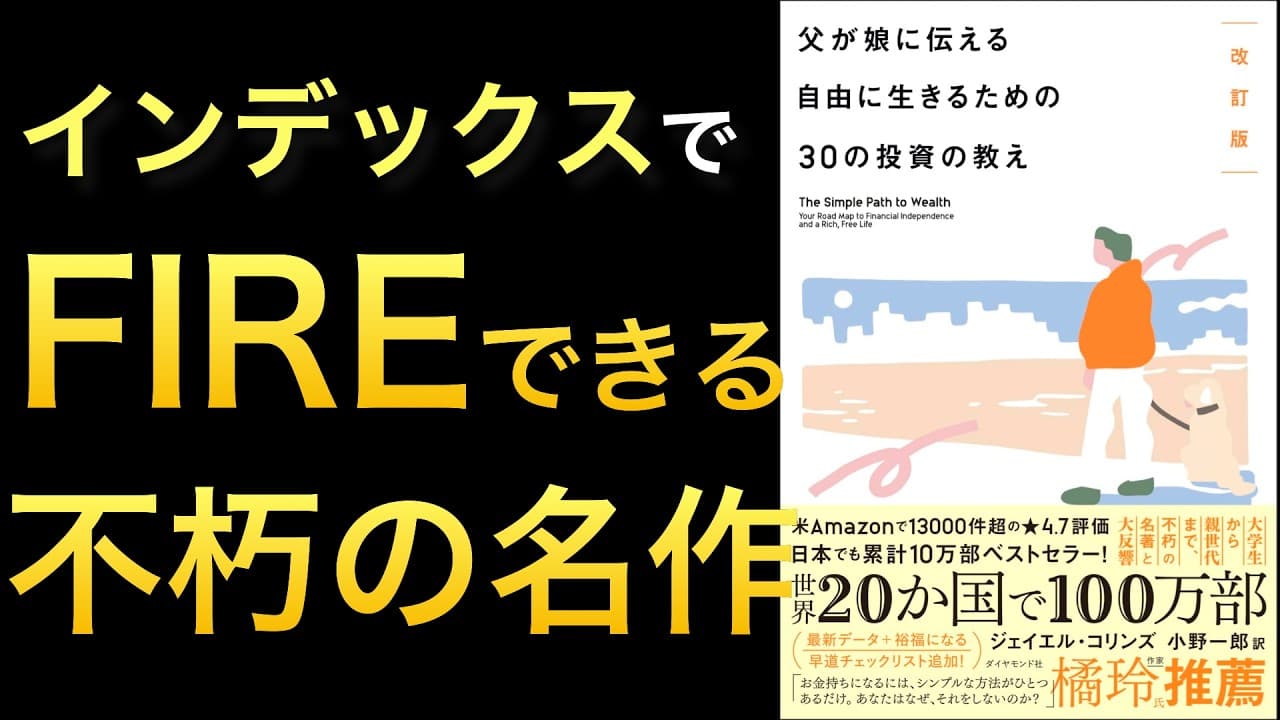
S&P500の過去のリターンについて、 今回新たな調査では1975年から 2024年12月までの平均リターンは 12.2% ということになったそうです。ほぼ反正期 ほどでこれだけのリターンを出している 投資先に投資できるっていうのは本当に すごいことなんですけど、決して今後も この数字が必ず続くと当てにしていいもの ではありません。あなたの将来の計画に おいてずっと12%ぐらいが続くっていう 前提で計画をすることはお勧めはしません と言われております。そんな本書は最近出 ました。父が娘に伝える自由に生きるため の30の投資の教え改定版です。日本では 累計10万部、世界20カ国で100万部 を超えた全世界ベストセラーの改定版が出 ましたので読んでみました。目次はこの ようになっておりまして始ま... Read More
Key Insights
- S&P500の1975年から2024年12月までの平均リターンは12.2%であるが、将来も同水準が続く前提で人生設計をすることは推奨されない。
- 市場は長期的に上昇し、ショック後も回復してきたという見方が本書の前提であり、暴落時に売らず踏みとどまる忍耐力が投資成果を左右する。
- 長い投資人生では2008年級の大暴落を25年ごとに経験し得るとされ、60年から70年の間には世界の終わりに思える苦難が2、3回あると想定される。
- 投資アドバイザーは顧客に最適な商品より高い手数料や管理料を得られる商品へ引き寄せられやすく、その報酬構造を確認することが重要である。
- 金融詐欺は賢い専門家も被害者になり得るものであり、信頼できそうな人物が99%の真実に1%の嘘を混ぜる可能性を警戒する必要がある。
- インデックス投資は単に簡単でシンプルだから選ぶ方法ではなく、他の選択肢より有効に資産を増やせるという判断に基づく投資手法である。
- 米国の投資家には全米株式型が適するとされる一方、著者は米国外に住む場合にはワールドファンドを保有すると明記している。
- 借入金への対応は金利で判断し、3%未満なら投資を進め、3%から5%なら状況に応じて選び、5%以上なら返済を最優先にする基準が示される。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: インデックス投資で経済的自由を得る方法は?
低コストのインデックスファンドを購入し、長期にわたって保有し続けることが基本である。急落や暴落が起きてもパニックになって売却せず、市場の回復を待つ忍耐力が求められる。簡単さだけでなく、他の選択肢より有効に資産を増やせるという考えが根拠になっている。
Q: S&P500の過去の平均リターンは何%ですか?
紹介された新たな調査では、1975年から2024年12月までのS&P500の平均リターンは12.2%である。ただし、この実績が今後も必ず続くわけではなく、将来も毎年12%程度の収益を得られるという前提で資金計画を立てることは推奨されていない。
Q: なぜ暴落時にもインデックスファンドを売らないのですか?
本書は、市場が長期的には上昇し、大きなショックが起きても回復してきたという考えを示しているからである。投資を60年から70年続ければ、2008年級の大暴落を2、3回経験する可能性もあるため、下落を例外ではなく投資過程の一部として受け止める必要がある。
Q: なぜ投資アドバイザーへの支払いに注意が必要なのですか?
アドバイザーの収益と顧客の利益が相反する構造になり得るためである。販売手数料や運用管理料が高い商品ほど助言者の収益が増える場合、顧客に最適な商品より高コストの商品が勧められる可能性がある。善意の助言でも結果的に誤っている場合があるため、報酬源の確認が重要になる。
Q: 金融詐欺を避けるには何に注意すべきですか?
専門家や賢い人でも騙されるという前提に立ち、肩書きや親しみやすい外見だけで信用しないことが重要である。詐欺師の説明は99%が真実で、残る1%の嘘が真実に覆われている場合がある。あまりに条件が良すぎて本当とは思えない話は、実際に真実ではない可能性を疑う必要がある。
Q: インデックスファンドは投資にやる気がない人向けですか?
やる気がない人だけの投資手段ではない。簡単でシンプルという特徴はあるが、それ自体が選ぶ理由ではなく、他の選択肢より有効に資産を増やせるという点が重視されている。市場平均に継続して勝てるウォーレン・バフェットのような存在でないなら、地に足をつけてインデックス投資を選ぶという考え方である。
Q: 日本居住者は米国株と全世界株のどちらを選ぶべきですか?
本書の全米株式型の推奨は、基軸通貨を使い、米国企業を身近に保有できる米国人向けの考えである。著者は、米国以外の国に住んでいたらワールドファンドを保有すると明記している。そのため、日本居住者には全世界型の株式インデックスファンドが選択肢になる。
Q: 借金返済と投資はどちらを優先するべきですか?
借入金利が3%未満なら、予定通り返済しながら余剰資金を投資へ回す方法が示されている。金利が3%から5%なら返済と投資のどちらを優先してもよく、5%以上なら投資より早期返済を最優先にする。消費者金融やカードローンなどの高金利債務がある場合、完済が資産形成の近道になる。
Summary & Key Takeaways
-
改訂版でも中心となる教えは、低コストのインデックスファンドを長期保有し、市場の急落時にもパニック売りをしないことである。S&P500の1975年から2024年12月までの平均リターンは12.2%と紹介されるが、将来も同じ数字が続く前提で資金計画を立てることは推奨されていない。
-
投資アドバイザーへの支払いには、顧客との利益相反、高い販売手数料や管理料、善意による誤った助言、詐欺の危険がある。合法的な助言者でも報酬の仕組みが顧客の利益を損なう可能性があるため、収入源を確認し、シンプルなインデックス投資を自分で実行する姿勢が重視される。
-
米国居住者には全米株式型が推奨される一方、著者は米国外に住むならワールドファンドを持つとしている。また、借入金利が3%未満なら予定通り返済しながら余剰資金を投資し、3%から5%ならどちらを優先してもよく、5%以上なら投資より早期返済を優先する基準が示される。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator