会社員が資産1億円を築く方法とは?
TL;DR
資産1億円を築く会社員は、収入の残りではなく先取りで貯蓄し、自分に合う方法で長期投資を続けている。派手な消費や過剰な保険を避け、公的保障と必要資金を計算して支出を最適化することが、再現性の高い資産形成につながる。
Transcript
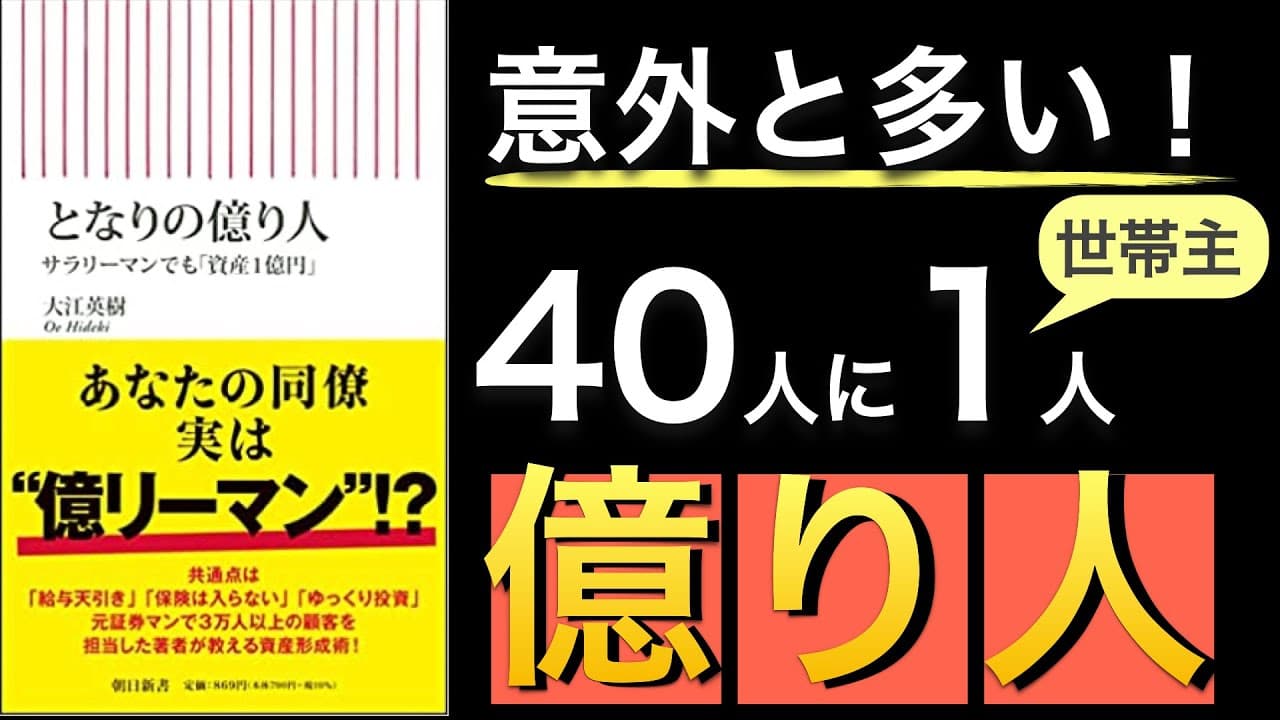
世帯主100人集めたらに3人くらい おくりびとが潜んでいる雪本日は隣の おくりびとサラリーマンでも資産1億円と いうこちらの方法をご紹介していきたいと 思いますあなたの同僚が実は奥リーマンか もしれないということで送る人は意外と 多いんですよということを書いてある本 ですねまあこちら感づいた方もいるかと 思うんですけれども大ベストセラーの となりの億万長者という本がありまして その方にインスパイアされたタイトルと いう風になっておりますで著者はですね 証券会社で30年以上仕事に従事してきて 3万人以上の個人投資家を見てきての体験 談からどんなおくりびとの人が多かったか ということがですねかかるておりますまあ となりの億万長者ってねすごい日本でも 読まれた本なんですけれどもまあ基本 アメリカで... Read More
Key Insights
- ・日本の資産1億円以上の世帯は約133万世帯である。2019年調査では富裕層124万世帯と超富裕層8.7万世帯を合わせ、一般世帯の約2.4%に当たる。
- ・純金融資産は金融資産から負債を差し引いた金額である。貯金、株式、債券、投資信託、生命保険、年金保険などを含む一方、住宅の資産価値は含まれない。
- ・外見の派手さは持続的な資産の多さを示すとは限らない。高級車や高級スーツを好む経営者より、普通に見える会社員が長く投資を続け、余裕ある老後を送る事例が紹介された。
- ・先取り貯蓄は億り人に共通する習慣である。月末に余ったお金を貯蓄や投資へ回すのではなく、収入を受け取った段階で先に差し引くことで、着実に資金を残している。
- ・地道な長期投資は再現性の高い資産形成法である。短期売買の才能で急速に資産1億円へ到達する人もいるが、その確率は低く、長期で積み上げた人が大半だった。
- ・自分の頭で判断する姿勢は資産家の特徴である。投資助言を参考にしながらも、必要なものや得意な投資を自ら考え、自分の性格に適した継続可能な方法を確立している。
- ・保険の必要額は公的保障と貯蓄を含めて計算すべきである。取材された会社員資産家の多くは、遺族年金や配偶者の収入を考慮し、生命保険や医療保険を抑えていた。
- ・投資手法より長期継続と支出管理が共通点である。米国高配当株、投資信託、不動産、先取り貯金など方法は異なっても、生活水準を上げすぎず長く続けていた。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日本に資産1億円以上の世帯はどれくらいありますか?
野村総合研究所が2019年に行った調査では、純金融資産1億円以上5億円未満の富裕層が124万世帯、5億円以上の超富裕層が8.7万世帯で、合計約133万世帯です。2020年の一般世帯数に対して約2.4%に当たり、100世帯中およそ2〜3世帯という計算になります。
Q: 純金融資産とは何ですか?
純金融資産とは、貯金、株式、債券、投資信託、生命保険、年金保険などの金融資産を合計し、そこから負債を差し引いた金額です。紹介された調査の集計には住宅の資産価値が含まれていないため、家を含む総資産ではなく、金融資産と負債の差額を基準に富裕層を分類しています。
Q: 会社員が資産1億円を築く方法は?
収入から先に一定額を貯蓄や投資へ回し、残った範囲で生活する仕組みを作ることが基本です。そのうえで短期的な利益を追い続けるのではなく、自分の性格や知識に合う投資方法を選び、長期間継続します。日常の無駄な支出や過剰な保険料を見直し、投資元本を着実に確保することも重要です。
Q: なぜ億り人は見た目だけでは分からないのですか?
高級車や高級スーツなどに多く支出する人が、長期間にわたって十分な金融資産を維持できるとは限らないからです。紹介された事例では、派手な経営者の会社は15年後になくなっていた一方、普通の管理職に見えた会社員は投資を続け、孫と証券会社を訪れるような余裕ある老後を過ごしていました。
Q: なぜ先取り貯蓄が資産形成に有効なのですか?
月末に余ったお金だけを貯蓄や投資へ回そうとすると、日々の支出が先行し、資金が残りにくいためです。紹介された会社員資産家も、先に天引きしなければ貯められなかったと語っています。収入を得た時点で資産形成分を確保すれば、毎月の積み立てを習慣化し、長期投資の元本を継続的に増やせます。
Q: 会社員に生命保険が不要とされるのはなぜですか?
取材された会社員資産家は、厚生年金の遺族年金、配偶者が働いて得る収入、すでに保有する貯蓄を合わせれば、必要な生活費を賄える場合があると計算していました。動画では子どもが18歳になるまで年間150万円程度の遺族年金が支給される例が示され、数年間の不足分も貯金で補えると説明されています。
Q: 億り人はどのような投資方法を選んでいますか?
紹介された4人の方法は一様ではなく、米国高配当株、株式の投資信託、インデックスファンドとアクティブファンド、不動産投資、財形貯蓄制度や確定拠出年金制度を利用した先取り貯金中心の方法などがありました。共通するのは、他人の方法をそのまままねず、自分に合う手法を長期で続けたことです。
Q: 資産を築いても生活水準を上げすぎないほうがよいのはなぜですか?
収入や資産が増えるたびに高級品や固定費への支出を増やすと、投資や貯蓄へ回せる資金が減り、資産を維持しにくくなるためです。資産10億円以上の人を招いた催しでも、高級ワインやキャビアより大衆向けのビールやクラッカーが選ばれた事例が紹介されました。庶民的な支出感覚が資産の蓄積を支えています。
Summary & Key Takeaways
-
野村総合研究所の2019年調査では、純金融資産1億円以上5億円未満の富裕層が124万世帯、5億円以上の超富裕層が8.7万世帯で、合計約133万世帯だった。2020年の一般世帯数に対して約2.4%に当たり、目立たない普通の会社員の中にも資産1億円以上の人が存在する。見た目の華やかさと、長く維持できる純金融資産は必ずしも一致しない。
-
証券会社で30年以上働き、3万人以上の個人投資家を見た著者の経験では、資産1億円を築く会社員には先取り貯蓄、地道な長期投資、自分で判断する姿勢という共通点がある。短期売買で急成長する例より、支出を抑えて長期間積み上げる方法のほうが多数派だった。助言は参考にしても、自分の性格や得意分野に合う投資方法を選ぶことが重視される。
-
取材された会社員資産家の多くは、自動車保険や火災保険には加入しても、生命保険や医療保険にはほとんど加入していなかった。厚生年金の遺族年金、配偶者の収入、保有する貯蓄を計算し、必要以上の保険料を避けていたためである。投資方法は米国高配当株、投資信託、不動産、先取り貯金など多様だが、生活水準をむやみに上げず、長期で継続する点は共通している。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator