金利と信用サイクルで「10年に一度の大暴落」を見抜く方法
TL;DR
大暴落の兆候は、約5年の金融政策サイクルと約10年の信用サイクルが同時に悪化するかで見極めます。米国の社債スプレッドは低位で直近の危機兆候は乏しい一方、日本では金利上昇に景気が耐えられるかが焦点です。サイクルの4局面と注視すべき指標を知るために読み進めてください。
Transcript
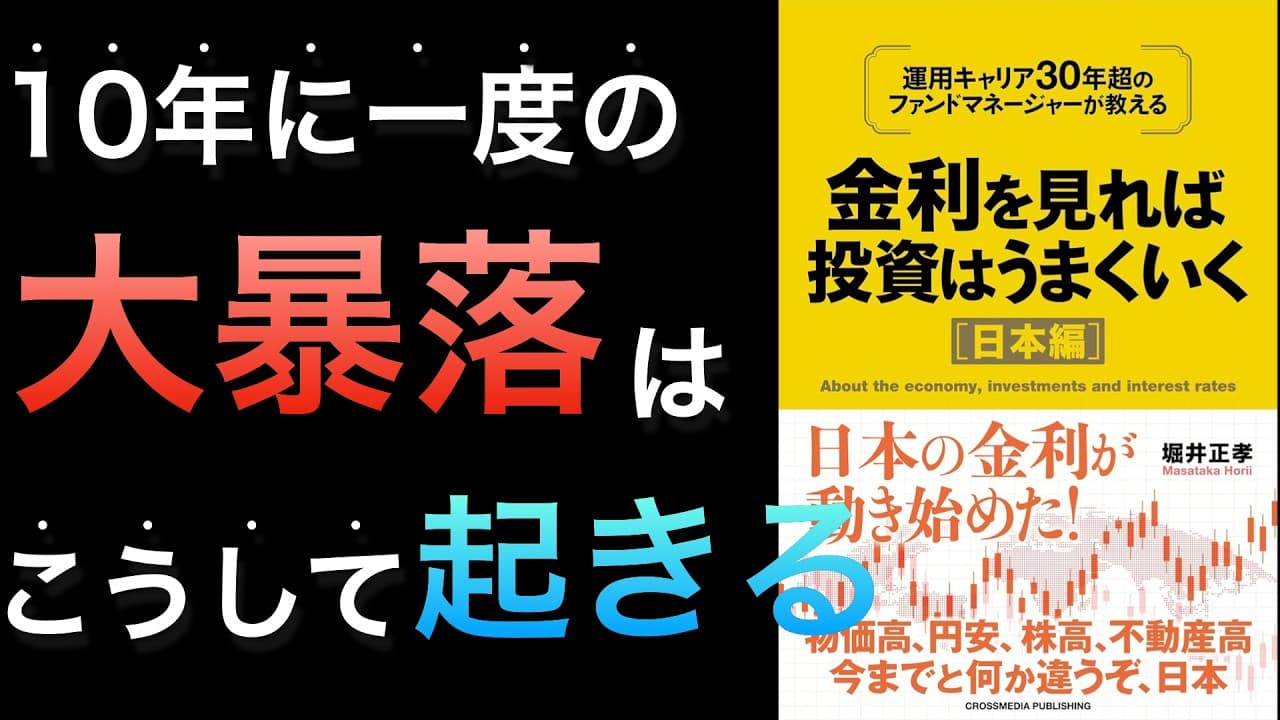
本日は金利を見れば投資はうまくいく日本 編書者は堀井正隆さん出版はクロス メディアパブリッシングこちらの方をご 紹介していきたいと思いますえ運用 キャリア30年超のファンドマネージャー が教えるとプロの方が金利をどのように見 ているのかそれをどう投資に生かしている のかということが非常によく分かる本です 投資をするにあたって金利の知識をつけ るっていうのは相当大事だなと思います 金利は炭鉱のかなりやと言われるように 相場の今後の展望を語る上で本当に欠かせ ない要素なんですよねそれを基礎から応用 までしっかり学べる必殺だと思いますもう 本当に今こそ学びたい本だなという風に 思いますそしてねタイトルでは日本編って 書いてあるから日本のことばっかり書いて あるのかなって思ったら全然そんなこと なく... Read More
Key Insights
- ・金融政策サイクルは約5年で巡り、金利抑制下で景気が回復する春、利上げが進む夏、景気が減速する秋、短期金利を下げ始める冬の4局面で捉えられる。
- ・信用サイクルは約10年で巡り、銀行の融資姿勢と企業の財務状態によって、リスクオン、レバレッジ、リスクオフ、財務緊縮の4局面に分けられる。
- ・大暴落は金融政策サイクルと信用サイクルが同時に悪化した時期と重なる傾向があり、約10年に一度の危機を考えるには両方の観察が重要である。
- ・米国の金融政策サイクルは、FFレートの低下と長短金利差のプラス転換から冬付近にあるが、利下げが十分に進まないまま次の春や夏へ移る可能性もある。
- ・米国のインフレ再燃はスタグフレーションを招く可能性があり、1970年代には低成長、高インフレの下で株式と債券が低迷し、ゴールドやコモディティが好調だった。
- ・米国の社債スプレッドは景気後退に先行して拡大する指標だが、足元では低位にあり、信用サイクルからは10年に一度の大暴落を示す兆候は見えていない。
- ・日本の金融政策サイクルは、短期金利と長期金利の上昇、2024年夏以降の長短金利差の縮小から、景気が加熱して利上げが進む夏付近と評価される。
- ・日本の金利上昇はCDSが低位であるため良い上昇と判断されるが、欧米の減速が波及する時期と利上げが重なれば、景気後退を招く可能性がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 金利と信用サイクルから株式市場の大暴落を見抜く方法は?
約5年で巡る金融政策サイクルと、約10年で巡る信用サイクルを組み合わせて確認します。短期金利や長短金利差に加え、社債スプレッド、CDS、企業の財務レバレッジを観察し、両サイクルの悪い局面が重なる時期を警戒します。過去には、その重なりが約10年に一度の大きな株式市場の暴落と一致する傾向がありました。
Q: 金融政策サイクルの春・夏・秋・冬とは何ですか?
金融政策サイクルは、おおむね約5年の金利と景気の循環を4つの季節で捉える枠組みです。春は抑えられた金利の下で景気が回復し、夏は景気の加熱とともに短期金利が上昇します。秋には景気が減速し、冬には景気後退を受けて短期金利が引き下げられます。
Q: 信用サイクルの4局面とは何ですか?
信用サイクルは約10年で巡り、リスクオン、レバレッジ、リスクオフ、財務緊縮の4局面があります。銀行が積極的に融資する段階から、貸倒れへの不安を抱えつつ貸す段階、融資に消極的になる段階へ移ります。最後に企業が借入金を返して財務を整え、次のリスクオン局面に備えます。
Q: 社債スプレッドはなぜ大暴落や景気後退の兆候になるのですか?
社債スプレッドは、企業の社債利回りが10年国債のような安全資産に対してどれだけ上乗せされているかを示します。信用不安が高まるレバレッジ局面やリスクオフ局面では拡大しやすいため、景気後退の前兆として使われます。ITバブル崩壊、リーマンショック、コロナショックでも、景気後退前または直前に上昇が見られました。
Q: 米国に10年に一度の大暴落が近い兆候はありますか?
分析時点の米国では、信用サイクルの指標となる社債スプレッドが低位にあります。そのため、ITバブル崩壊やリーマンショック前のような、10年に一度の大暴落を示す信用面の兆候は確認されていません。ただし、米国の金融政策サイクルは冬付近にあり、インフレ再燃によるスタグフレーションが一つのシナリオとして挙げられています。
Q: 米国でスタグフレーションが懸念されるのはなぜですか?
インフレ率が3%近くで推移して十分に下がり切らない中、関税などによって物価上昇が再燃する可能性があるためです。1970年代には選挙に配慮した金融緩和後にインフレが再燃し、低成長と高インフレが併存しました。その時期は株式と債券が低迷し、ゴールドやコモディティが好調でした。
Q: 良い金利上昇と悪い金利上昇はどう見分けますか?
景気拡大局面で起きる金利上昇は良い上昇、景気後退局面で信用不安を伴う上昇は悪い上昇とされます。見分ける指標がCDSで、市場が債務不履行の危険を強く意識すると上昇します。日本のCDSは低位で推移しているため、分析時点の金利上昇は良い上昇と評価されています。
Q: 日本の利上げが景気後退につながる可能性があるのはなぜですか?
米国、欧州、日本の順に景気が動きやすく、欧米の利上げによる景気減速が日本へ及ぶ頃に、日銀が利上げを始める傾向があるためです。1980年代以降、前期比マイナス成長の四半期に日銀が利上げした事例は今回を除いて3回あり、いずれも利上げ後に景気後退を迎えました。現在も、日本経済が金利上昇と欧米の減速にどこまで耐えられるかが焦点です。
Summary & Key Takeaways
-
景気と市場の方向を考えるには、約5年で巡る金融政策サイクルと、約10年で巡る信用サイクルを組み合わせて観察する。金融政策には春、夏、秋、冬があり、信用環境にはリスクオン、レバレッジ、リスクオフ、財務緊縮の4局面がある。両方の悪い局面が重なると、過去には株式市場の大幅な下落につながってきたため、金利や融資姿勢は危機を見極める重要な手掛かりとなる。
-
米国は短期金利の低下と長短金利差の拡大から、金融政策サイクルでは冬付近と評価される。ただしインフレが十分に低下せず、関税などで再燃すれば、1970年代と似た低成長、高インフレのスタグフレーションも想定される。一方、景気後退前に拡大しやすい社債スプレッドは低位にあり、ITバブル崩壊やリーマンショック前のような、直近の大暴落を示す信用面の兆候は確認されていない。
-
日本は短期金利と長期金利がともに上昇し、長短金利差が縮小傾向にあるため、金融政策サイクルでは夏付近と考えられる。CDSが低位であることから、足元の金利上昇は景気拡大局面の良い上昇と評価される。ただし過去には、欧米の景気減速が日本へ波及する頃に日銀が利上げし、国内景気をさらに冷やした例が3回あるため、現在の金利上昇に日本経済がどこまで耐えられるかが焦点となる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator