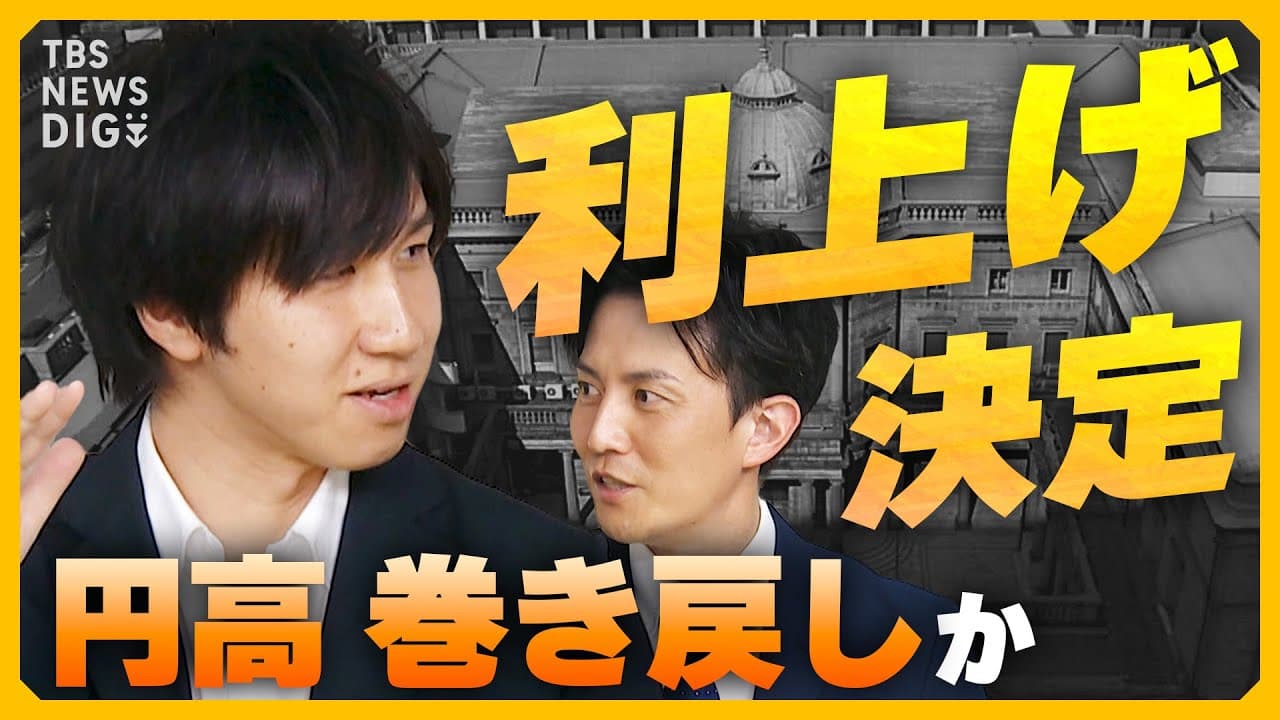
日銀の追加利上げでドル円相場はどう動くのか?
TL;DR
日銀は短期金利を0.25%程度へ引き上げ、国債買い入れも2026年1月から3月に月3兆円程度まで減らす方針を決めた。今後は日米金利差の縮小が円高要因となる一方、景気や消費、物価、円相場の動向次第で追加利上げの回数と時期が変わる。
Transcript
[音楽] こんばんはTBSアナウンサー赤木あです なかなか人には聞きにくい経済に関する 本音話を聞く稽古こと経済の話で困った時 に見るやつの時間です本日も解説は大和 証券チーフエコノミストのスフロトール さんです末さん今日もどうぞよろしくお 願いしますよろしくお願いしますさて今回 はですね日米の金融政策の転換点なるか 今後為替はどう動くについて深掘りして いきましょうそれではもう早速いきます 今回のトークテーマ です利上げ決定日銀の狙いは為替相場の 行方はFOMCとアメリカ経済どうなる などについて解説していきますまずは日銀 の金融政策決定会合の結果について見て いきましょうまず二次銀はこれまで月 6兆円程度としていた国際の改額を今後 原速毎半期ごとに4000億円ずつ減額し 2026年1月か... Read More
Key Insights
- 日銀の追加利上げは、短期金利を0.25%程度へ引き上げ、異次元緩和から通常の金融政策へ戻す作業を一段進める決定である。
- 国債買い入れの減額は、月6兆円程度だった購入額を毎四半期4000億円ずつ減らし、2026年1月から3月に月3兆円程度へ縮小する計画である。
- 今回の利上げは、景気の過熱を強く抑えるよりも、経済と物価が想定どおりなら低すぎる金利を正常な水準へ戻すという性格が強い。
- 日銀が今動いた背景には、円高や消費低迷が進めば追加利上げの機会を失い、日本が利上げできない国と見なされる懸念があるとの見方が示された。
- 住宅ローンへの影響は、短期プライムレートに連動する変動金利を中心に表れ、毎月の返済額が直ちに変わらなくても金利負担分は増える可能性がある。
- 今後の利上げは0.25%刻みが基本とみられ、次回は0.5%、さらに実施すれば0.75%という段階的な経路が想定されるが、回数は確定していない。
- ドル円相場の円高要因は、FRBの利下げで日米金利差が縮小し、円売りとドル買いの持ち高を解消する動きが一斉に起こることである。
- 急激な円安が再発した場合は、通貨安を止めるため市場予想以上の利上げが必要になる可能性があるが、解説者は現時点でその状況ではないと述べた。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日銀は今回の金融政策決定会合で何を決めたのですか?
日銀は政策金利である短期金利を0.25%程度へ引き上げました。短期金利は2008年12月以来、約15年7か月ぶりの水準です。国債買い入れ額も月6兆円程度から毎四半期4000億円ずつ減らし、2026年1月から3月には月3兆円程度とする方針を決めました。
Q: 日銀はなぜ消費が弱いなかで追加利上げをしたのですか?
日銀は、経済と物価が想定どおり推移し、円安による物価の上振れリスクもあるため、利上げできるうちに正常化を進めたと考えられます。解説者は、円高や消費低迷がさらに進むと後から利上げできなくなり、日本が利上げできない国と見なされる懸念が背景にあると分析しています。
Q: 日銀の追加利上げでドル円相場はどう動くのですか?
日銀の利上げとFRBの利下げによって日米金利差が縮小すれば、円高方向へ動く可能性があります。円を売ってドルを買う取引の収益性が低下すると、その持ち高を解消するための円買いが集中し、円高の動きが大きくなる可能性があると解説されています。ただし、為替の方向は一つの要因だけでは決まりません。
Q: 今後の日銀の追加利上げはどのようなペースになりますか?
今後も利上げする場合は、0.25%ずつ段階的に進めるのが基本とみられます。今回の0.25%から次は0.5%、さらに実施すれば0.75%という経路が示されました。ただし、毎回の会合で連続して上げるのではなく、約3か月ごとの経済見通しも踏まえ、景気や物価を確認しながら判断するとの見方です。
Q: 日銀が一度に0.5%利上げする可能性はありますか?
一度に0.5%引き上げる可能性は否定されていませんが、通常の状況では低いと解説されています。景気を確認しながら低すぎる金利を戻すという方針なら、0.25%ずつ進めるのが基本です。ただし、円相場が160円、170円、180円へと急激に円安になり、通貨防衛が必要になれば、市場予想を上回る利上げを迫られる可能性があります。
Q: 日銀の利上げは住宅ローンにどのような影響がありますか?
短期プライムレートに連動する変動型住宅ローンでは、金利負担が増える可能性があります。銀行によっては返済額を5年間据え置く仕組みがあるため、すべての利用者の毎月の返済額が直ちに増えるわけではありません。しかし、返済額が変わらない場合でも、支払いに占める金利分が増える影響は生じます。
Q: 経済と物価が想定どおりなのに、なぜ日銀は利上げするのですか?
日銀にとって想定どおりの推移は、現在の低すぎる金利を正常な水準へ戻しても経済が耐えられるという判断材料になるためです。FRBなどの利上げが景気や物価の過熱を抑える目的で行われるのに対し、今回の日銀は異次元緩和の状態を段階的に修正する目的が強いと説明されています。
Q: 円高が進むと日銀の追加利上げはどうなりますか?
円高が進んで輸入物価などへの上昇圧力が弱まれば、追加利上げの必要性が低下する可能性があります。さらに消費まで弱くなれば、景気への悪影響を避けるため利上げしにくくなります。解説者は、こうした将来の制約を見越し、日銀が円高局面でも実施しやすい今回のタイミングを選んだ可能性を指摘しています。
Summary & Key Takeaways
-
日銀は、政策金利である短期金利を0.25%程度へ引き上げた。短期金利は2008年12月以来、約15年7か月ぶりの水準となる。国債買い入れ額についても、従来の月6兆円程度から毎四半期4000億円ずつ減額し、2026年1月から3月には月3兆円程度まで縮小する方針を示した。金融緩和の正常化を一段進める決定である。
-
日銀は経済と物価が想定どおり推移していることに加え、円安が物価を上振れさせるリスクを利上げ理由に挙げた。解説者は、消費が弱いなかでも今動かなければ円高や景気悪化によって後から利上げできなくなるため、日銀が今回を正常化の好機と判断した可能性を指摘した。低すぎる金利を段階的に戻す点が、一般的な景気抑制目的の利上げとの違いである。
-
ドル円相場では、FRBの利下げによって日米金利差が縮小すると、円売りとドル買いの持ち高が巻き戻され、円高が進む可能性がある。一方、再び円安が進み、通貨防衛が必要な状況になれば、日銀が市場予想を上回る利上げを迫られるリスクもある。追加利上げは通常0.25%刻みが基本とみられるが、実施時期と最終的な回数は景気、消費、賃金、物価、為替を見ながら判断される。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator