なぜ有事でも日本円は買われなくなったのか
TL;DR
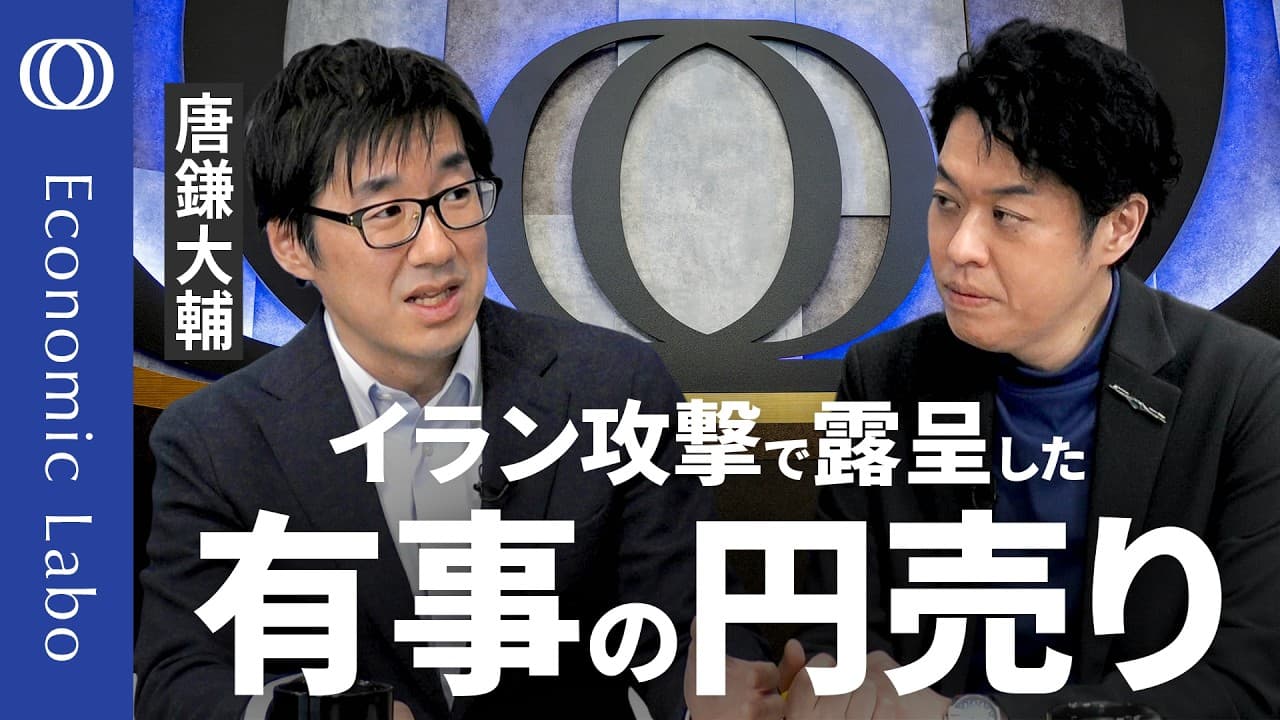
有事でも円が買われにくい主因は、原油高による輸入増と貿易赤字、東アジアの地政学リスク、米国との金融・投資面での強い結びつきである。唐鎌大輔氏は、原油価格が現状付近で続けば貿易・サービス赤字が10兆円を超え、円売りが強まる恐れがあるとみる。
Transcript
エコラボ始まります。今日のテーマは イラン攻撃と日本円の未来です。え、 かつて、え、友の円外という言葉があり ました。ま、戦争とか災害とか何か大変な ことは起きるとこの日本円というのが、ま 、安心安全な通貨として評価されたんです が、今回のイラン攻撃ではちょっと違う 動きが見られていて、もしかしたら有次の 円売りにシフトしてるんじゃないか、ま、 そんなことも思います。 え、一緒にお届けするのがみほ銀行チーフマーケットエコミストのからカ大輔さんです。よろしくお願いします。 よろしくお願いします。 はい。え、ま、このイラン攻撃と日本の未来っていうテーマなんですが、まず率直にイラン講義についてどう思うのかっていうことからさ聞きたいんですが、ま、早速いろんなニュースが、ま、出てまして、例えばアメリカ... Read More
Key Insights
- 原油高は、日本の輸入代金を増やして貿易収支を悪化させ、需給面から円売りを促す要因である。唐鎌氏は、戦争、資源高、輸入増、赤字拡大、円安という連鎖を想定している。
- 輸入額の増加は、原油価格が80~100ドル付近で続く場合、2025年比で3~8兆円に達する可能性がある。ただし、これは将来の原油価格を確定した予測ではなく、価格を固定した試算である。
- 貿易・サービス赤字は、原油価格が現状付近で続けば10兆円を超える恐れがある。サービス収支には年間2.5~3兆円程度の赤字があり、輸入増による貿易赤字と重なるためである。
- 10兆円超の貿易・サービス赤字は、過去に2013年、2014年、2022年の3回しかなく、唐鎌氏によれば、いずれの年も対ドルで円相場の下落率が大きかった。
- 有事の円買いは、唐鎌氏によれば約10年前から明確に見られなくなっている。急激な有事の円高として同氏が記憶する最後の例は、2016年6月の英国民投票時である。
- 世界最大の対外純資産は、危機時にも海外資産を安全に回収できるとの前提が揺らげば、円の上昇要因ではなく割引要因として評価される可能性がある。これは唐鎌氏の仮説であり、確証はまだない。
- 米国との強い結びつきは、ドル離れと円離れを同時に招く可能性がある。日本は米国債を1.2兆ドル保有し、対外直接投資残高の4割弱を米国が占めると番組で説明された。
- アジア通貨の強弱は、有事への近さ、資源依存、観光依存、地理的位置、外交的中立性によって分かれ得る。唐鎌氏は、日本円や韓国ウォンが手放されやすい一方、インドネシアには相対的な利点があるとの論点を示した。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: なぜ有事でも日本円が買われにくくなったのですか?
原油高による輸入増と貿易赤字、東アジアの安全保障リスク、米国への金融・投資面での集中が意識されるためです。唐鎌氏は、海外資産が危機時に安全に国内へ戻るという従来の前提も揺らぎ、対外純資産の大きさが円の上昇要因ではなく割引要因になる可能性を指摘しています。ただし、この見方にはまだ確証がありません。
Q: 原油価格の上昇は円相場にどう影響しますか?
原油高は輸入代金を増やし、貿易赤字の拡大を通じて円売りを促す可能性があります。唐鎌氏は、戦争で資源価格が上がり、輸入額と貿易赤字が増え、円安につながる流れを説明しています。日本は油を多く輸入するため、円相場の水準が段階的に切り下がる動きには需給面の根拠があるとの見方です。
Q: 原油高で日本の輸入額はどの程度増える可能性がありますか?
原油価格が80~100ドル付近で推移する場合、2025年比で輸入額が3~8兆円増える可能性があると試算されています。番組収録時の原油価格は90ドル近辺で、年初の60ドル強や前年平均の66~67ドル程度を大きく上回っていました。ただし、原油価格の先行きを予測した数字ではなく、一定の価格が続くと仮定した試算です。
Q: 日本の貿易・サービス赤字が10兆円を超える可能性はありますか?
原油価格が収録時点付近で続けば、10兆円を超える恐れがあると唐鎌氏はみています。平時の貿易赤字は10年平均で約2.5兆円、サービス赤字は年間約2.5~3兆円とされ、そこへ原油高による3~8兆円の輸入増が加わるためです。実際の結果は、今後の原油価格や輸出入の動向によって変わります。
Q: 「有事の円買い」はいつから見られなくなったのですか?
唐鎌氏は、「有事の円買い」は約10年前から明確に見られなくなったと述べています。同氏が急激な有事の円高として記憶する最後の例は、2016年6月の英国民投票時に1ドル99円を付けた局面です。その後は同様の動きが起きておらず、現在は安全資産という評価より、日本の需給構造の脆弱性が注目されやすいとの見方です。
Q: 日本の対外純資産が円安要因になるのはなぜですか?
海外資産を危機時にも保全し、国内へ戻せるという前提が疑われる可能性があるためです。日本の対外資産の半分以上は企業の直接投資で、その10%以上が中国にあると説明されています。唐鎌氏は、中国や米国に置かれた資産の保全性が極端なリスクとして意識されれば、対外純資産の大きさがプレミアムではなく割引要因になり得るとしています。
Q: 米国との強い結びつきは日本円にどんなリスクをもたらしますか?
ドル離れが進む局面で、円も同時に敬遠される可能性があります。番組では、日本が1月末時点で米国債を1.2兆ドル保有し、日本の対外直接投資残高の4割弱が米国にあると説明されました。安全保障、外貨準備、企業投資の各面で米国との関係が深いため、市場参加者が円よりユーロやスイスフランを選ぶ余地が生じるという見方です。
Q: 台湾有事は日本円やアジア通貨にどう影響しますか?
日本円や韓国ウォンなどが、紛争当事国に近い通貨として売られる可能性があります。日本には在日米軍基地が多く、韓国のソウルは38度線から数十キロしか離れていないと説明されました。さらに、両国は外部資源への依存が大きいためです。ただし、唐鎌氏はこの「アジア有事通貨」という見方を仮説として提示しており、長期的な確証はまだ得られていません。
Summary & Key Takeaways
-
原油高は、資源輸入国である日本の輸入額と貿易赤字を増やし、円売りにつながる。唐鎌氏の試算では、原油価格が80~100ドル付近で続く場合、2025年比で輸入額が3~8兆円増える可能性がある。平時の貿易赤字と年間2.5~3兆円程度のサービス赤字を合わせると、貿易・サービス赤字が10兆円を超える恐れがある。
-
円はかつて、危機時に海外資産が国内へ戻るとの想定から安全資産とみなされた。しかし唐鎌氏は、急激な有事の円高は2016年6月の英国民投票時を最後に目立たなくなったと指摘する。現在は海外資産の保全性や、資源輸入への依存、過去4年間に定着した円安の記憶が意識され、「有事の円売り」が起きやすくなった可能性がある。
-
日本円の弱さには、東アジアの安全保障環境と米国への集中も関係する可能性がある。日本は米国債を1.2兆ドル保有し、対外直接投資残高の4割弱が米国にあると説明された。台湾有事などへの懸念が続けば、日本円、韓国ウォン、フィリピンペソなどが紛争当事国に近い通貨として見られる一方、資源や地理的位置、外交的中立性によってアジア通貨間の強弱が分かれる可能性がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator