非上場株式とSOを換金する仕組みとは?
TL;DR
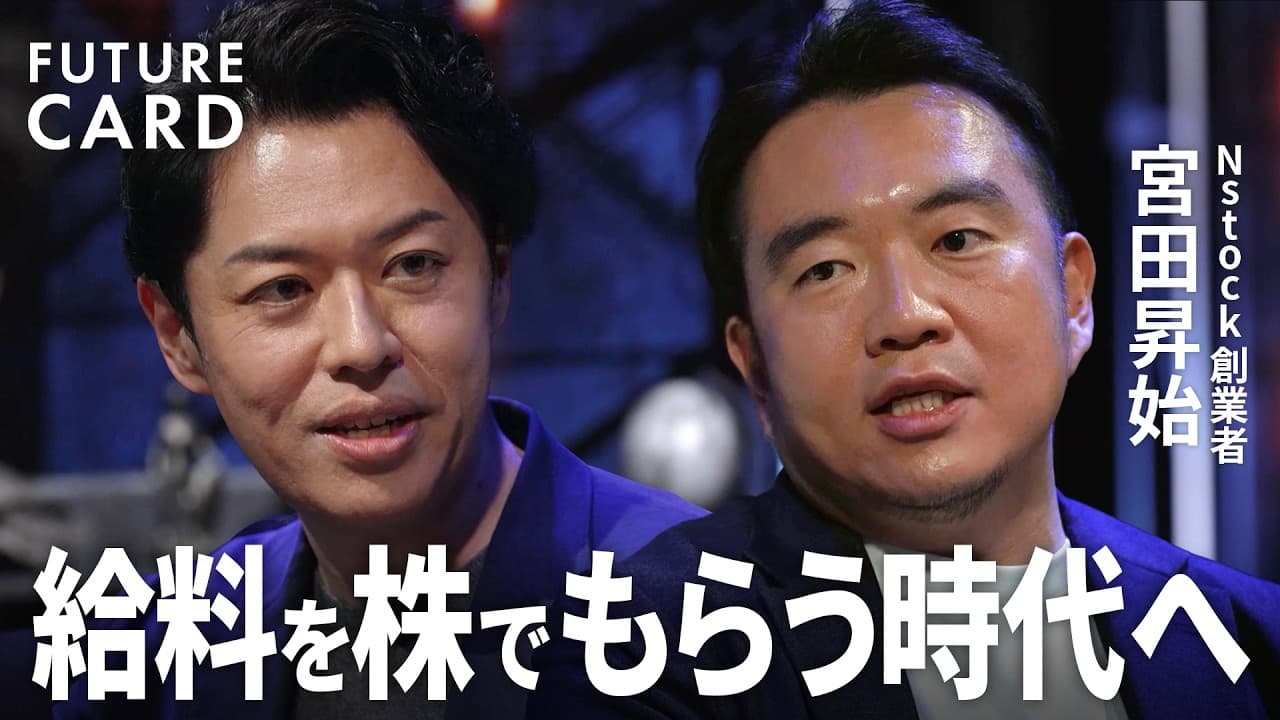
非上場株式のセカンダリー市場が整えば、社員や創業者は上場前でも株式報酬の一部を換金でき、生活上の必要と会社の上場時期を切り離せる。宮田昇始氏は、法改正と規制緩和を背景に、ストックオプションを守りながら最適な時期に上場できる環境を目指している。
Transcript
オーンAIの株をソフトバンクさんが セカンダリーで買ったっていうのがあり ましたけど日本でもこのセカンダリー マーケットが発達しない限りは優秀な人材 がスタートアップ業界の外から夢を感じて 入ってきてくれるってあんまりないなと 思ってましてと2024年の4月に法改正 があったおかげで未場でストックオプシを 行使して株に変えるってのが実質できる ようになったんですよねでセカンダリー マーケットみたいな仕組みが2025年 以降出てくると社員たちのストック オプションを失わせずにベストな タイミングでIPを選べるようになったり するのでこのセカンドマーケットの及って いうのを今か今かと待ってるかなと思って ますあ面白いストックオプションの会社 みたいなイメージがあったんですけど実は その先の日本の... Read More
Key Insights
- ・非上場株式のセカンダリー市場は、社員や創業者が上場やM&Aを待たず、保有株式の一部を投資家へ売却できる二次流通の仕組みである。
- ・日本の株式報酬は換金機会が上場などに偏っており、社員自身の結婚、育児、住居取得といった資金需要に合わせにくい構造である。
- ・セカンダリー市場の不足は、株式報酬の将来価値を実感しにくくさせ、スタートアップ業界外の優秀な人材を引きつける際の障壁になり得る。
- ・法改正は、未上場のままストックオプションを行使して株式へ変える道を実質的に開き、二次流通を成立させる前提を整えた。
- ・株式報酬の換金手段は、社員の資産形成だけでなく、ストックオプションの期限を理由とする不本意な早期上場を避けるためにも重要である。
- ・上場前の売却は早く現金を得られる一方、上場まで保有する場合より割安になる可能性があり、流動性と将来の値上がり余地の交換になる。
- ・SmartHRでは初期投資家、創業者、初期社員が保有する株式のセカンダリー取引が行われ、日本でも大規模な未上場株取引が起こり始めている。
- ・宮田氏の構想は、株式報酬の管理だけにとどまらず、社員の権利を守りながら企業が事業に適した時期まで上場を待てる環境を作ることである。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 非上場株式のセカンダリー市場とは何ですか?
非上場企業の既存株主が、保有する株式を別の投資家へ売却する二次流通の仕組みです。社員、創業者、初期投資家などが、上場やM&Aだけに依存せず換金機会を得られます。宮田氏は、この市場が株式報酬を実際の経済的利益へ結びつける基盤になると説明しています。
Q: ストックオプションを上場前に換金する方法は?
宮田氏が示す流れは、未上場の段階でストックオプションを行使して株式へ変え、その株式をセカンダリー取引で投資家へ売却する方法です。法改正によって行使が実質的に可能になったと説明されていますが、実際の取引には法令に沿った市場、免許、売買手続きなどの整備が必要です。
Q: なぜ日本で非上場株式の二次流通が必要なのですか?
社員や創業者が会社の上場まで長期間待たず、必要な時期に株式報酬を現金化できるようにするためです。換金の見通しが立てば、スタートアップへの転職に夢や経済的魅力を感じる人が増える可能性があります。また、会社側も社員の換金需要だけを理由に上場を急ぐ必要が小さくなります。
Q: セカンダリー市場はスタートアップの上場判断をどう変えますか?
社員のストックオプションや創業者の資金需要と、会社に適した上場時期を切り離しやすくします。上場前でも権利を株式へ変えて売却できれば、市況が悪い時期に換金期限だけを理由として上場する事態を避けられます。経営者は事業成長や市場環境を見ながら、より適切な時期を選択できます。
Q: 上場前に株式を売却するデメリットは何ですか?
上場まで保有した場合よりも割安な価格で売却する可能性があることです。早期換金によって生活資金や安心を得られる一方、その後に企業価値が高まった場合の利益は手放すことになります。したがって、必要な現金、保有を続けるリスク、将来価値を比較し、一部だけを売る判断も含めて検討する必要があります。
Q: 株式報酬はスタートアップの採用にどう役立ちますか?
現金給与だけでは示しにくい将来の成長利益を、社員と共有する手段として役立ちます。ただし、換金が上場時に限られると、価値を得られる時期が不透明になり、採用上の魅力が弱まります。セカンダリー市場によって途中換金の選択肢が生まれれば、業界外の優秀な人材にも株式報酬の価値を示しやすくなります。
Q: ストックオプションの期限が企業経営の問題になるのはなぜですか?
上場前に期限が到来すると、初期社員が得た大きな含み益や権利を失う可能性があり、会社がそれを避けるために上場を急ぐ圧力を受けるからです。宮田氏は、未上場のまま行使して株式へ変え、さらに二次流通で売却できる環境があれば、社員の権利を守りながら上場時期を判断できると述べています。
Q: 宮田昇始氏がNstockで実現したいことは何ですか?
株式報酬の管理と非上場株式の流通を支える仕組みを整え、社員や創業者が適切な時期に保有資産を換金できる環境を作ることです。その目的は個人の資産形成だけではありません。企業が社員の権利を守りつつ成長を続け、市況や事業に合った時期まで上場を待てるようにすることも含まれます。
Summary & Key Takeaways
-
非上場株式のセカンダリー市場は、スタートアップの社員や創業者、初期投資家が保有する株式を、上場やM&Aを待たずに売買する仕組みである。米国では従業員保有株の取引例がある一方、日本では売買機会が限られてきた。宮田氏は、この流動性の差が、優秀な人材をスタートアップへ呼び込むうえで大きな課題になると捉えている。
-
日本では法改正により、未上場の段階でストックオプションを行使し、株式へ変えることが実質的に可能になったと宮田氏は説明する。セカンダリー市場が普及すれば、社員はライフイベントに応じて保有分の一部を換金できる。ただし、上場まで保有する場合より低い価格で売却する可能性があり、換金時期と将来価値の比較が必要になる。
-
株式報酬の換金手段は、企業の上場判断にも影響する。従来はストックオプションの期限や社員の資金需要が、経営者に早期上場を促す場合があった。上場前に株式へ転換し、売買できる仕組みが整えば、社員の権利を失わせず、市況や事業成長を見ながら会社に適した時期を選びやすくなる。宮田氏は、それが大型スタートアップの育成につながると考えている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator