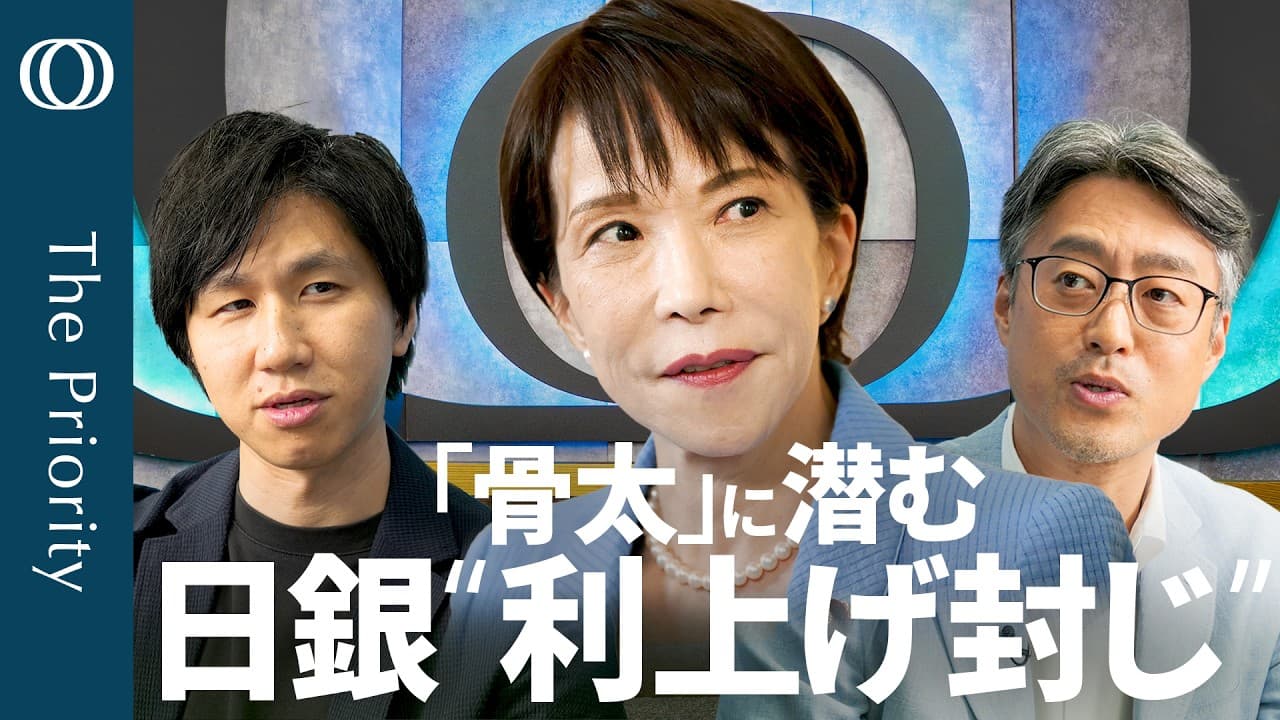
なぜ日銀の追加利上げは政府に縛られるのか
TL;DR
日銀の追加利上げは、政府が「骨太の方針」で連携を求めるなか、慎重化する可能性が高い。田村委員は数カ月に一度の利上げを唱えるが、「私」という表現の増加は執行部との距離を示し、AI需要や株価の失速も利上げ停止の理由になり得る。
Transcript
え、こんにちは。TBS 経済部の佐藤翔太です。ザプライオリティの時間です。解説は大話券チーフエコノミストの千ひさんです。よろしくお願いします。 [音楽] よろしくお願いします。早速参りましょう。本日のトークテーマですけれども、日銀がや揺れてまして、そこに政府の圧力がかかっております。どうして揺れてるのかというのを、え、発表されました主な意見、それから高私という故障から読み解いていきたいと思います。 [音楽] [音楽] え、政府のサイドですけども、骨太 [音楽]の方針で日銀にどもプレッシャー をかけてるようです。こうした中、海の 向こうアメリカ[音楽]一節が再浮上して おります。え、注目仕様ですが、え、月所 ですので日銀単カの雇用統計が出てまいり ます。え、この番組ですが経済は マーケットに[... Read More
Key Insights
- ・日銀の追加利上げは、政府が利上げ後の景気悪化への対応責任を日銀に求めることで、執行部ほど慎重になりやすい政策判断である。
- ・田村委員の政策案は、2%の物価目標が実現したとの認識を前提に、数カ月に一度、0.25%ずつ2%程度の中立水準へ近づけるものである。
- ・田村委員の「私」という表現の増加は、本人の利上げ姿勢と日銀執行部の慎重姿勢との距離が広がっている可能性を映すシグナルである。
- ・世界的なAI需要は、海外経済の上振れと景気減速懸念の後退を支える一方、需要や関連株が失速すれば日銀が利上げを止める理由にもなり得る。
- ・企業業績と株価は、好調さが経済へ波及して物価上昇圧力を持続させる要因であり、株価調整は追加利上げの前提を弱める可能性がある。
- ・骨太の方針2026原案は、日銀法と政府・日銀の共同声明に沿った密接な連携を求め、金融政策への政府の関与を従来より明確にする内容である。
- ・円安の継続は、日銀の利上げ効果が限られ、政府も追加利上げや為替介入に積極的ではないとの市場の見方に支えられている。
- ・米国の利上げ懸念は、原油価格と市場のインフレ予想の低下によって後退し、AI・半導体株から景気敏感株や個人消費関連へ資金が移り始めている。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: なぜ日銀の追加利上げは慎重になりやすいのですか?
政府側が、利上げについて十分に説明し、過度な景気変動が生じた場合には日銀が主体的かつ適切に対応するよう求めているためです。一度の利上げが景気悪化を招けば、複数回の利下げを迫られる可能性もあり、日銀執行部は政策を進める責任と反転時の負担を強く意識すると考えられます。
Q: 田村委員が提案する追加利上げの方法は?
田村委員は、すでに2%の物価目標が実現したと判断し、政策金利を中立金利の近辺まで引き上げる必要があると主張しています。具体的には、数カ月に一度ほどのペースで0.25%ずつ利上げし、2%程度の中立水準へ近づける案です。物価上昇後に急激な引き締めを迫られないよう、事前に段階的な正常化を進める考えです。
Q: 田村委員の発言に「私」が増えたのはなぜ重要なのですか?
政策委員会内で見解が一致していれば、「我々」など組織全体を示す表現が使われやすく、個人の立場を繰り返し強調する必要は小さいと考えられます。田村委員の講演では、利上げに反対票を投じ始めた時期以降に「私」が増え、直近でも多く使われました。この変化は、積極的な利上げ論と慎重な執行部の距離を示す可能性があります。
Q: AI需要の減速が日銀の利上げ停止につながるのはなぜですか?
日銀の「主な意見」では、世界的なAI需要の拡大による需要ショックが海外経済を上振れさせ、景気減速懸念を後退させているとされました。逆にAI需要がピークを越えたり、AI関連株が大きく調整したりすれば、海外経済の上振れという前提が崩れます。その場合、日銀は外的要因の悪化を理由に追加利上げを見送る可能性があります。
Q: 株価の下落が金融政策に影響するのはなぜですか?
日銀の「主な意見」には、企業業績や株価がある程度の好調さを保てば、その効果が経済に波及し、物価上昇圧力が持続するとの見方が示されています。したがって株価が調整すると、資産効果や企業活動を通じた物価への波及が弱まり、持続的な物価上昇という利上げの根拠も薄れます。株価は追加利上げの可否を左右する観察対象になっています。
Q: 骨太の方針2026は日銀に何を求めているのですか?
原案では、適切な金融政策が行われることは非常に重要だとしたうえで、日銀に対し、内外の経済情勢を十分に注視するよう求めています。さらに、日本銀行法と政府・日銀の共同声明の趣旨に沿い、政府と密接に連携することを明記しています。番組では、共同声明への言及が初めて加わり、追加利上げをけん制する圧力になり得ると分析しています。
Q: 円安が続いても為替介入が難しいのはなぜですか?
ドル円相場は161円台に達しましたが、番組では円安だけでなくドル高の側面があり、値動きも急激ではないため、財務省が直ちに介入する姿勢を示しにくいと説明しています。また、米国もインフレ抑制の観点ではドル高に利点があり、日本の円安是正を無条件で歓迎するとは限りません。原油安による日本の貿易赤字縮小が、円安圧力を弱める可能性もあります。
Q: 米国の追加利上げ懸念が後退しているのはなぜですか?
市場のインフレ予想が大きく低下し、原油価格もWTI先物で70ドルを割る水準まで下がったためです。金融政策を巡っては利上げを主張する見方だけでなく、利上げを求めない見方もあり、追加利上げが当然との評価は行き過ぎだと分析されています。年内の利上げ予想も以前より後退し、米国の長期金利は4.37%付近に抑えられています。
Summary & Key Takeaways
-
日銀会合の「主な意見」は、利上げを正当化する見解が並ぶ一方、従来より議論のまとまりを欠いていた。海外経済の上振れを支える世界的なAI需要や、物価上昇圧力を支える企業業績と株価が明記され、これらが悪化すれば追加利上げを見送る論拠になり得る。政府側は、過度な景気変動が生じた場合に日銀が主体的かつ適切に対応するよう求めた。
-
田村委員は、2%の物価目標はすでに実現したとの認識から、政策金利を2%程度の中立水準へ近づける必要があると主張した。具体策は数カ月に一度、0.25%ずつ利上げするというものだ。ただし、講演で「私」や「私自身」という表現が増えたことは、積極的な利上げ論と慎重な執行部の距離が広がっている可能性を示す。
-
骨太の方針2026の原案では、日銀法と政府・日銀の共同声明の趣旨に沿い、政府と密接に連携するよう日銀へ求める記述が盛り込まれた。市場では、政府が追加利上げに慎重だとの見方が円安や長期金利に影響している。一方、米国では原油安とインフレ予想の低下によって利上げ懸念が後退し、AI・半導体株から景気敏感株へ資金が移る動きもみられた。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator