米国債の生債券を年代別に運用する方法
TL;DR
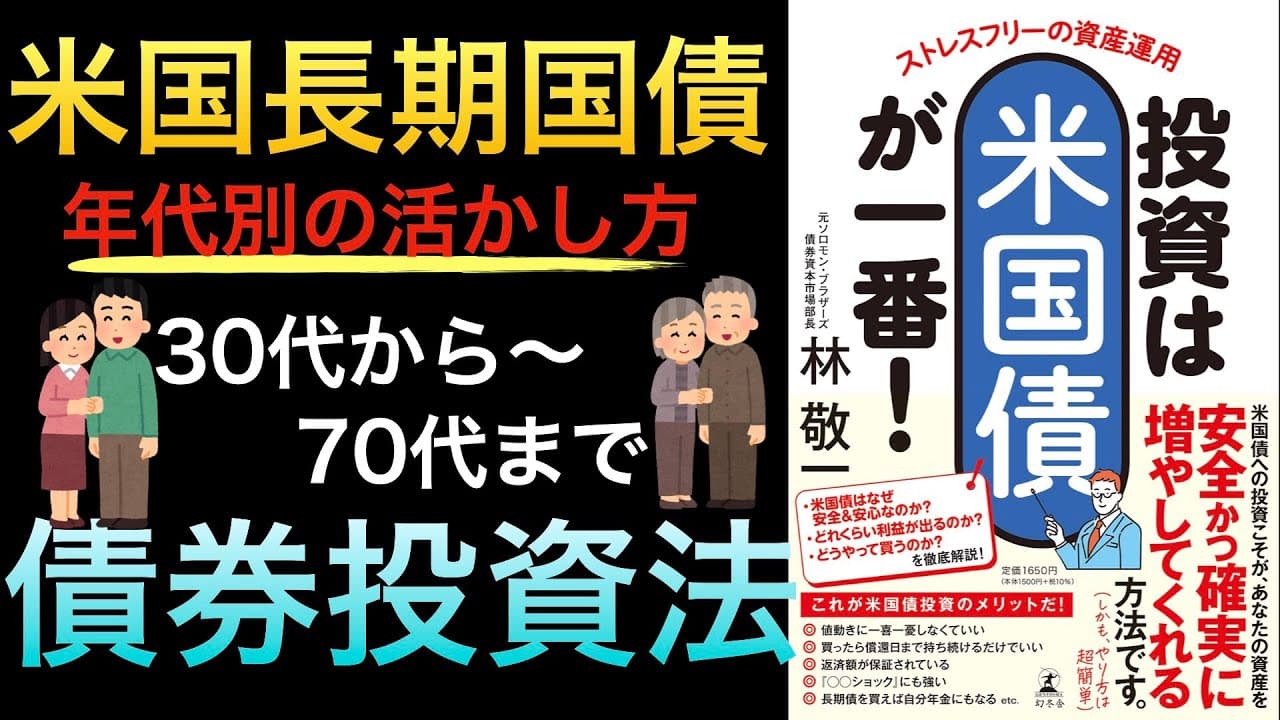
若年層はゼロクーポン債で長期複利を狙い、引退前後は償還時期をずらすラダー型や利付債で定期収入を設計する。購入時は表面利率ではなく最終利回り、残存期間、為替変動を確認し、満期前に売却する可能性も考慮する。
Transcript
ストレスフリーの資産運用投資は米国債が 一番こちらの本をご紹介していきたいと 思います著者は元ソロモンブラザーズ 債権資本市場部長林圭一さんです資産形成 世代向けの若い世代向けの複利運用につい てや引退前後世代のインカム運用などに ついて生の再建投資のいろはから運用方法 まで非常に詳しく 解説されている1冊です特に中年以降の方 に向けておすすめの投資方法になっており ますので本日はご紹介していきたいと思い ます今非常に米国再投資っていうのが タイミングが良くて米国債の10年物の 金利が4%台に乗せたら 故障を入れて買うべしという著者の コメントがあるんですけれども10年物の 利回りチャートなんですけれども8月25 日現在ここ数年でも最も高い利回りになっ ておりますね今非常に再検討しいい タイ... Read More
Key Insights
- ・米国債は、市場規模と流動性が大きく、世界的な危機の際にも資金が流入してきたため、相対的に安全性の高い投資先として位置づけられている。
- ・為替の損益分岐点は、投資時の為替レート、債券利回り、運用期間から計算でき、円高が進んだ場合に円換算で損失となる水準を事前に把握する指標である。
- ・生の債券は、満期時に受け取る額面と時期があらかじめ決まっているため、投資信託やETFよりも将来の資金計画を具体的に組み立てやすい商品である。
- ・最終利回りは、年間のクーポン収入だけでなく、購入価格と満期時の額面価格との差を含めて算出されるため、表面利率とは異なる数値になる。
- ・利付債は、米国債の場合に年2回の利息を機械的に受け取れるため、資産を取り崩さず定期的なインカムを得たい高齢層に適した選択肢である。
- ・ゼロクーポン債は、定期的な利息を支払わない代わりに額面より安く購入でき、満期まで内部で複利運用されるため、長期運用を想定する若年層と相性がよい。
- ・ラダー型運用は、購入時期や償還年が異なるゼロクーポン債を順次保有し、将来の複数年にわたって償還金を受け取れるようにする設計である。
- ・既発の米国債は、二次流通市場で売却して現金化でき、途中売却のペナルティはないと説明されるが、売却時の市場価格は金利変動の影響を受ける。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 米国債が安全性の高い投資先とされるのはなぜですか?
米国債は、市場規模と流動性が大きく、リーマンショックやコロナショックのような世界的危機でも資金が流入した実績が理由として挙げられています。さらに、米国の経済成長力、人口、産業と金融の競争力、食料やエネルギーの自給力などが安全性の背景にあると説明されています。
Q: 米国債投資の為替リスクを確認する方法は?
投資時に必要な円資金と、満期時に得るドル資金が同額になる為替水準を損益分岐点として計算します。動画の例では、1ドル145円で1,000ドルを投資し、年4.2%で10年間複利運用して約1,500ドルになった場合、約1ドル96円が円換算の損益分岐点です。
Q: 生の債券と債券投資信託やETFの違いは何ですか?
生の債券は満期と償還額が決まっているため、いつ、いくら受け取れるかを把握しやすく、継続的な信託報酬もかからないと説明されています。一方、投資信託やETFは少額購入と分散がしやすいものの、価格が変動するため、将来の受取額を生の債券ほど明確に固定できません。
Q: 債券の表面利率と最終利回りの違いは何ですか?
表面利率は、額面金額に対して1年間に支払われるクーポンの割合です。最終利回りはクーポンに加え、購入価格と満期時の額面との差も反映します。動画の例では、額面100万円、購入価格98万円、年4万円のクーポン、残存2年なら、価格差を含む利回りは約5.1%になります。
Q: 利付債とゼロクーポン債はどう使い分けますか?
利付債は米国債の場合に年2回の利息を受け取れるため、引退後など定期収入を求める人に向いています。ゼロクーポン債は利息を途中で受け取らず、額面より安く購入して満期に額面を受け取る仕組みです。内部で複利運用されるため、長期の資産形成を目指す若年層に適すると説明されています。
Q: 50代が米国債で自分年金を作る方法は?
残存期間の異なるゼロクーポン債を時期をずらして購入し、70歳、72歳など複数の年に順次償還されるラダー型を組みます。動画の別の例では、利回り3.5%の20年物へ毎年50万円ずつ投資すると、20年後から毎年約100万円を受け取る設計が示されています。
Q: 60代から米国債を運用する方法は?
最初に利息を受け取り始めたい年齢を決め、その時点までの期間に合うゼロクーポン債を購入します。例えば60歳から70歳までの10年間は複利運用し、償還された資金を利付債へ切り替えれば、その後は半年ごとの利息収入を受け取る形に移行できます。
Q: 米国債を購入する証券会社はどう選べばよいですか?
希望する残存期間や利回りの債券を選べるよう、取扱商品数を確認し、円からドルへ交換する際の為替手数料も比較します。動画では、商品数が多く為替手数料も安いという投稿者個人の判断からSBI証券が挙げられていますが、書籍の著者は特定の証券会社を推奨していません。
Summary & Key Takeaways
-
米国債は、米国経済の強さ、市場規模、流動性を背景に、安全性が高い投資先として紹介されている。ただし円で暮らす投資家には為替リスクがあり、円高になると円換算の利益が減る。動画の試算では、1ドル145円で1,000ドルを投資し、年4.2%で10年間複利運用すると約1,500ドルになり、損益分岐となる為替水準は約1ドル96円である。
-
生の債券は満期と償還額が決まっているため、投資信託やETFより資金計画を立てやすく、継続的な信託報酬もかからない点が強調されている。既発債の価格は金利と反対方向に動き、実際の収益性はクーポンだけでなく購入価格と額面の差にも左右される。そのため、表面利率ではなく最終利回りを確認する必要がある。
-
年代別では、30代や40代はゼロクーポン債による長期複利、50代は償還年をずらすラダー型、60代は受取開始までゼロクーポン債で運用してから利付債へ移す方法が示される。70代以降は運用を必須とせず、続けるなら長期の利付債から利息を受け取る案が紹介されている。証券会社選びでは商品数や為替手数料が比較点となる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator