50代から失敗しない老後投資の方法
TL;DR
50代以降の老後資金は、短期利益を追わず、目標から逆算した長期運用を続けることが基本である。投資信託による銘柄分散、長期保有による時間分散、株式と債券による値動きの分散を組み合わせ、年齢と目的に応じて守りを強める。
Transcript
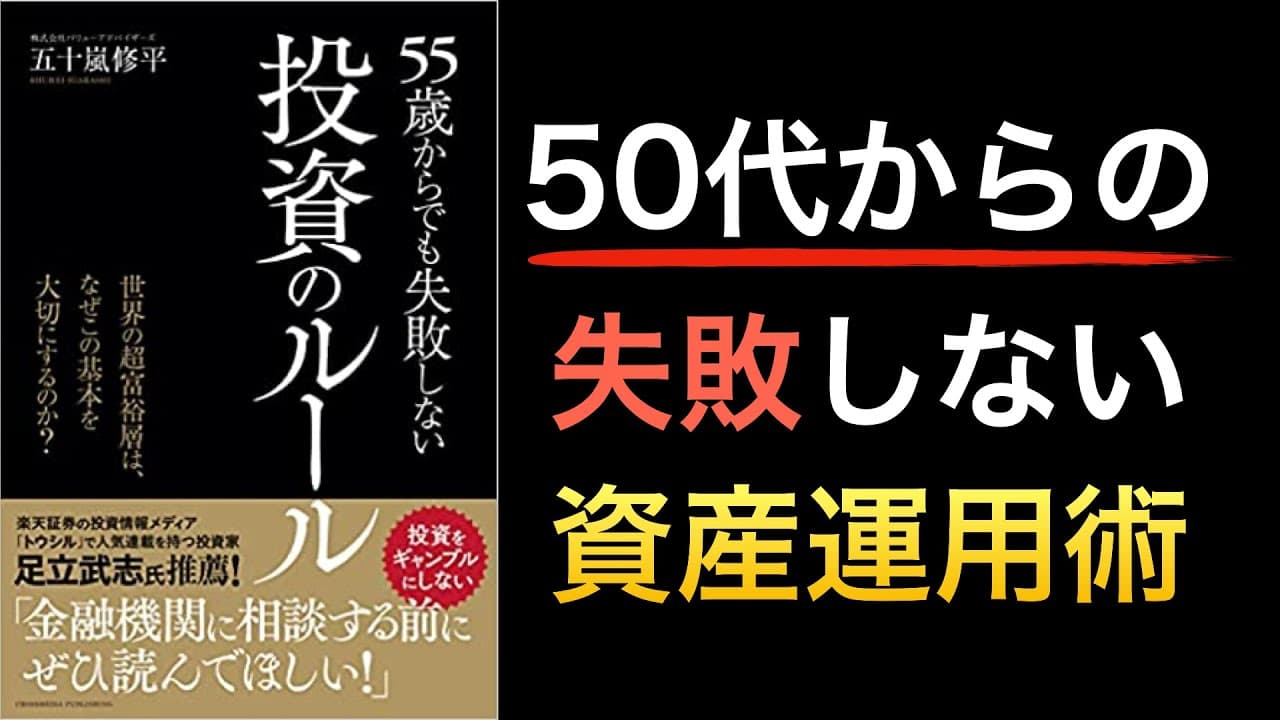
世界の超富裕層も実践するコアとし本日は 55歳からでも失敗しない投資のルールと いうこちらの方をご紹介していきたいと 思います世界の超富裕層が大切にする基本 や失敗しない資産運用術がまとめられて おります特に50代以降の自体が近い世代 に向いている内容です早速結論それと女 投資家って言いますと50代以降はゴール ベースのコア投資をやりましょうという ことが言われておりますねそれは5年以上 の中調教を見据えた投資です短期的な ギャンブル性のあるうんにせずれるような 投資ではありません企業収益の成長と共に 成長するような長期的な投資です利子や 配当を着実に積み上げていくものです複利 運用をもちろん意識します簡単で悩む必要 がないので継続していける当初方ですね 継続するっていうことが投資では最も大... Read More
Key Insights
- ・50代以降の基本戦略は、老後の目標から逆算し、5年以上の中長期で企業成長や利子、配当を取り込みながら複利運用を続けるゴールベースのコア投資である。
- ・投資の継続は、短期間で大きな利益を狙うことより重要であり、簡単で迷いにくい運用方法を選ぶことが、相場変動に左右されず資産形成を続ける土台になる。
- ・銘柄の分散は、値動きの予測が難しい個別株への集中を避け、複数の銘柄を一つにまとめた投資信託を利用することで、特定企業の下落による影響を抑える方法である。
- ・インデックスファンドは、指標に連動するため手数料が安く、市場全体の上昇に平均的に参加できる点が強みであり、初心者の基本的な選択肢として紹介されている。
- ・アクティブファンドは、多くが手数料などの影響でインデックスに負ける一方、一部には上回る商品もあるため、インデックスを基本としつつ選択肢を固定しすぎない考え方が示されている。
- ・時間の分散は、長期保有によって短期的な収益の振れを平均化する考え方であり、積立投資だけでなく、保有期間そのものを長く確保することも含んでいる。
- ・値動きの分散は、異なる動きをしやすい株式と債券を組み合わせる伝統的な方法であり、株式だけを保有する場合より、資産全体の変動と損失リスクを抑える効果が期待される。
- ・年齢別の資産配分は、50歳までは株式中心で形成し、50歳から70歳までは債券を加えて守りを意識し、70歳以降は生活目的から逆算して計画する考え方である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 50代から失敗しにくい老後投資を始める方法は?
老後に必要な資金と使う時期を定め、その目標から逆算して5年以上の中長期運用を設計する。短期的な値上がりを追わず、投資信託による銘柄分散、長期保有による時間分散、株式と債券による値動きの分散を組み合わせ、利子や配当も再投資しながら継続することが基本となる。
Q: ゴールベースのコア投資とは何ですか?
ゴールベースのコア投資とは、老後生活や家族への資産承継などの目的を先に決め、必要な時期と金額から逆算して運用する方法である。短期売買で大きな利益を狙うのではなく、企業収益の成長、利子、配当、複利を取り込み、簡単で継続しやすい中長期の仕組みを資産運用の中心に据える。
Q: 老後投資で必要な3つの分散とは何ですか?
必要な分散は、銘柄の分散、時間の分散、値動きの分散である。銘柄は投資信託などで幅広く保有し、時間は長期保有や積立によって購入時期と収益の振れをならす。値動きは株式と債券のように異なる動きをする資産を組み合わせ、特定の銘柄や市場環境だけに依存する危険を抑える。
Q: 50代の初心者には投資信託が向いているのはなぜですか?
投資信託は、多数の銘柄を一つの商品として保有でき、個別企業の将来を自分で予測する負担と集中リスクを抑えられるためである。個別株は大きく上昇する可能性がある一方、大幅に下落する可能性もあり、プロでも予測を誤る。使い勝手の面でも、投資信託は初心者が分散運用を始めやすい選択肢とされる。
Q: インデックスファンドとアクティブファンドはどう選びますか?
初心者は、指標に連動し、手数料が安く、市場全体の上昇に平均的に参加できるインデックスファンドを基本にすると考えやすい。アクティブファンドは手数料の影響でインデックスに負ける商品が多いとされるが、一部には上回る商品もある。どちらも銘柄分散は可能なので、費用と運用方針を踏まえて選ぶ。
Q: 50代の一括投資と積立投資はどちらがよいですか?
すでにまとまった資金を持ち、長期的な上昇を想定する商品へ投資する場合は、一括投資のほうが早く複利運用を始められ、現金を待機させる機会損失を減らせる可能性がある。一方、購入直後の下落が不安なら積立投資にも利点がある。年齢だけで決めず、保有資金、運用期間、価格変動への耐性に応じて組み合わせる。
Q: 年齢に応じて資産配分を変える方法は?
50歳までは給与という人的資本から収入を得られるため、株式を中心に資産形成を進める。50歳から70歳までは退職と資金の使用時期が近づくため、債券を組み入れて値動きの分散と資産防衛を意識する。70歳以降は、生活費やセカンドライフなどの目的と支出時期を確認し、ゴールから逆算して配分を調整する。
Q: 子供や孫に資産を残すための運用方法は?
自分の資産は株式と債券を組み合わせたポートフォリオで運用し、そのリターンの一部から暦年贈与を行う方法が紹介されている。若い受贈者が受け取った資金を使い切らないよう、世界株式インデックスなどで長期運用するところまで計画する。若い世代は運用時間を長く確保できるため、時間を資産形成に生かせる。
Summary & Key Takeaways
-
50代以降は、短期的な値上がりを狙う投機ではなく、老後の目標から逆算するゴールベースのコア投資が適している。企業収益の成長、利子や配当、複利の効果を取り込みながら、5年以上の中長期で運用を継続する。簡単で迷いにくい仕組みにすることが、相場変動の中でも投資を続けるための重要な条件となる。
-
失敗を抑える基本は、銘柄、時間、値動きという3つの分散である。銘柄は個別株に集中せず、複数資産を含む投資信託で分散する。時間については長期保有を基本とし、保有期間を延ばして収益の振れを抑える。値動きについては、異なる動きをしやすい株式と債券を組み合わせ、資産全体の下落リスクを軽減する。
-
資産運用は、50歳まで、50歳から70歳まで、70歳以降という人生のフェーズに合わせて変える。現役期は給与という人的資本を背景に株式中心で形成を進め、退職が近づく時期は債券を加えて守りを強化する。70歳以降は生活費、セカンドライフ、相続などの目的を明確にし、必要な時期と金額から逆算して運用計画を作る。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator