40代以降の資産配分とリバランス方法
TL;DR
長期投資では市場に居続け、株式と債券などを分散し、崩れた配分を定期的に戻すことが重要である。特に資金を使う時期が近い40代以降は、収益の最大化だけでなく、シャープレシオを意識して値動きのリスクを抑える必要がある。
Transcript
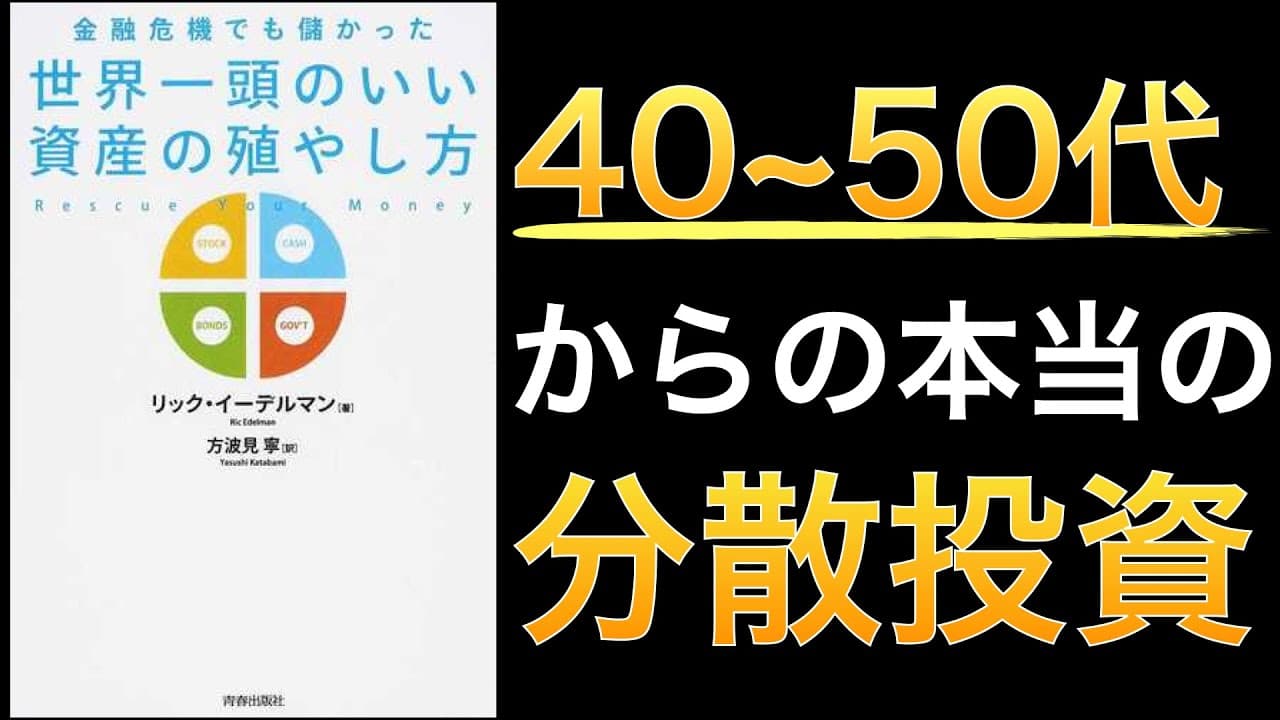
当たり前なのにできない投資の秘訣とは 本日は金融危機でも儲かった世界一頭の いい子さんの増やし方レスキュー your money というこちらの本をご紹介し ていきたいと思いますが本書を読んでみて ですねまあどちらかというと40代以降 特に50代引退前後の世代の方にとって 役立つ本なのかなと思いました著者の リックいいでルマンという方はアメリカの 大手のファイナンシャルプランニング会社 の創設者ですねアメリカではテレビとか ラジオでパーソナリティ g て出演して いることが多いらしく金融コメディアンと 異名を取るくらい初心者の方にも面白く 解説してくれるような方だそうですその ファイナンスいるプランの会社では1万人 以上のお客さんに対して当社アドバイスを しているということでした本書を読んで... Read More
Key Insights
- 長期投資は、市場の上昇がごく短期間に集中する場合でも、その利益を取り逃さないための基本戦略である。売買の時期を予測するより、市場に継続して参加することが重視される。
- 2007年のS&P500は年間5.5%のリターンを記録したが、その上昇は実質的に特定の1週間へ集中していた。その期間に市場を離れていれば、年間リターンはゼロになったとされる。
- 1994年から2008年までの約3,800日のうち、最も好調な10日間を逃すとリターンはゼロになったと紹介される。その10日間を含む場合の年間平均リターンは6.5%だった。
- シャープレシオは、無リスク資産の収益率を超える収益を価格変動の大きさで評価し、リスク当たりのリターンを示す指標である。資金の使用時期が近い人ほど重視すべきだとされる。
- 最適化ポートフォリオは、株式だけでなく値動きの異なる資産も組み合わせ、シャープレシオの最大化を目指す構成である。最大リターンでは株式中心の構成に劣っても、リスクを大きく抑えられる。
- 資産配分の変更時期は、実年齢だけでなく健康状態や残された運用期間によって判断する必要がある。動画では、早ければ40代、遅くとも60歳頃から安定性を重視する考え方が示される。
- リバランスは、値上がりした資産を売って値下がりした資産を買い、目標配分へ戻す行動である。相場の底や天井を予測せず、安く買って高く売る取引を仕組みとして実行できる。
- リバランスは、実施しない場合より有効とされる一方、頻繁に行えばよいとは限らない。紹介された検証では、1年ごとより3年ごと、5%乖離時より10%乖離時の方が高いリターンだった。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 長期投資で市場に居続ける必要があるのはなぜですか?
市場の利益が、予測困難な少数の日や週に集中する場合があるためです。2007年のS&P500では年間5.5%の上昇が実質的に特定の1週間に集中し、その期間を逃すと年間リターンがゼロになったと紹介されています。売買時期を当てようとせず、継続して保有することが利益を取り逃さない方法とされます。
Q: 好調な数日を逃すと投資成績はどう変わりますか?
紹介された1994年から2008年までの15年間のデータでは、約3,800日のうち最も好調な10日間を逃すと、リターンがゼロになったとされています。その10日間を含めて保有し続けた場合は、年間平均6.5%のリターンでした。わずかな期間の不在が長期成績を大きく変える例です。
Q: 最適化ポートフォリオとは何ですか?
最適化ポートフォリオとは、単純に最大の収益を狙うのではなく、リスク当たりのリターンを示すシャープレシオの最大化を目指す資産構成です。株式に債券など値動きの異なる資産を組み合わせることで、期待リターンの低下を比較的小さくしながら、価格変動のリスクを大幅に抑える考え方です。
Q: シャープレシオを重視する必要があるのはなぜですか?
シャープレシオは、無リスク資産の収益率を上回る収益が、どれほどの価格変動を伴って得られたかを示します。資金を使う時期が近づくと、大幅な下落から回復を待つ時間が短くなるため、収益の高さだけでなく安定性が重要です。特に引退前後では、リスク当たりのリターンを意識する必要があると説明されています。
Q: 40代以降は資産配分をどのように考えるべきですか?
早ければ40代、遅くとも60歳頃から、最大リターンだけでなくリスク抑制を考えた分散型の配分を検討すべきだとされています。ただし判断基準は実年齢だけではありません。健康状態が良く運用期間が長い人はリスクを取りやすく、資金の取り崩しが近い人は、株式以外の資産を増やして安定性を高める考え方が示されています。
Q: リバランスで安く買い高く売る方法は?
あらかじめ資産ごとの目標比率を決め、相場変動で比率が崩れたときに元へ戻します。例えば株式75%、債券25%が株価下落によって60%対40%になった場合、相対的に比率が上がった債券を売り、割安になった株式を買います。これにより、高くなった資産を売り、安くなった資産を買う行動を機械的に実行できます。
Q: リバランスはどのくらいの頻度で行うべきですか?
本書には具体的な頻度や乖離率の指定はありませんが、動画で紹介された別の検証では、全く調整しない方法は最も悪い結果でした。一方、1年ごとより3年ごと、配分が5%ずれた時より10%ずれた時にリバランスする方が高いリターンを示しました。頻繁に触りすぎず、一定の間隔や乖離を待つ考え方が示されています。
Q: 40代から60代のポートフォリオ例はどのようなものですか?
働き盛りの40代から50代の例では、米国株式60%、海外株式15%、債券15%、金や不動産など12%という株式中心の配分が紹介されています。定年後の60代以降も株式は半分以上を占めますが、債券は約4分の1へ増えます。動画内では、現在の環境ならリスク抑制と流動性を目的に、債券の代わりに現金を使う考えも述べられています。
Summary & Key Takeaways
-
長期投資が重要なのは、市場の利益が短い期間に集中する場合があるからである。2007年のS&P500は年間で5.5%上昇したが、その利益は実質的に特定の1週間に生じたと紹介される。1994年から2008年までの約3,800日のうち、上昇率が高い10日間を逃すとリターンがゼロになったというデータもあり、売買時期を予測せず市場に居続けることが重視されている。
-
資金を使う時期が近づくほど、最大リターンよりもリスク当たりのリターンを重視する必要がある。株式100%は高い収益を期待できる一方、短期間で30%下落する可能性も示される。株式に債券や現金、不動産などを組み合わせると、期待収益の低下を抑えながら変動幅を小さくできる。配分を変える時期は実年齢だけでなく、健康状態や運用可能期間も考慮して判断する。
-
リバランスは、値上がりした資産を売り、値下がりした資産を買う仕組みであり、安く買って高く売る行動をルール化できる。株式75%、債券25%の配分が暴落で60%対40%になった場合、債券を売って株式を買い、元の比率へ戻す。ただし頻繁な調整が常に有利とは限らず、紹介された検証では3年ごとや10%乖離時の調整が、より頻繁な方法より高いリターンを示した。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator