FIREで早期リタイアする方法とは?
TL;DR
FIREを目指すには、学費に対する収入増を考えて職業を選び、固定費を削減し、低コストのインデックス投資で資産を築く。年間生活費の25倍を一つの目安とし、資産を年4%ずつ取り崩すほか、好きな仕事の収入を残すサイドFIREも現実的な選択肢になる。
Transcript
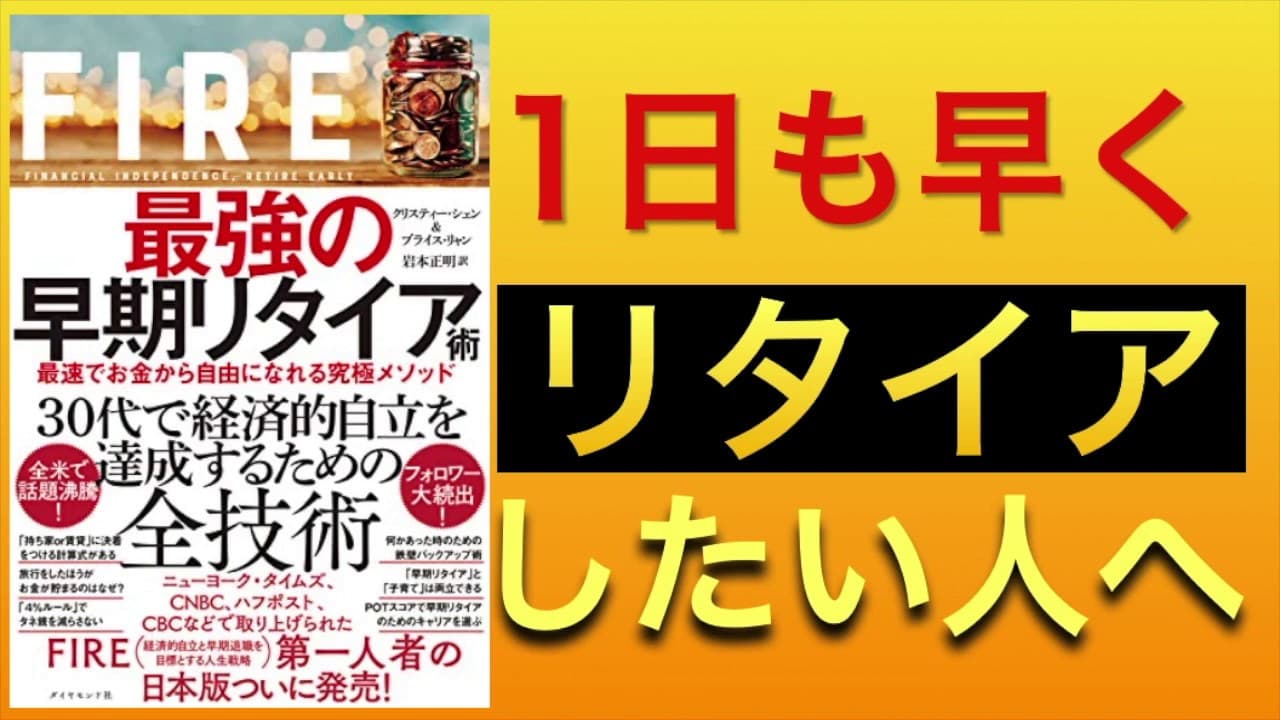
入る基づきです1日も早くに対してあなたへ 最強の早期リタイヤ fire てることでこちらの本の紹介をしていきたいとおもい ます この本の著者は中国の貧しい家庭で育っておりその過程では1日およそ50円ぐらいで 暮らすようなとっても貧乏な家族だったんですね なんですけれども彼女はもう本当に さんの努力を積み重ねて30代でファイヤ愛南シャル independence で リタイヤあり経済的な独立をして早期リタイアをするという ファイヤーを達成したということですねかなり読み応えもあって専門的な内容も多かっ たんですけれども今回の動画では前半部分のざっくりとした概要の部分を3 てっぷに分けてご紹介していきたいと思いますそれでは行きましょうその1職業にはコ スパがあるということで皆さんも動画とかで見たこ... Read More
Key Insights
- 職業選択は、情熱だけでなく教育に必要な費用と卒業後に増える収入を比較し、投資効率の高い技能を選ぶことが早期の資産形成につながる。
- POTスコアは、最低賃金から増える年収を学費で割って職業教育の費用対効果を測る指標であり、就職や若い時期の転職判断にも活用できる。
- 節約の優先順位は、銀行手数料や未利用のサブスクリプションなど、生活の満足度を下げずに廃止できる支出から見直すことである。
- 住宅費の比較は、家賃と毎月のローン返済額だけでは不十分であり、頭金、税金、維持費、修繕費などの所有コストも含める必要がある。
- 節約後のご褒美は、高級品の購入より旅行などの経験に振り向ける考え方が示され、物価の安い地域を組み込めば旅行中の生活費も抑えられる。
- インデックス投資は、市場平均に連動するため運用の手間と人件費が小さく、長期投資で大きな負担となる年間手数料を抑えやすい方法である。
- 資産配分は、株式、債券、不動産などリスクとリターンが異なる資産を組み合わせ、期待リターンを一定程度保ちながら変動を抑える考え方である。
- サイドFIREは、投資資産からの収入と好きな仕事からの収入を組み合わせるため、完全な早期リタイアより必要資産と達成までの期間を抑えられる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: FIREで早期リタイアする方法は?
学費に対する収入増を考えて職業を選び、銀行手数料、未利用サービス、住宅、自動車などの支出を見直します。余剰資金を低コストのインデックスファンドや債券へ分散投資し、生活費を賄える資産を形成します。完全リタイアが難しければ、好きな仕事の収入を残すサイドFIREも選択肢になります。
Q: POTスコアとは何ですか?
POTスコアは、ある職業に就くことで最低賃金から増える年収額を、その技能を学ぶための学費で割って求める費用対効果の指標です。著者はライティング、会計、コンピューターエンジニアリングを比較し、学費が大きく変わらない一方で収入差が大きいエンジニアリングを選びました。
Q: なぜ好きな仕事を最初に選ばないのですか?
生活のために好きな仕事を続けなければならない状況では、十分な収入が得られず、その仕事自体を好きでなくなる可能性があるためです。著者は先に収入の高いエンジニアとして資産を築き、FIRE達成後に本当に好きだった執筆へ移りました。情熱を諦めるのではなく、実行する時期を後ろへずらす戦略です。
Q: FIREのために支出を減らす方法は?
最初に銀行手数料、使っていないサブスクリプション、固定電話など、廃止しても痛みの少ない支出を削ります。次に外食や飲み会などの支出を無理のない範囲で見直し、最後に住宅や自動車といった金額の大きな固定費へ取り組みます。大切な楽しみまで一律に削る必要はありません。
Q: 持ち家と賃貸を比較する方法は?
家賃と毎月のローン返済額だけを比べるのではなく、頭金、諸費用、税金、維持費、修繕費などを含めて判断します。本書ではローンの月額を1.5倍して家賃と比べる考え方が示されていますが、これはアメリカの不動産事情に基づきます。住宅価値が残りにくい日本では、さらに慎重な比較が必要だという補足もあります。
Q: なぜインデックスファンドが推奨されるのですか?
インデックスファンドはS&P500、日経平均、TOPIXなどの市場指標に連動する仕組みで、銘柄選びに多くの人件費を必要とせず、手数料を抑えやすいためです。アクティブファンドでは年間1%や2%の手数料差が長期的に大きく影響するため、著者は低コストのインデックス投資を選んでいます。
Q: 株式と債券を組み合わせる理由は何ですか?
株式は高いリターンを期待できる一方で値動きが大きく、債券はリターンが低い代わりに安定性が高いと説明されています。異なる資産を組み合わせることで、期待リターンをある程度維持しながら全体のリスクを小さくすることを目指します。著者は債券40%、株式60%という比較的安全性を重視した配分を採用しました。
Q: 4%の法則とサイドFIREとは何ですか?
4%の法則は、形成したポートフォリオから毎年4%ずつ取り崩し、平均リターンで減少分を補うという考え方です。ただし紹介された結果では5%が失敗しており、出口戦略への備えが必要です。サイドFIREは、資産収入に好きな仕事の収入を加え、完全リタイアより少ない資産で早期の自由を目指す方法です。
Summary & Key Takeaways
-
早期リタイアへの第一歩は、情熱だけでなく教育費と将来の収入を比較して職業を選ぶことである。著者は学費に対して最低賃金からどれだけ収入が増えるかを示すPOTスコアを使い、執筆や会計よりコンピューターエンジニアリングを選択した。まず収入を得やすい技能で資産を形成し、経済的に自立してから好きな仕事に移る考え方である。
-
節約は、銀行手数料や未利用のサブスクリプションなど、痛みを伴わない支出から始める。次に外食や飲み会を見直し、住宅や自動車など影響の大きい固定費を削る。持ち家はローン返済額だけでなく、税金、維持費、修繕費なども含めて賃貸と比較する必要がある。節約額の一部は物ではなく、旅行などの思い出に使う方法が示される。
-
投資では、手数料の高いアクティブファンドより、低コストで市場平均に連動するインデックスファンドを重視する。株式と債券など値動きの異なる資産を組み合わせ、リターンを保ちながらリスクの低減を図る。形成した資産は4%の法則を目安に取り崩すが失敗例もあるため、収入を少し残すサイドFIREや出口戦略も検討すべきである。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator