定年前後のお金を最大化する方法
TL;DR
定年前後は、再雇用時の給付金、退職日の調整、退職金の受取方法、年金の繰下げをまとめて比較すると手取りを増やせる。制度ごとに年齢、賃金、税金、社会保険料への影響が異なるため、勤務先の規定と自分の条件を早めに確認することが重要である。
Transcript
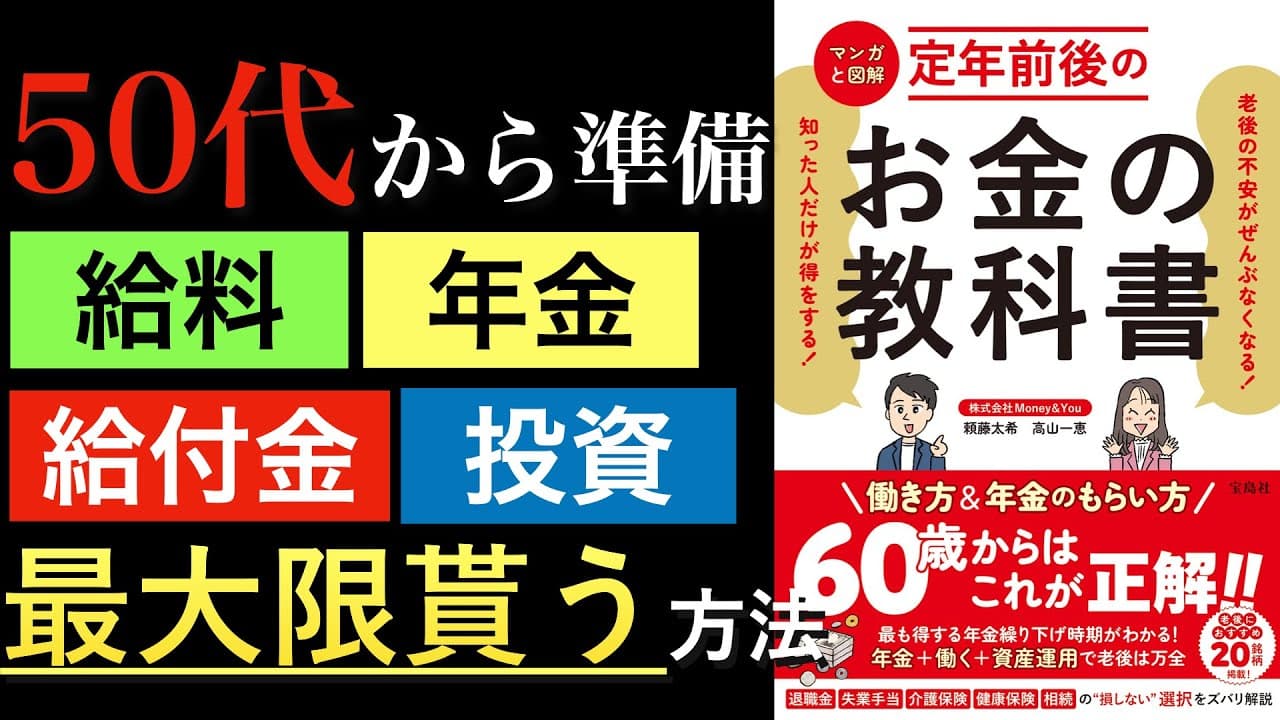
老後の不安が全部なくなる 知った人だけが得をする定年前後のお金の お得な制度なんかが1冊にまとまった こちらの本定年前後のお金の教科書本日は ご紹介していきます 株式会社マネー&you代表取締役のより 藤大樹さんと同じく取締役高山和恵さんの 強調です 漫画や図解が多くフルカラーで見やすい ものになっておりましたなおかつ非常に 充実した内容だったので定年後の計画を 考え始める 50代から必須の内容がですね盛り だくさんでございますやはり今の時代60 歳以降も働くことによっていろんな選択肢 が増えてくるので 自分はどんな働き方や年金のもらい方をし たらいいかこれ一冊でわかりますまた給付 金や相続失業手当健康保険に関する話など 一人で調べるには限界があるような制度に 関する話がすごくわかりやすくな... Read More
Key Insights
- ・老後前半は年金と勤労収入、後半は年金と資産運用収入を組み合わせることで、年金だけに頼らず生活資金を確保する選択肢を広げられる。
- ・厚生年金は70歳まで加入して受給額を増やせる一方、加入中に年金を受給すると、給与との合計額によって在職老齢年金が減額される可能性がある。
- ・高年齢雇用継続基本給付金は再雇用後の賃金低下を補う制度であり、月給40万円が24万8000円になった例では月3万3976円が給付される。
- ・失業給付は65歳未満なら基本手当が90日から150日分、65歳以降なら高年齢求職者給付金が30日または50日分となり、退職日が受給額を左右する。
- ・64歳11カ月での退職は失業給付と年金の受給を最適化できる場合があるが、勤務先の退職金制度や控除額によっては65歳以降の退職が有利になる。
- ・退職金の一時金受給は退職所得控除を利用でき、社会保険料も引かれないため、退職金が控除額以内なら税金がゼロになる可能性がある。
- ・退職金の年金受給は企業の予定利率で運用され、浪費を防ぎやすい一方、雑所得として扱われ、税金だけでなく社会保険料もかかる点に注意が必要である。
- ・年金の繰下げ受給は1カ月につき0.7%増額され、2023年4月からは過去5年分を一括請求しても、それ以前の繰下げ増額が以後の年金に反映される。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 再雇用で給与が下がった場合に受け取れる給付金とは何ですか?
高年齢雇用継続基本給付金は、再雇用後に賃金が大きく下がった人を補助する制度である。動画の例では、定年前の月給40万円が24万8000円へ下がり、賃金低下率が62%、支給率が13.7%となるため、月3万3976円が給付される計算である。
Q: 高年齢雇用継続基本給付金の支給額を計算する方法は?
最初に再雇用後の賃金を定年前の賃金で割り、賃金低下率を求める。次に、その低下率に対応する支給率を厚生労働省の表で確認し、再雇用後の賃金へ掛ける。動画では24万8000円に13.7%を掛け、3万3976円と算出している。
Q: 65歳前後で退職すると失業給付はどう変わりますか?
65歳未満で退職した場合は雇用保険の基本手当となり、動画では90日から150日分を受給できると説明されている。65歳以降に退職すると高年齢求職者給付金となり、給付は30日または50日分になるため、退職時点によって受取額に差が生じる。
Q: 64歳11カ月で退職すると得になるのはなぜですか?
動画では、64歳11カ月で退職すると、最大150日分の基本手当を確保しながら年金も受け取り続けられる考え方が紹介されている。ただし、勤務先の退職金制度や退職所得控除への影響によっては、65歳を超えてからの退職が有利になる場合もある。
Q: 退職金を一時金で受け取るメリットは何ですか?
一時金には退職所得控除を利用できる利点があり、金額が控除額以内なら税金がゼロになる可能性もある。また、社会保険料が引かれず、受け取った資金を自分で運用できる。ただし、大金を一度に受け取ることで無駄遣いしやすくなる点には注意が必要である。
Q: 退職金を年金形式で受け取るメリットと注意点は何ですか?
年金形式は資金が少しずつ入るため、一時金を浪費する危険を抑えやすく、企業の予定利率による運用で受取額が増える場合もある。一方で雑所得として扱われ、退職所得控除は使えず、公的年金等控除後の所得に税金と社会保険料がかかる。
Q: 年金を繰り下げると受給額はどのくらい増えますか?
繰下げ受給では1カ月ごとに0.7%増額される。動画の例では、65歳から年170万円を受け取れる人が70歳まで5年間繰り下げると、基礎年金と厚生年金の合計が年241万円になる。受給を待つ期間と、その後の増額を比較して判断する必要がある。
Q: 年金の繰下げ中に急にまとまったお金が必要になったらどうしますか?
繰下げ中でも、過去5年分の年金をさかのぼって一括請求できると紹介されている。動画の例では72歳で資金が必要になった場合、67歳から72歳までの分を一括受給できる。2023年4月からは、それ以前の繰下げによる増額が以後の年金にも反映される。
Summary & Key Takeaways
-
老後前半は年金と勤労収入、後半は年金と資産運用収入を組み合わせることで、年金だけに依存しない選択肢が生まれる。60歳以降も厚生年金へ加入しながら働けば将来の年金を増やせる一方、受給中の給与額によっては在職老齢年金が減額される可能性がある。再雇用で賃金が大きく下がった場合は、高年齢雇用継続基本給付金による補填も検討できる。
-
失業後の給付は、退職時点が65歳未満なら雇用保険の基本手当、65歳以降なら高年齢求職者給付金となり、動画の説明では給付日数に大きな差がある。64歳11カ月での退職が有利になる場合もあるが、退職金制度や控除額との関係によって結果は変わる。最終出社日がわずかに異なるだけでも受取額に差が出る可能性があるため、事前の比較が欠かせない。
-
退職金は一時金、年金、両者の併用から選べる企業があり、税金、社会保険料、予定利率、資金管理能力を踏まえて判断する。一時金には退職所得控除と社会保険料が引かれない利点があり、年金形式には分割受給と企業による運用の利点がある。年金の繰下げは1カ月当たり0.7%増額され、急な資金需要には過去5年分の一括請求で対応できると紹介されている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator