30歳会社員がFIREを実現する方法
TL;DR
FIREを目指すには、満足度を落とさない範囲で支出を最適化し、毎月の投資額を最大化して、高配当・連続増配株などを継続的に積み上げる。必要資産は望む生活費と労働収入で変わり、好きな仕事を続けるセミリタイアなら完全リタイアより現実的になる。
Transcript
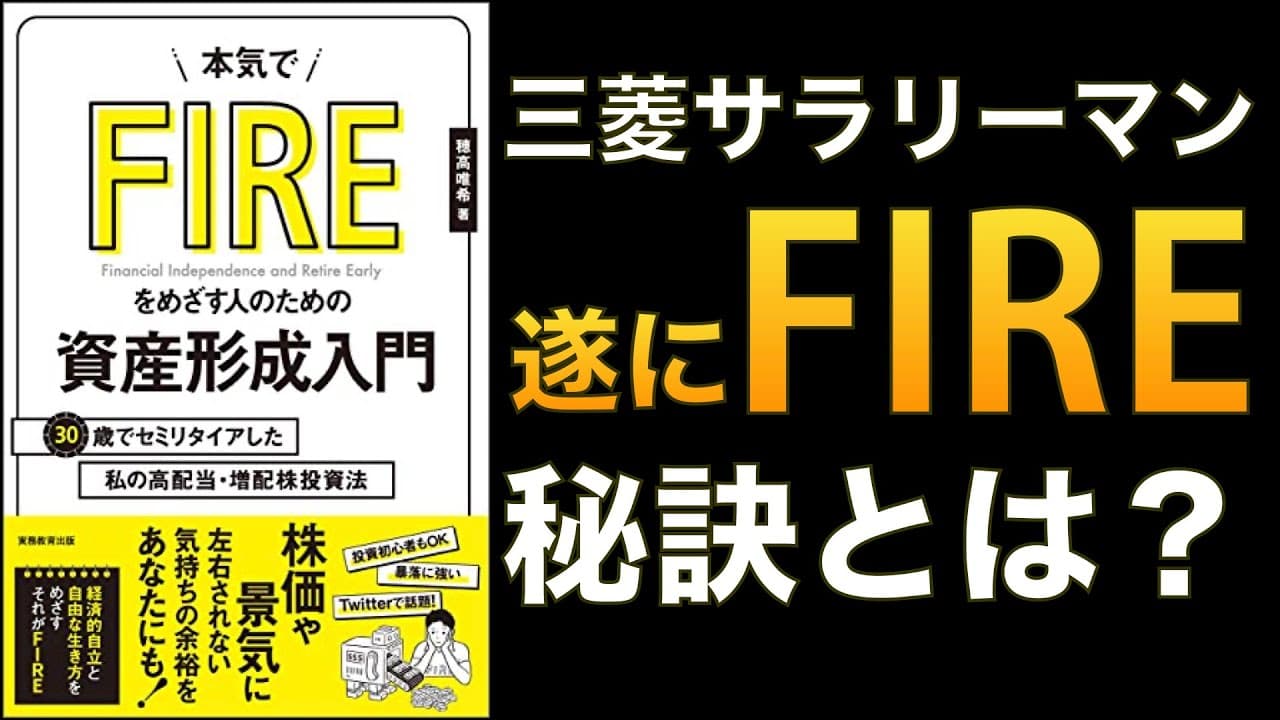
本気でファイヤーを目指す人のための資産形成入門というですねこちらの本を本日はご 紹介していきたいとおもいます タイトルにある通り三菱サラリーマンという方ですね皆さん知ってる方もいうかもしれ ないんですけれども 投資ブロガーですねその方が昨年の秋冬ぐらいについにリアル うファイヤ者ですよしかも30歳ですよ30歳でセミ自体嫌した 私の後輩と憎愛兜手術ということでまぁその秘訣が記された本になっております 今までもですねこのチャンネルでファイアーに関する本いろいろをご紹介してきました まあ概要欄とかにもリンクを載せておくんですけれども 今回の本は日本人ぞしかもさがリーマンの方によるファイアーの体験記ですね しかも30銭ってめちゃくちゃ早いですよね前回ご紹介してたハイヤーではまあ アメリカ人のファイア... Read More
Key Insights
- FIREは、経済的自立を達成して早期退職する考え方であり、完全に働かない形だけでなく、好きな仕事の収入と資産収入を組み合わせるセミリタイアも含まれる。
- 支出の最適化は、苦痛を伴う切り詰めではなく、価値を感じるものにだけお金を使い、公共施設、図書館、徒歩、株主優待などを合理的に活用する考え方である。
- 投資余力は、収入額だけでなく支出管理によって決まり、著者は2017年4月以降、毎月35万〜40万円を株式の買い付けに回して資産形成を加速させた。
- 高配当・連続増配株は、定期的な配当収入と不況時の安心感を得やすく、資産から生活費を生み出したいFIRE志向の投資家に適した選択肢である。
- 最適な投資手法は、理論上の効率だけでは決まらず、個別株、投資信託、高配当ETF、地域分散などから、本人が心地よく継続できる方法を選ぶことが重要である。
- 高配当ETFは、個別銘柄の選定や管理を負担に感じる人の選択肢であり、紹介されたVYM、HDV、SPYDには、配当利回り、値動き、運用実績の長さに違いがある。
- 必要資産額は生活水準によって大きく変わり、月30万円を必要とする生活では約1億円が想定される一方、月10万円なら約3000万円でも可能性が生まれる。
- セミリタイアは、3000万円を年利4%で運用して年間120万円の資産収入を得て、さらに好きな仕事で月10万円を稼ぐという組み合わせなら現実味が増す。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 会社員がFIREを目指す方法は?
まず望む生活と毎月の生活費を決め、リタイア後に必要な資産収入を逆算する。次に、価値を感じない支出を公共施設、図書館、徒歩、株主優待などで最適化し、毎月の投資額を最大化する。その資金を高配当・連続増配株など、自分が無理なく継続できる投資先へ積み上げることが基本となる。
Q: FIREとは何ですか?
FIREは「経済的に独立して早期リタイアする」という考え方である。資産から得られる配当などで生活費を賄い、会社の給与に依存しない状態を目指す。完全に仕事を辞める形だけでなく、資産収入を得ながら好きな仕事で不足分を稼ぐセミリタイアも、現実的な選択肢として紹介されている。
Q: FIREに必要な資産額はいくらですか?
必要額は毎月の生活費と、リタイア後にも働くかどうかで変わる。月30万円かかる生活なら約1億円が必要になる可能性がある一方、田舎の持ち家などで住居費がなく、月10万円で暮らせるなら約3000万円でもセミリタイアは数字上可能とされる。一律の目標額ではなく、希望する生活から逆算する必要がある。
Q: 支出を最適化する方法は?
無理にすべてを切り詰めるのではなく、自分が価値を感じない支出から合理的に減らす。例として、読書には図書館、運動には区民プールや公共のトレーニング室を使い、10キロ程度なら徒歩を選ぶ方法が挙げられる。会社の飲み会を断る、映画を株主優待で見る、散髪をセルフカットにする工夫も紹介されている。
Q: なぜ米国の連続増配株がFIREに向いているのですか?
米国には、長い期間にわたって増配を続けてきた高配当企業が日本より多く、定期的な配当収入を重視するFIREと相性がよいとされる。連続増配株は不況時にも比較的安心感があり、個別企業から配当を受け取る実感も得られる。一方で為替リスクがあり、特定の方法だけが正解ではない点にも注意が必要である。
Q: 個別の高配当株と高配当ETFはどちらがよいですか?
どちらが適するかは、銘柄管理を楽しめるかどうかで変わる。個別株は企業を選び、配当や株主優待を受け取る楽しさがある一方、管理の手間がかかる。面倒に感じる人には高配当ETFが選択肢となり、動画ではVYM、HDV、SPYDが紹介されている。理論上の優劣より、本人が継続できることが重視される。
Q: セミリタイアを実現する方法は?
生活費の全額を資産収入だけで賄おうとせず、好きな仕事の収入と組み合わせる。例えば生活費が月20万円なら、3000万円を年利4%で運用して年間120万円、月換算で10万円の資産収入を得て、残りの月10万円を好きな仕事で稼ぐ形が示されている。完全リタイアより必要資産を抑えられる点が特徴である。
Q: FIRE向けの投資方法はどう選べばよいですか?
最も効率的とされる方法だけにこだわらず、自分が安心して長期間続けられるかを基準に選ぶ。投資信託、米国個別株、全世界分散、高配当ETFにはそれぞれ長所と短所がある。著者は米国の高配当・連続増配株を中心にしながら、日本、英国、オーストラリア、ベトナム、香港などにも投資していた。
Summary & Key Takeaways
-
30歳でセミリタイアした三菱サラリーマンの資産形成は、高収入だけでなく、支出を徹底的に最適化して投資資金を増やした点に特徴がある。区民プールや図書館、徒歩、株主優待などを活用し、価値を感じない支出を削減する一方、無理な我慢ではなく、自分にとって心地よい生活との両立を重視している。
-
投資の中心は、米国の高配当株、特に長期間にわたり増配を続ける連続増配銘柄である。ただし、理論上の効率だけで唯一の正解を決めず、個別株、ETF、日本株、英国株なども含め、自分が安心して楽しく継続できる方法を選ぶことが重要とされる。管理の手間を避けたい人には高配当ETFも選択肢になる。
-
FIREに必要な資産額は一律ではなく、毎月の生活費とリタイア後の労働収入から逆算する必要がある。月30万円を使う生活では約1億円が必要になる可能性がある一方、住居費を抑えて月10万円で暮らせるなら、約3000万円でもセミリタイアが数字上可能とされる。まず望む生活を定め、必要な不労所得と資産額を計算することが出発点になる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator