なぜインデックスファンドは個別株・アクティブファンド・新興国株より合理的なのか?
TL;DR
個別株や人気のアクティブファンド、高成長国へ集中するより、時価総額加重のインデックスファンドで広く分散する方が合理的です。1983年から2006年にはラッセル3000構成銘柄の64%が指数を下回り、市場上昇への貢献はわずか2%の株に集中しました。高配当株を含む各選択肢の弱点と、指数が少数の勝者を取り込める仕組みを知るために読み進めてください。
Transcript
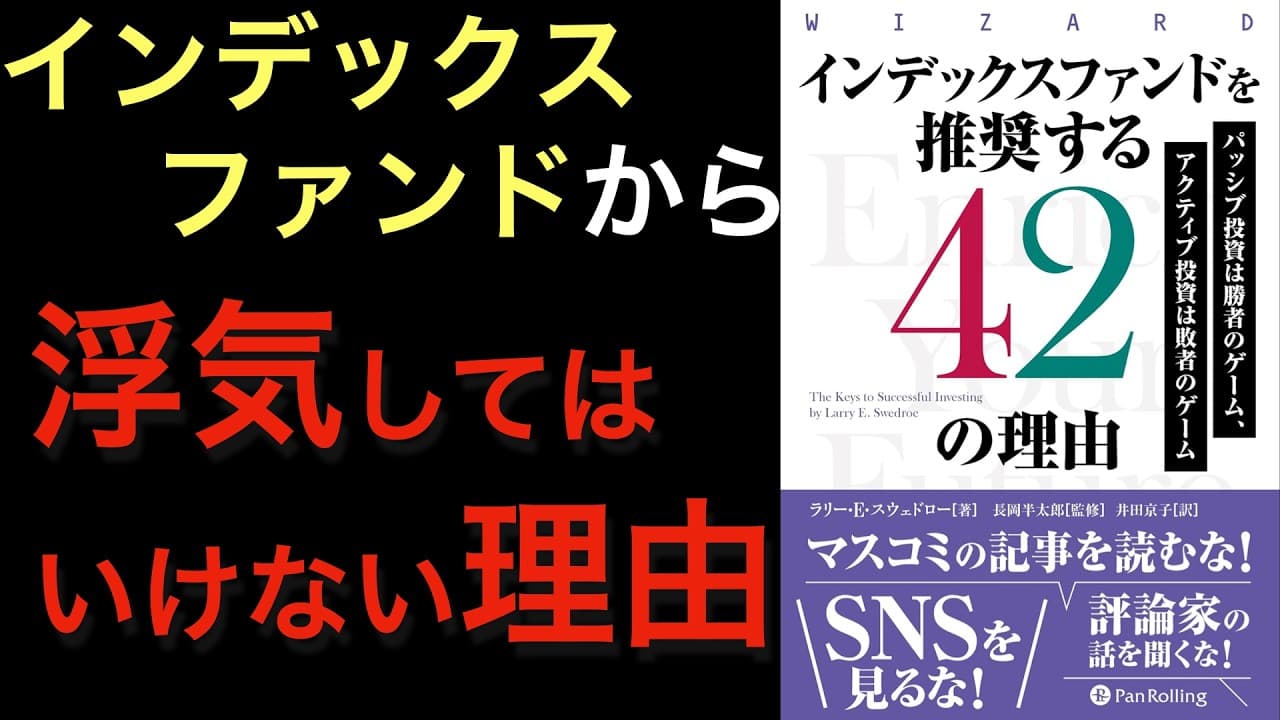
本日はインデックスファンドを推奨する 42の理由こちらの方ご紹介していきたい と思います著者はラリーEスウR出版は パンローリングですね表紙にある通り パッシブ投資は勝者のゲームアクティブ 投資は敗者のゲームま大筋の内容はですね 表紙に書いてあるようなイメージなんです けれどもま豊富な例え話だったり事例だっ たりデータとかを用いながらインデックス ファンドを買うことがいかに合理的な選択 かっていうのを学ぶことができます僕とし てはインデックス投資からしたくなった時 に読みたい本だなと思いましたねそしてま よくね巷で言われるような株式だけ持って 長期投資しておけば安心ですよっていう 内容とはちょっと違うんですよねアセット アロケーションの参考にもなるんでえ株 だけというよりは債券とかも持ちなが... Read More
Key Insights
- 個別株の集中保有は、市場全体への分散によって避けられる固有リスクをあえて負う行為であり、その追加リスクが高いリターンで報われるとは限らない。
- ラッセル3000構成銘柄の1983年から2006年の年率リターン中央値は5.1%であり、同期間の指数の12.8%を7.7ポイント下回った。
- 市場の上昇に貢献した株はわずか2%であり、64%の株がラッセル3000を下回ったため、事前に少数の勝者を見分けることは難しい。
- 時価総額加重指数は、上昇した銘柄の比率が高まり、下落した銘柄の比率が低くなる仕組みによって、好調な企業の成長を取り込みやすい。
- 情報量の多さは勝利を保証するものではなく、チーム事情を知る監督でさえ賭博で負けた事例は、効率的な市場で優位性を保つ難しさを示す。
- 過去の好成績は将来の成績を保証せず、11年連続でS&P500を上回ったファンドも、その後18年間は年率4.1%にとどまった。
- 国の経済成長率は株式リターンと直結せず、高成長への期待は現在の株価に織り込まれるため、成長国への集中が高収益を保証するわけではない。
- 高配当株の魅力は収益上の優位性より心理面にあり、自動的な配当は損失確定の痛みと、売却後に値上がりした場合の後悔を和らげやすい。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 個別株よりインデックス投資が合理的なのはなぜですか?
個別株では、市場全体を押し上げる少数の勝者を事前に選ぶ必要があるからです。1983年から2006年にはラッセル3000構成銘柄の64%が指数を下回り、市場上昇に貢献した株はわずか2%でした。広く分散するインデックスなら、その少数の勝者を選び損なうリスクを抑えられます。
Q: ラッセル3000が構成銘柄の多くを上回ったのはなぜですか?
ラッセル3000は時価総額加重で算出されるため、株価が上昇した好調な企業の比率は高まり、不調な企業の比率は低くなります。さらに、年率リターンがマイナスの企業は存続期間が短くなりやすく、指数へ悪影響を与える期間も短くなると説明されています。
Q: 個別株の追加リスクを取れば高いリターンを得られますか?
追加リスクが高いリターンにつながるとは限りません。個別企業に固有のリスクは市場全体へ分散すれば避けられるため、あえて負っても市場が報いてくれるとは限らないリスクです。少数の大当たりを狙う行動は、資産を増やすという目的から外れる可能性もあります。
Q: 多くの情報を集めれば個別株投資で市場に勝てますか?
情報量が多くても継続的に勝てる保証はありません。紹介されたピート・ローズは、監督としてチーム内部の事情を知り得る立場にありながら野球賭博で負けました。多くの情報が価格へ反映される効率的な市場では、特別な情報を持たない個人が安定して優位に立つのは難しいと説明されています。
Q: 過去に好成績だったアクティブファンドを選べば市場に勝てますか?
過去の好成績は将来の成果を保証しません。リンドナー・ラージキャップ・ファンドは1974年から1984年まで11年連続でS&P500を上回りましたが、その後18年間の年率リターンは4.1%でした。同期間のS&P500は年率12.6%で、同ファンドを大きく上回りました。
Q: 経済成長率の高い新興国へ集中投資すれば高いリターンを得られますか?
高い経済成長率が、そのまま高い株式リターンになるとは限りません。高成長国と低成長国は同じようなリターンを示し、時価総額加重では結果が同じだったと説明されています。将来の成長期待は現在の株価に織り込まれるため、成長国への集中も優位性が保証されないアクティブ運用です。
Q: 高配当株と無配株の一部売却では、経済的な結果に違いがありますか?
示された例では、経済的な結果は同じです。10ドルのA株とB株がともに1株当たり2ドルを稼ぎ、A株が1ドルを配当すると、A株は株価11ドルと現金1ドルになります。B株は12ドルとなり、そこから1ドル分を売れば、どちらも合計12ドルの資産です。
Q: 高配当株が人気なのはなぜですか?
高配当株には心理的な利点があるからです。含み損の無配株を売ると自分で損失を確定する痛みが生じますが、配当なら自動的に現金を受け取れます。ただし、配当課税後の再投資は複利運用の効率を下げ、高配当株だけに絞ると分散度も低下すると説明されています。
Summary & Key Takeaways
-
個別株への集中投資は、簡単に分散できるリスクを自ら抱える行為である。1983年から2006年のラッセル3000構成銘柄では、年率リターンの中央値が5.1%、インデックスが12.8%で、64%の株が指数を下回った。市場上昇への貢献がわずか2%の銘柄に集中していたため、事前に少数の勝者を選び出すのは極めて難しい。
-
時価総額加重指数では、値上がりした企業の比率が自然に高まり、値下がりした企業の比率は縮小する。不調な銘柄は存続期間も短くなるため、指数への悪影響が限定されやすい。一方、個別株投資では外れの多い母集団から少数の勝者を選ぶ必要があり、情報を多く持つ専門家でさえ効率的な市場で継続的に勝てるとは限らない。
-
過去に好成績だった運用者、高成長が期待される国、高配当株への偏重も、将来の超過収益を保証しない。高配当株は無配株の一部売却と経済的な結果が同じでも、損失確定や売却後の値上がりに対する後悔を避けやすいという心理的利点がある。ただし、配当課税後の再投資や投資対象の限定は、複利効率と分散度を下げる可能性がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator