日本の金利上昇は世界市場にどう波及するか
TL;DR
日本の金利上昇は、国内債券の投資妙味を高め、海外債券から日本国債への資金回帰を促す。その結果、フランスやオーストラリアなど日本の投資家の保有比率が高い市場では、債券売却と利回り上昇を通じて金融不安が広がる可能性がある。
Transcript
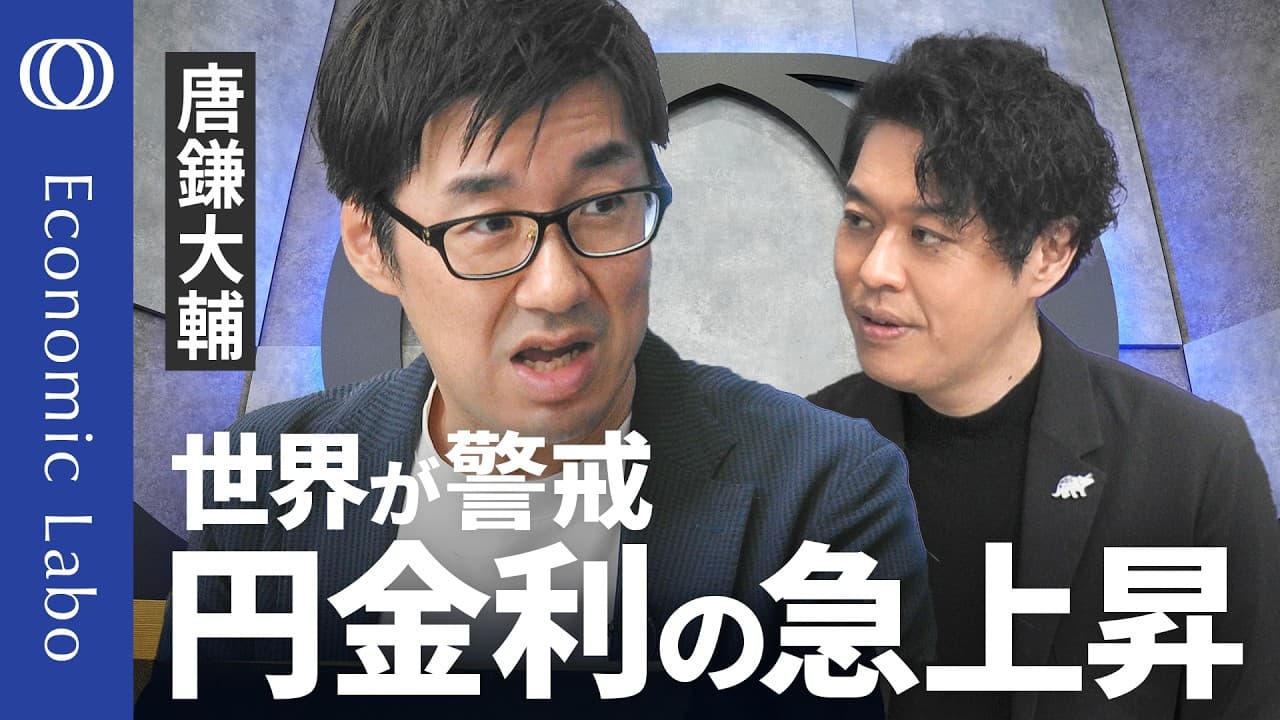
エコラボ始まります。今回のテーマは世界が懸念日本の金利急筒です。一緒にお届けするのが水ほ銀行チーフマーケットエコノミストのからカマ大輔さんです。よろしくお願いします。 よろしくお願いします。 はい。今日は3部構成でお届けします。 1部が乱工する演奏相場版の行方、 2部が世界が懸念急筒する円金利。そして 3 部の初表はちょっと思考を変えて今読むべき無料経済レポートになります。 まずこの1 番、一部なんですけれど、あの、今収録してるのは 5月8日、8日ですけど、4月30日に1 時1ドル160 円台まで演安が進んだと、ちょっとグラフを見てまずこの分析からお願いします。 はい。 そうですね。もうこれも基法の通り、報道されてる通りなんですけども、 ま、買わせ入があったのかなかったのかと、ま、あの、日銀... Read More
Key Insights
- 日本の金利上昇は、国内機関投資家に海外債券を売って日本国債へ資金を戻す動機を与え、円高と海外金利上昇を同時に招き得る。
- 米国債は日本の投資家による保有残高が最も大きいが、市場全体に占める日本勢の比率ではオーストラリアなどの方が高い。
- オーストラリアやフランスは、日本勢が海外債券投資を巻き戻した場合に、国債市場への相対的な影響が大きい国として挙げられる。
- フランス国債の売却が市場を混乱させれば、他の欧州債券へ波及し、ECBに市場安定化の対応を迫る可能性がある。
- 日本の海外債券投資は、約30年間にわたる低金利環境を前提に積み上がったため、金利正常化に伴う巻き戻しの規模も大きくなり得る。
- IMFの警鐘は日銀に利上げをやめるよう求めるものではなく、影響を受ける国や金融機関に資金流出への備えを促す趣旨である。
- 円安を抑えたい一方で金融緩和を維持する政策は整合しにくく、通貨高を望むなら利上げを含む金融政策との方向一致が必要になる。
- 日銀の利上げ判断は国内事情だけでは完結せず、海外債券市場の混乱や各国当局からの政策発信への要請にも左右され得る。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日本の金利上昇は世界市場にどう波及しますか?
日本国債の利回りが上がると、国内機関投資家は海外債券を売り、資金を日本へ戻しやすくなります。その結果、売却された外国国債の価格が下がって利回りが上昇し、各国の債券市場や金融機関へ連鎖的な影響が及ぶ可能性があります。
Q: なぜ日本の金利上昇が円高要因になるのですか?
日本国債の投資妙味が高まり、海外に投じられていた円資金が国内へ戻る可能性があるためです。海外債券を処分して日本国債へ資金を移す円キャリー取引の巻き戻しが進めば、円への需要が増え、円高方向の圧力になり得ます。
Q: なぜフランス国債が日本の金利上昇の影響を受けるのですか?
フランス国債市場では、日本の投資家が相対的に大きな存在感を持つとIMFの報告で示されているためです。日本勢が資金を国内へ戻してフランス国債を売れば、利回りが上昇し、欧州債券市場の混乱やECBの対応へ波及する可能性があります。
Q: 日本の投資家による影響が大きい海外市場はどこですか?
市場全体に占める日本勢の保有比率という観点では、オーストラリア、ルクセンブルク、アイルランド、フランスなどが挙げられています。一方、保有額そのものでは米国債が最大であり、残高と市場内シェアを分けて見る必要があります。
Q: なぜ日本の金利正常化は30年分の巻き戻しと考えられるのですか?
日本では約30年間、金利がほとんど付かない状況を前提として、機関投資家が海外債券への投資を積み上げてきたためです。国内金利が上昇すると、その前提に基づく資産配分が見直され、長年蓄積した海外資産が大きく動く可能性があります。
Q: IMFは日銀に利上げをやめるよう求めているのですか?
IMFの報告は、日銀に金利正常化をやめるよう求める内容ではありません。円金利の上昇によって日本からの投資資金が引き揚げられる可能性を示し、影響を受け得る国の金融機関などに、資金移動と市場混乱へ備えるよう促しています。
Q: 円安を抑えるには日銀の利上げが必要ですか?
唐鎌氏の整理では、金融緩和を続けながら通貨高だけを求める政策は整合しにくく、円安を抑えたいなら金融政策と通貨政策を同じ方向へ向ける必要があります。ただし実際の利上げ時期は、中東情勢などの不透明感にも左右されます。
Q: 世界の経済と金融情勢を無料レポートで調べる方法は?
IMFが4月と10月に公表する世界経済見通しと国際金融安定性報告を確認し、まず各レポートのエグゼクティブサマリーを読む方法があります。前者は経済情勢、後者は市場に近い金融情勢やシステミックリスクの把握に役立つと紹介されています。
Summary & Key Takeaways
-
日本が金利のある世界へ戻れば、日本国債の投資妙味が高まり、国内機関投資家が海外債券を売って資金を国内へ戻す可能性がある。この巻き戻しは円高要因になり得る一方、売却対象となる海外国債の価格下落と利回り上昇を招き、各国の金融市場へ波及する。
-
IMFの国際金融安定性報告は、日本の投資家による保有残高では米国債が最大である一方、各国市場に占める比率ではオーストラリア、ルクセンブルク、アイルランド、フランスなどへの影響が大きいと分析する。特にフランス市場の混乱は、欧州債券市場やECBの対応にもつながり得る。
-
日本では約30年間、金利がほとんど付かない環境を前提として海外投資が積み上がったため、金利正常化時の資金移動も大きくなり得る。日銀は国内景気や政権との関係だけでなく、海外市場への波及と各国からの牽制にも配慮する必要があり、丁寧な政策発信が重要になる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator