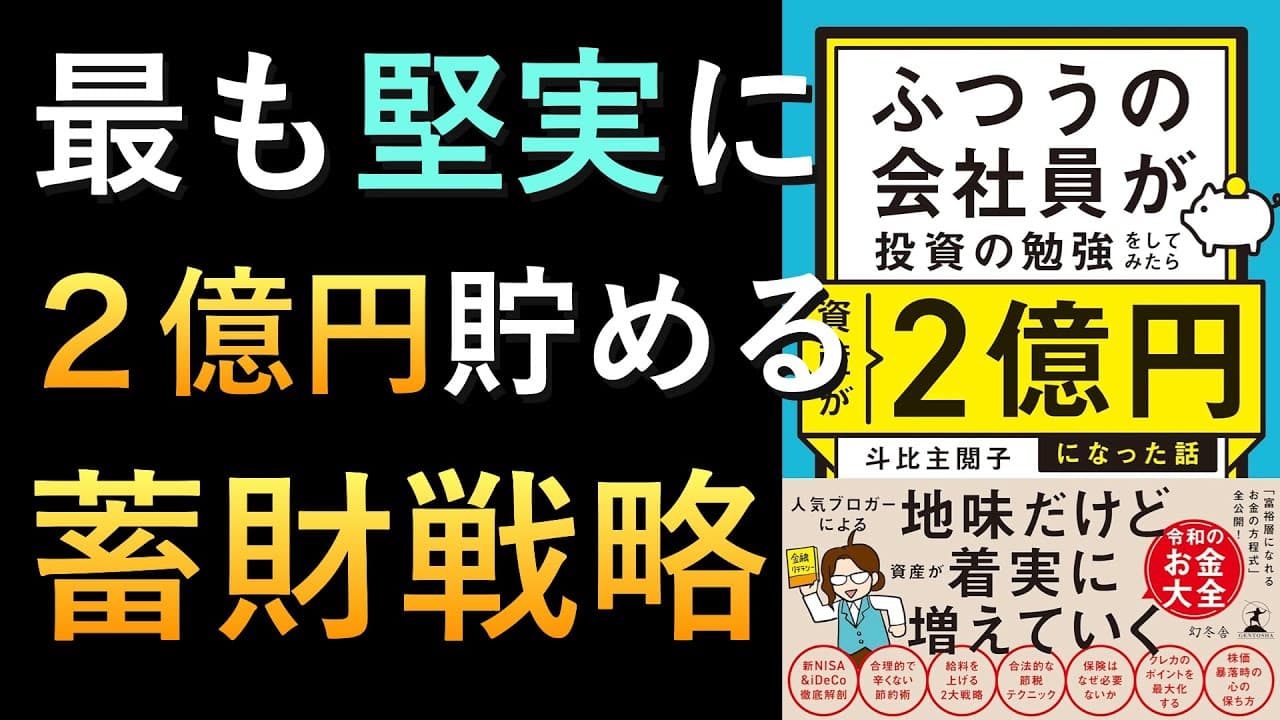
普通の会社員が堅実に資産2億円を築く方法
TL;DR
収入を増やし、大きな固定費を削り、浮いたお金を長期投資へ回し続けることが、会社員の堅実な資産形成につながる。技能の掛け算で入金力を高め、暴落時にも目的を再確認して売らず、退屈や不安を管理しながら継続することが重要である。
Transcript
本日は普通の会社員が投資の勉強をしてみ たら資産が2億円になった話。著者は トピシュエツ子さん。人気の方ですね。 出版社は現討者。こちらの本ご紹介して いきたいと思います。本書は人気ブロガー である著者が普通の会社員でありながら 地道に頑張って40代で資産2億円を 気づくまでにやった稼ぎ方、節約術投資 保険設税などいろんなお金のトピックが 盛り込まれたお金対善と呼べるような一に 堅実であることから再現性が高いものだと 思いました。また帯に地味だけど着実に 増えていくと書いてあるように一見地味で 簡単そうなことが2億円を作ることに つがっているんですけれども実はそういう のって計画はできても実行は難しかったり するんですよね。例えば皆さんは人生で 家計簿を書くのに失敗したことってあり ませんか... Read More
Key Insights
- 資産形成は、収入から支出を引いて生まれる貯蓄と、その貯蓄に利回りを掛けて得る運用成果を積み上げる行為であり、稼ぐ、節約する、投資するという3つの改善が必要である。
- 人的資本の価値は、競争相手が少ない場所へ移るか、営業と簿記、IT、法律知識など異なる技能を掛け合わせて希少性を高めることで、収入向上につなげられる。
- 技能の掛け算は、一つひとつが最高水準でなくても差別化を可能にする方法であり、営業経験に簿記2級相当の知識を加えるような組み合わせにも人材価値を高める効果がある。
- 効果的な節約は、数十円や数百円の支出を我慢することではなく、住居、保険、光熱費、通信費、交通費など、金額が大きく継続的に発生する固定費から優先して見直すことである。
- 需要が集中する時期を避けることは、大きな節約につながる。紹介者は引っ越しを3月末から前倒しし、大型家具を1月に運ぶことで、見積もり75万円を約20万円まで下げた。
- 幼児期の教育投資では、知識の先取りだけでなく、最後までやり抜く力、コミュニケーション、誠実性、親切、規則を守る姿勢などの非認知能力を育てることが重視される。
- 長期投資の成果は利回りだけでなく入金力にも支えられる。著者は約20年間で現金約9000万円を作り、単純平均では年間450万円を貯蓄や投資へ回した計算になる。
- 暴落時の売却を防ぐには、投資目的が10年、20年単位の資産形成であることを再確認し、過去の含み益を見返し、ケーキと紅茶を楽しむほど落ち着いて短期的な値動きをやり過ごすことが有効である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 普通の会社員が資産2億円を築く方法は?
収入を増やし、支出を削減して貯蓄を作り、その資金を長期投資へ回し続けることが基本である。紹介された著者は、転職やルームシェアなどで入金力を高めながら、約20年間にわたって王道の投資を継続した。投資技術だけでなく、地味な行動を実行し続けたことが資産2億円につながっている。
Q: 会社員が収入を増やすために希少性を高める方法は?
競争相手が少ない場所へ移るか、異なる技能を掛け合わせる方法がある。例えば、寿司職人が海外で働けば相対的な希少性が高まりやすい。国内で働く場合も、営業スキルに簿記、IT、法律知識など別軸の技能を加えれば、同じ営業職の中で差別化され、人材としての価値を高められる。
Q: 技能の掛け算が収入アップに有効なのはなぜですか?
一つの技能だけでは同じ能力を持つ競争相手が多くても、異なる技能を組み合わせれば該当する人材が少なくなるからである。各技能が最高水準である必要はなく、営業経験と簿記2級相当の知識のような組み合わせでも希少性を作れる。限られた勉強時間で差別化を図れる点も利点として紹介されている。
Q: 効果の大きい節約をする方法は?
支出を金額の大きさと、固定費か変動費かという観点で分類し、金額が大きく毎月発生する項目から見直す。住居費、保険、光熱費、通信費、交通費などが主な対象である。小さな買い物を繰り返し我慢するより、一度の見直しで継続的な効果が得られる支出を優先することが重要である。
Q: 引っ越し費用を安くする方法は?
需要が集中して料金が上がる時期を避け、作業時期を分散させる方法がある。動画内の事例では、3月末なら75万円と見積もられた引っ越しについて、1月に自力で運べない大型家具を先に移動した。約2か月の不便を受け入れた結果、費用は約20万円となり、55万円を節約できた。
Q: 幼児教育ではどのような能力を育てるべきですか?
国語や算数などの早期学習だけでなく、最後までやり抜く力、コミュニケーション、誠実性といった非認知能力を育てることが重視される。動画では、嘘をつかない、他人に親切にする、ルールを守る、勉強するという4つのしつけを受けた子と受けていない子で、将来の平均所得に479万円と393万円の差が示されている。
Q: 暴落時にも長期投資を続ける方法は?
投資の目的が10年、20年単位の資産形成であることを繰り返し確認し、数か月や1年程度の下落を短期的な出来事として捉える。さらに、これまで長期投資で生じた含み益を見返し、運用を続けてきた成果を確認する。不安なときはケーキと紅茶で落ち着き、慌てて狼狽売りしないことも実践策として挙げられている。
Q: 長期投資に飽きたときの対処法は?
長期投資の中心資産を崩さず、あらかじめ損失を受け入れられる少額だけを使って、ギャンブル気分を満たす投資を行う方法が紹介されている。大儲けへの期待や退屈を限定された範囲で解消し、主要な長期投資を守る狙いがある。失敗しても資産形成全体に大きな影響が出ない金額に制限することが前提である。
Summary & Key Takeaways
-
資産形成の基本は、収入から支出を引いた貯蓄と、その貯蓄を運用して得る利回りを積み上げることである。収入を増やすには、自分の希少性を高める必要がある。海外など競争相手が少ない場所へ移る方法に加え、営業と簿記、IT、法律知識など、異なる技能を掛け合わせれば、国内でも人材として差別化できる。単独では中程度の技能でも、組み合わせることで価値を生み出せる。
-
節約は小さな出費を我慢するより、金額が大きく毎月発生する固定費から見直す方が効果的である。住居費、保険、光熱費、通信費、交通費などを優先し、需要が集中する時期を避けることも有効だ。動画内の引っ越し例では、3月末の75万円という見積もりに対し、1月に大型家具を先に運ぶことで約20万円に抑え、55万円を節約している。
-
投資では、約20年間にわたり貯蓄を王道の長期投資へ回し続けた結果、資産が2億円に達したと紹介される。投資をしなくても約9000万円だった計算だが、運用によって資産はほぼ倍になった。暴落時は10年、20年単位の目的を思い出し、過去の含み益を確認して落ち着く。退屈への対策として、損失を限定できる少額だけで別の投資を楽しむ方法も挙げられる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator