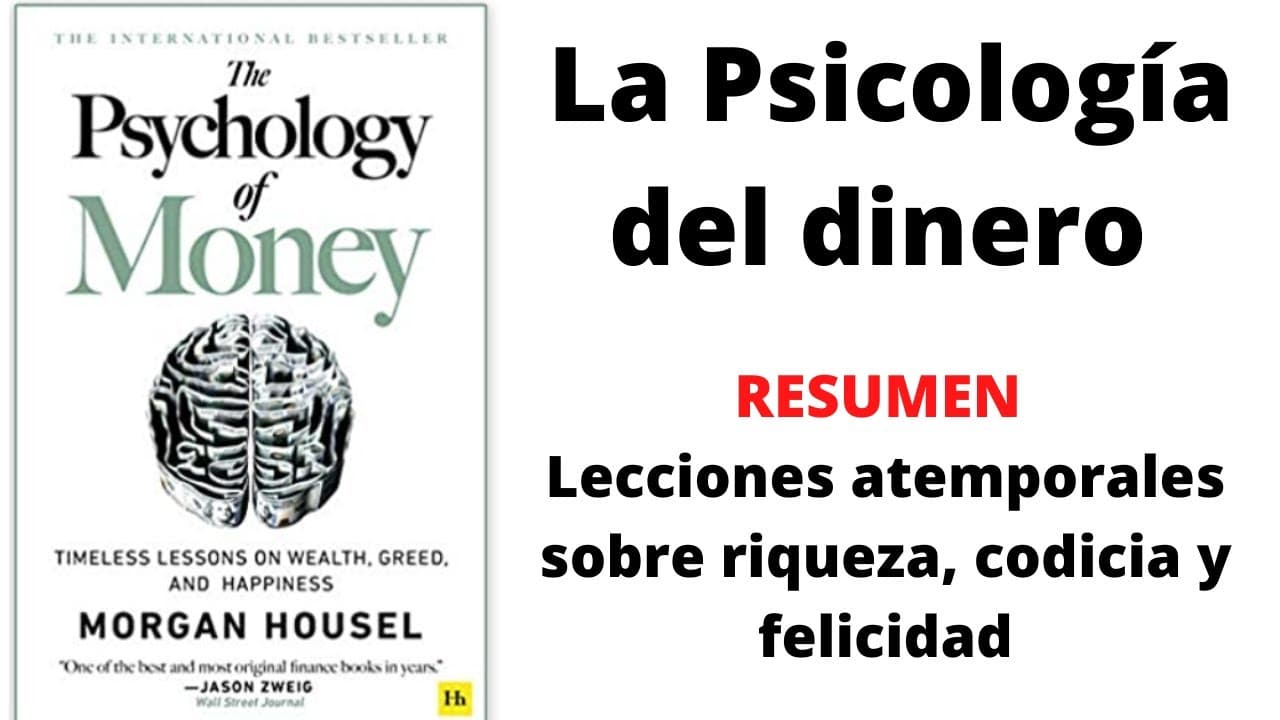
¿Qué enseña La psicología del dinero de Housel?
TL;DR
Comportarse bien con el dinero importa más que saber mucho: las decisiones no se toman en una hoja de cálculo sino con ego, orgullo, codicia y miedo de por medio. El libro reúne 19 historias cortas sobre las formas extrañas en que la gente piensa el dinero, y de ellas salen cinco aprendizajes sobre metas, interés compuesto, conservar el capital y libertad de tiempo.
Transcript
bienvenido otro vídeo más de vidas personales me primas como mensah libro la psicología del dinero de morgan house para que te vaya muy bien con el dinero muchas veces no se trata de todo lo que sabes porque estoy seguro de que sabes mucho más dinero que incluso nosotros se trata más bien de cómo es tu comportamiento frente a las decisiones de la v... Read More
Key Insights
- El éxito financiero depende del comportamiento frente al dinero, no de cuánta teoría o fórmulas sepas.
- En la vida real las decisiones de dinero se toman en la cena o en una sala de reuniones, no en una hoja de cálculo.
- La habilidad financiera más difícil es lograr que la meta deje de moverse cuando suben las expectativas.
- Es peligroso cuando la ambición por más dinero, poder y prestigio crece más rápido que la satisfacción.
- Una buena inversión busca rendimientos bastante buenos y repetibles durante periodos largos, no picos irrepetibles.
- Obtener dinero y conservarlo son habilidades distintas: una exige optimismo y riesgo, la otra humildad.
- Hacer la cosa promedio mientras todos enloquecen fue la definición de genio militar para Napoleón.
- El común denominador de las personas más felices es un sentido fuerte de control sobre sus propias vidas.
- Libro relacionado: La psicología del dinero
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Finanzas Personales México y Más Oficial
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿De qué trata el libro La psicología del dinero de Morgan Housel?
El libro parte de una idea sencilla: el dinero, las inversiones, las finanzas personales y las decisiones comerciales suelen enseñarse como un campo basado en matemáticas, donde los datos y las fórmulas indican exactamente qué hacer. Pero en el mundo real nadie revisa una hoja de cálculo al decidir. Las decisiones se preparan en la mesa de la cena o en una sala de reuniones, donde se mezclan la historia personal, la visión única del mundo de cada quien, el ego, el orgullo, el marketing y los incentivos extraños. Morgan Housel comparte 19 historias cortas que exploran las formas extrañas en que las personas piensan sobre el dinero, con el fin de entender mejor uno de los temas más importantes de la vida. El video extrae cinco aprendizajes de esas historias.
Q: ¿Por qué el comportamiento importa más que el conocimiento en las finanzas?
Porque para que te vaya bien con el dinero muchas veces no se trata de todo lo que sabes, sino de cómo te comportas frente a las decisiones de la vida relacionadas con el dinero. Hay personas mucho más inteligentes que otras y eso no determina el resultado financiero. Quienes enseñan finanzas, economía e inversiones se apoyan en fórmulas matemáticas avanzadas, pero en la vida real entran en juego elementos internos como el ego, el orgullo, la codicia, el miedo y el marketing. Puedes conocer una fórmula para tener éxito y aun así fallar si tu conducta frente al dinero te lleva a tomar riesgos innecesarios o a abandonar tu plan. Por eso el video insiste en que el éxito en las finanzas tiene que ver, en gran medida o en su totalidad, con el comportamiento.
Q: ¿Cuál es la habilidad financiera más difícil según el video?
La habilidad financiera más difícil es lograr que la meta deje de moverse. Cuando empezamos con el dinero y las inversiones creamos siempre una meta nueva, y nuestras metas y expectativas se incrementan junto con los resultados. Es lógico esforzarse por ganar más, pero el deseo de tener más empuja el objetivo varios pasos hacia adelante y genera la sensación de quedarse atrás, con la impresión de que la única forma de adelantarse es tomar riesgos cada vez mayores. Se vuelve peligroso cuando el deseo de más dinero, más poder y más prestigio incrementa la ambición más rápido que la satisfacción. Las consecuencias son tres: nunca sentirse satisfecho, asumir riesgos que pueden hacerte perder todo, y elevar los gastos hasta convertir la libertad financiera en una carrera sin fin.
Q: ¿Cómo se define una buena inversión en el resumen?
Una buena inversión no es necesariamente aquella que genera los mayores rendimientos, porque los rendimientos más altos suelen ser eventos de una sola vez que no se pueden repetir. Una buena inversión consiste en ganar rendimientos bastante buenos, con los que puedas seguir y que puedan repetirse durante periodos largos de tiempo. Ahí es donde interviene el interés compuesto, que hace su trabajo año tras año. De esa lógica surge la importancia de diversificar: como no sabemos cuál inversión será la mejor, se invierte en muchas clases de activos y en diferentes países, y el conjunto lleva el portafolio al éxito disminuyendo el riesgo en los momentos de extrema volatilidad. Así se pueden mantener las inversiones hasta que pasa el temporal, porque el cambio del portafolio fue menor y se pudo soportar.
Q: ¿Por qué obtener dinero y conservarlo son habilidades distintas?
Obtener dinero exige ser optimista y arriesgarse, mientras que conservarlo parece lo opuesto. No podemos tener certeza de cómo serán los resultados ni de si se repetirán en el futuro, así que quedarse con el dinero requiere ciertos criterios y cierta humildad: saber que lo logrado con tanto esfuerzo puede desaparecer incluso más rápido de lo que costó construirlo. Implica manejar adecuadamente los riesgos mientras nos acercamos a ese suficiente que queremos lograr. El libro da muchos ejemplos de personas que tuvieron cientos de millones de dólares y cuya codicia las llevó a arriesgarlo todo, con resultado de quiebra. Se comparaban con otros que tenían más, tomaban rutas muy riesgosas para incrementar su capital y terminaron en la ruina, y en varios casos en la cárcel.
Q: ¿Qué hacer cuando el mercado cae con fuerza o una acción se dispara?
Mantener la calma y seguir el plan trazado. Aquel que puede hacer la cosa promedio cuando todos a su alrededor se vuelven locos correspondía a la definición de genio militar de Napoleón, y lo mismo aplica a las inversiones. Las recomendaciones financieras se basan siempre en el hoy, pero invertir es un proceso periódico repartido en el tiempo, así que lo que ocurra hoy o mañana puede no tener importancia en el largo plazo. El video cita dos escenarios: una caída como la de marzo de 2020, cuando las acciones valían menos del 50% de lo que costaron, y un caso como GameStop, cuya acción subía bruscamente cada día y atraía a la mayoría. En ambos, el inversionista inteligente hace lo ordinario y sostiene su plan.
Q: ¿Qué probabilidad de recuperación menciona el video sobre las caídas del mercado?
El video remite al resumen del libro Imbatible de Tony Robbins disponible en el canal, y señala que solo el 20 por ciento de las caídas fuertes del mercado desata mercados bajistas. También indica que los mercados siempre se recuperan a la larga, con una alta probabilidad de recuperación cercana al 80%. La conclusión práctica es que las caídas suelen ser momentáneas en el largo plazo. Si vemos nuestras acciones caer un 50% y sacamos el dinero al ver los ahorros de varios años desplomarse en un instante, eliminamos lo que podría ser una ganancia futura por interés compuesto y rompemos el carácter periódico de la inversión, que es un proceso realizado mes a mes.
Q: ¿Qué relación hay entre dinero y felicidad según el quinto aprendizaje?
No se puede clasificar a las personas más felices por sus ingresos, su ubicación geográfica o su educación. El común denominador entre las personas más felices es que tienen un sentido fuerte de control sobre sus vidas. Por eso importa qué compramos con el dinero: lujos, o tiempo y libertad. Reunir una cantidad de dinero equivalente a varios meses de gastos ayuda cuando estamos enfermos, permite tomar días sin trabajar sin preocuparse por el ingreso perdido y da la posibilidad de rechazar un empleo bien pagado que te dejaría encadenado al trabajo día y noche. El tiempo es finito y vale más que el dinero, porque el dinero se puede volver a crear y el tiempo no. Diversificar y tener un plan claro a temprana edad da esas herramientas.
Q: ¿Por qué el video compara las inversiones con el piloto automático de un avión?
Porque el libro menciona el ejemplo de los pilotos aviadores, que suelen dejar el avión en piloto automático y viven un trabajo que se vuelve aburrido, salvo en instantes puntuales como el aterrizaje, el despegue o el paso por una nube con turbulencia. Las inversiones funcionan igual: la mayor parte del tiempo están en piloto automático, porque antes se realizó una búsqueda de todos los escenarios posibles con el fin de lograr los objetivos planeados. Los momentos de intervención son escasos y corresponden a episodios como una caída del mercado de un día para otro. La lección es que la actividad constante no mejora el resultado; el plan previo es el que sostiene el vuelo, y la calma es lo que evita errores en los tramos turbulentos.
Q: ¿Cómo evitar que la libertad financiera se convierta en una carrera sin fin?
Cuidando que la ambición no crezca más rápido que la satisfacción. El video describe tres problemas de la meta que siempre se mueve. Primero, nunca ser feliz ni sentirse satisfecho, porque siempre se quiere más. Segundo, tomar riesgos de más, muchas veces innecesarios, en los que se puede perder todo y quedar sin capacidad de invertir, desaprovechando el interés compuesto al salir de la inversión y dejar de aportar de forma periódica. Tercero, querer gastar siempre más, lo que eleva los gastos y obliga a ganar más, de modo que los activos nunca alcanzan a cubrir lo que gastamos. Detrás está la búsqueda de la siguiente cosa nueva o exclusiva que dé estatus, y frenarla es lo que hace posible la libertad financiera.
Summary & Key Takeaways
-
El dinero suele enseñarse como un campo matemático, pero las decisiones reales mezclan historia personal, ego, orgullo, codicia, miedo, marketing e incentivos extraños, así que el comportamiento pesa más que el conocimiento técnico.
-
Los cinco aprendizajes del video son: frenar la meta móvil, buscar rendimientos repetibles con interés compuesto, distinguir entre ganar y conservar el dinero, mantener la calma cuando el mercado enloquece, y comprar tiempo antes que lujos.
-
Diversificar entre clases de activos y países reduce el impacto de la volatilidad extrema, permite sostener el portafolio durante el temporal y deja que el interés compuesto haga su trabajo año tras año sin ventas de pánico.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Finanzas Personales México y Más Oficial 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator