Cómo dominar la psicología del dinero y ahorrar
TL;DR
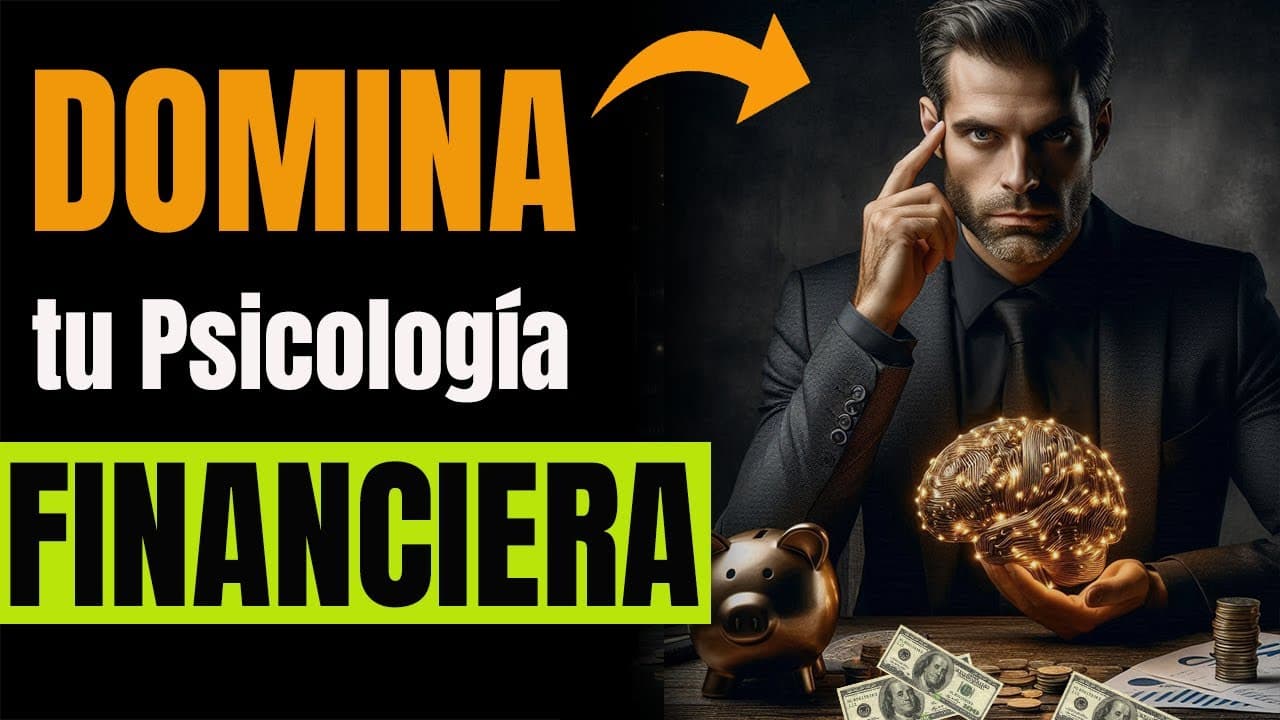
La riqueza sostenible depende más del comportamiento constante y del control emocional que de la inteligencia técnica. Para proteger y aumentar el patrimonio, conviene gastar menos de lo que se gana, invertir con perspectiva de largo plazo, mantener un fondo de emergencia, diversificar y evitar decisiones motivadas por miedo, codicia, comparación social o impulsividad.
Transcript
Bienvenido. Contrario a lo que muchos piensan, el dinero no es solo números, hojas de cálculo y fórmulas de inversión. Es, sobre todo, un juego mental. Así lo explica Morgan Housell en su reconocido libro La psicología del dinero. Ganar dinero requiere conocimientos, pero mantenerlo depende más de tu comportamiento que de tu coeficiente intelectual... Read More
Key Insights
- El control emocional influye más que los cálculos cuando el miedo o la codicia dominan una decisión.
- Las creencias adquiridas desde la infancia pueden impulsar o sabotear repetidamente la conducta financiera.
- El largo plazo permite que la constancia y el interés compuesto multipliquen pequeños avances financieros.
- La inflación del estilo de vida puede estancar el patrimonio aunque los ingresos aumenten de forma continua.
- La riqueza real reside en el dinero conservado e invertido, no en los bienes mostrados para impresionar.
- La comparación social fomenta consumo y deudas que desvían recursos de las metas financieras propias.
- Un fondo de emergencia evita vender activos en mal momento o recurrir a deuda ante un imprevisto.
- Las pérdidas forman parte de la inversión y exigen diversificación, disciplina y una perspectiva prolongada.
- Libro relacionado: La psicología del dinero
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: ADN Financiero
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Por qué el dinero es más emocional que matemático?
Las decisiones financieras suelen estar condicionadas por emociones como miedo, codicia, envidia y euforia, no únicamente por cálculos o conocimientos técnicos. Una persona con alta inteligencia financiera puede perder dinero si compra porque todos compran, vende durante una caída temporal o se endeuda para impresionar. Por eso, gestionar bien el dinero exige reconocer qué emoción está influyendo antes de actuar. La estabilidad emocional, el autocontrol y la capacidad de seguir un plan pueden resultar más importantes que encontrar una fórmula sofisticada.
Q: ¿Cómo se puede cambiar el modelo mental sobre el dinero?
Cambiar el modelo mental requiere cuestionar las creencias, experiencias y hábitos financieros acumulados desde la infancia. Ideas como que el dinero es malo o que solo está disponible para unos pocos pueden provocar conductas de autosabotaje. El proceso consiste en adoptar una mentalidad de crecimiento, consumir educación financiera y desarrollar hábitos que favorezcan el patrimonio neto. También implica entender el dinero como una herramienta, el ahorro como libertad y la inversión como una forma de construir el futuro mediante buenas decisiones sostenidas.
Q: ¿Cómo controlar el miedo y la codicia al invertir?
El miedo y la codicia deben reconocerse y filtrarse antes de tomar una decisión. El miedo puede provocar ventas con pérdidas, parálisis o la decisión de mantener todo el dinero sin invertir, mientras la codicia puede impulsar apuestas de alto riesgo y pérdidas difíciles de asumir. Un plan de inversión claro, la diversificación y una visión de largo plazo ayudan a limitar esas reacciones. Controlarlas no significa ignorarlas, sino impedir que sustituyan la disciplina y conviertan una estrategia financiera en una respuesta impulsiva.
Q: ¿Por qué el largo plazo es importante para crear riqueza?
La riqueza se construye con años de constancia y no con meses de suerte. El interés compuesto necesita tiempo para desplegar su potencial, mientras que las inversiones pueden atravesar subidas, bajadas y periodos prolongados de maduración. Una perspectiva de largo plazo ayuda a ignorar noticias alarmistas, movimientos diarios y modas pasajeras. Cuando existe un plan sólido, no actuar puede ser la opción más rentable. La libertad financiera surge de una cadena de decisiones prudentes mantenidas, no de perseguir resultados inmediatos.
Q: ¿Cómo vivir por debajo de las posibilidades sin vivir mal?
Vivir por debajo de las posibilidades significa controlar el flujo de efectivo, evitar gastos innecesarios y priorizar la creación de activos antes de aumentar el consumo. No exige vivir mal, sino impedir que el estilo de vida crezca automáticamente cada vez que aumentan los ingresos. Mantener los gastos relativamente estables genera un excedente que puede dirigirse a inversión, protección y crecimiento. La riqueza no se mide por coches, casas o vacaciones visibles, sino por el dinero conservado, invertido y disponible para oportunidades futuras.
Q: ¿Por qué competir con el estilo de vida ajeno perjudica las finanzas?
La comparación puede llevar a gastar para igualar coches, viajes o casas que otras personas muestran, especialmente en redes sociales. Sin embargo, esa imagen no revela necesariamente su deuda ni la fragilidad de su patrimonio neto. Intentar superarla crea una competencia interminable que desvía recursos de las metas propias. El indicador relevante es el progreso personal, como el crecimiento de los activos, el flujo de efectivo y la seguridad acumulada. Un plan financiero propio evita que el consumo ajeno controle el futuro personal.
Q: ¿Para qué sirve un colchón de seguridad financiera y emocional?
Un colchón de seguridad aporta liquidez para cubrir varios meses de gastos básicos y tranquilidad para afrontar imprevistos sin decisiones desesperadas. Sin ese respaldo, una emergencia puede obligar a vender activos en un mal momento, asumir deuda con tasas abusivas o detener el plan de inversión. Con él resulta más fácil mantener el rumbo, pensar con claridad y aprovechar oportunidades. No es una pérdida de rendimiento, sino una forma de proteger el patrimonio y evitar que el miedo dirija las decisiones financieras.
Q: ¿Cómo afrontar las pérdidas al invertir sin abandonar el plan?
Las pérdidas deben entenderse como una parte posible de cualquier inversión, incluso de las estrategias conservadoras, porque existen inflación, crisis, cambios de mercado e imprevistos. Una caída temporal no determina por sí sola el resultado de largo plazo. El principal peligro aparece cuando el miedo provoca una venta en el peor momento. Para resistir, conviene combinar diversificación, inversiones sólidas, un fondo de emergencia y objetivos claros. Estas medidas reducen el impacto de las caídas y facilitan mantener la disciplina.
Q: ¿Por qué conviene proteger los activos antes de buscar más rendimiento?
La protección de los activos forma parte de una gestión financiera orientada a conservar la riqueza, no solo a aumentarla. Buscar rendimientos altos sin respaldo puede dejar a una persona expuesta a imprevistos, pérdidas y decisiones emocionales. El contenido propone priorizar la seguridad, mantener liquidez, diversificar y construir un fondo de emergencia antes de asumir mayores riesgos. Esta base ayuda a evitar ventas forzadas, deuda costosa y cambios impulsivos, además de permitir que el plan financiero continúe durante periodos difíciles.
Q: ¿Qué hábitos apoyan una riqueza financiera sostenible?
Los hábitos centrales son gastar menos de lo que se gana, mantener estable el estilo de vida cuando crecen los ingresos, invertir con una perspectiva prolongada y evitar compararse con otras personas. También conviene diversificar, conservar un fondo de emergencia, reinvertir constantemente en educación y habilidades, proteger los activos y aceptar que habrá pérdidas. Antes de cada decisión debe comprobarse si intervienen miedo, codicia, ansiedad o euforia. La repetición disciplinada de buenas decisiones sostiene mejor el patrimonio que una ganancia rápida.
Summary & Key Takeaways
-
Las decisiones financieras están profundamente influidas por el miedo, la codicia, la envidia y la euforia. Reconocer esas emociones permite evitar ventas por pánico, riesgos excesivos y deudas destinadas a impresionar.
-
La riqueza se construye manteniendo durante años decisiones prudentes: vivir por debajo de las posibilidades, conservar un excedente, invertirlo y permitir que el interés compuesto actúe sin reaccionar al ruido diario.
-
La protección precede a la búsqueda de mayor rendimiento. Un fondo de emergencia, la diversificación, la paciencia, la educación continua y la aceptación de pérdidas temporales aportan estabilidad financiera y emocional.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from ADN Financiero 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator