5 lecciones de La psicología del dinero de Housel
TL;DR
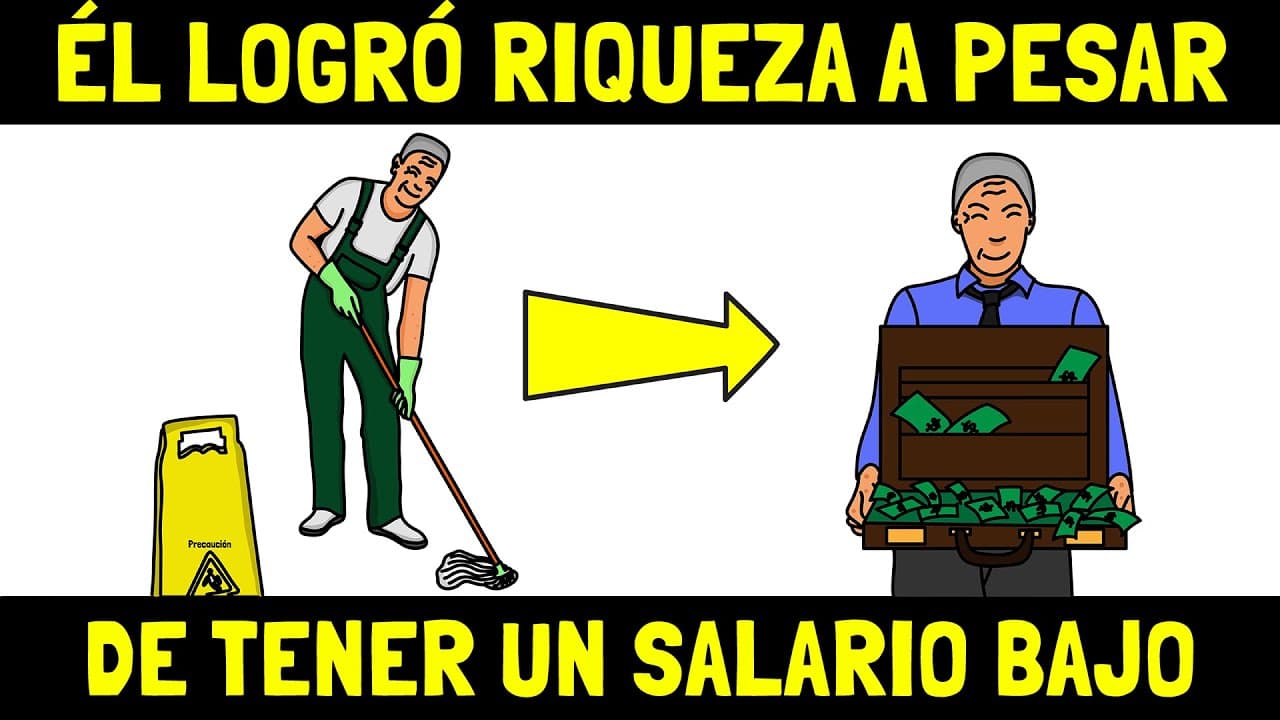
El comportamiento con el dinero pesa más que la inteligencia: Ronald Ruiz, trabajador doméstico con sueldo bajo, llegó a un patrimonio de 8 millones de dólares a los 92 años invirtiendo parte de su salario cada mes en acciones de empresas conocidas. Las otras claves del libro son entender tu propia situación, aceptar el riesgo, reconocer el papel de la suerte y confiar en el interés compuesto.
Transcript
imagina a dos hombres el primero es un profesional con estudios de maestría y con un trabajo donde gana un gran salario el segundo es un trabajador doméstico con un sueldo bajo uno de los dos al final de su vida tenía un patrimonio total que ascendía a 8 millones de dólares a cuál de estos dos crees que le pertenece esta fortuna si crees que es al ... Read More
Key Insights
- Ronald Ruiz, trabajador doméstico, alcanzó 8 millones de dólares a los 92 años invirtiendo cada mes.
- El manejo del dinero es una habilidad aprendible: no exige diploma ni un coeficiente intelectual elevado.
- Crecer en culturas y niveles socioeconómicos distintos genera relaciones diferentes con el dinero.
- 8 de cada 10 hogares en Colombia no tienen ahorros y los más pobres apuestan más en juegos de azar.
- Compararse siempre deja a alguien con más dinero arriba, así que ese juego nunca se puede ganar.
- El S&P 500 perdió el 30% de su valor en un solo mes durante la crisis sanitaria de 2020.
- Solo 300 de los 303 millones de estudiantes de secundaria de 1968 accedieron al computador de Lakeside.
- El 90% del patrimonio de Warren Buffett se construyó después de que cumpliera 60 años.
- Libro relacionado: La psicología del dinero
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Caminos de Éxito
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Quién es Ronald Ruiz y cómo acumuló 8 millones de dólares?
Ronald Ruiz era un trabajador doméstico con un sueldo bajo que, a sus 92 años, alcanzó un patrimonio total de 8 millones de dólares. No ganó la lotería ni heredó ese dinero de ninguna parte. Simplemente invirtió una parte de su salario todos los meses en acciones de empresas conocidas y esperó a que la magia del interés compuesto hiciera crecer su capital. Su historia se contrapone a la de un profesional con estudios de maestría y un gran salario, y demuestra que los comportamientos con el dinero importan más que la inteligencia que uno posea. El manejo del dinero es una habilidad que cualquiera puede aprender, sin necesidad de un diploma ni de un coeficiente intelectual super elevado.
Q: ¿Por qué las personas con menos recursos gastan más en juegos de azar?
Según el video, 8 de cada 10 hogares en Colombia no tienen ahorros, mientras que casi dos terceras partes de quienes apuestan dinero en juegos de azar son personas de bajo poder adquisitivo. La conclusión de que podrían construir un colchón financiero con ese dinero es válida, pero ignora el contexto de esas personas. Cuando alguien devenga muy poco, tiene problemas para llegar a fin de mes, poca educación, pocas oportunidades y vive en la escasez todo el tiempo, un boleto de lotería parece la única vía posible hacia la abundancia. Por eso muchas decisiones financieras dejan de parecer descabelladas cuando se mira la situación con más detenimiento.
Q: ¿Cómo saber si me conviene invertir o mantener el dinero disponible?
El video plantea que no todos los consejos sobre el manejo del dinero deben tomarse al pie de la letra, porque la situación de cada persona es única. Invertir puede ser una opción magnífica para alguien que tiene buenos ahorros en el banco que nunca utiliza, pero no lo es para quien necesita asegurar su manutención mientras trabaja en algún proyecto. Para esa persona, tener dinero disponible es más importante que cualquier inversión, porque le brinda tranquilidad para trabajar con calma, y si su proyecto resulta un éxito no obtendrá un 7 por ciento de rentabilidad sino un 100 por ciento, un 200 por ciento o incluso más. La recomendación es evaluar la relación costo/beneficio según tu propia situación.
Q: ¿Por qué el dinero nunca parece suficiente por mucho que ganes?
Porque el punto de comparación siempre se mueve hacia arriba. El video lo ilustra con una cadena: Pablo gana poco y cree que con el sueldo de su amigo Pedro le alcanzaría para cubrir gastos, ahorrar y viajar con su familia; pero Pedro se compara con su jefe y piensa que con ese salario podría comprar un coche y vivir en un mejor vecindario; el jefe, a su vez, ve que el dueño de la empresa gana 10 veces su salario y sueña con un mejor coche, ciudades exóticas y una casa en la playa; y al dueño le pasa exactamente lo mismo. Es un juego que nunca se puede ganar, porque siempre habrá alguien con más dinero.
Q: ¿Qué riesgo existe al invertir incluso en instrumentos considerados seguros?
El video usa como ejemplo el índice S&P 500 de la bolsa de valores, que emula el comportamiento de las 500 empresas más importantes de Estados Unidos. Por lo general ha tenido un comportamiento estable a lo largo de la historia, pero también ha presentado pérdidas abruptas: en la crisis sanitaria del año 2020 perdió en un solo mes el 30% de su valor. Quien hubiera invertido 100 mil dólares en febrero de 2020 habría acumulado pérdidas de 30 mil dólares al mes siguiente. Con paciencia suficiente para esperar la recuperación del mercado se termina ganando, pero el punto es que invertir no garantiza automáticamente que la riqueza aumente: el negocio puede fracasar y las acciones pueden caer.
Q: ¿Qué papel jugó la suerte en el éxito de Bill Gates?
El video señala que en 1968 había 303 millones de estudiantes de secundaria en el mundo, de los cuales 18 millones estaban en Estados Unidos, 270 mil en Washington y 100.000 en el área donde vivía Gates. De todos ellos, solo 300 pudieron tomar clases en Lakeside School, la única escuela que contaba con los recursos económicos para comprar un computador para sus estudiantes. La probabilidad de tener acceso a un computador era de 300 entre 303 millones, más difícil que ganar la lotería. Si Bill Gates no hubiera tenido esa suerte, es muy probable que nunca hubiese construido una fortuna de tanta magnitud. Detrás de la abundancia hay hábitos y disciplina, pero también azar.
Q: ¿Por qué no se debe juzgar a quien no tiene dinero?
Porque hay muchas cosas que no podemos controlar. La situación socioeconómica de nuestros padres es determinante en la calidad de educación que recibimos, y esa educación influye en la cantidad de oportunidades de la vida adulta: muchas veces quien gana más dinero lo hace porque pudo recibir una mejor enseñanza y por consiguiente tuvo más posibilidades de conseguir un mejor empleo. También influyen el lugar de nacimiento, las personas que conoces y tus habilidades innatas. Por eso el video pide humildad a quien está en una posición de privilegio y advierte que no todo el que es pobre lo es por pereza: hay personas muy trabajadoras y disciplinadas que viven en la escasez porque las circunstancias no las favorecieron.
Q: ¿Qué demuestra el interés compuesto sobre el patrimonio de Warren Buffett?
El video afirma que el 90% del patrimonio que construyó Warren Buffett fue ganado después de sus 60 años, y presenta ese dato como el resultado de la paciencia. El principio no aplica solo a las inversiones sino a todas las áreas de la vida: los resultados toman tiempo. Vivimos en una sociedad que quiere todo de inmediato y muchos esperan una gran oportunidad que los llene de millones en poco tiempo, lo que solo trae frustraciones al descubrir que la fórmula mágica no existe. Ni con todos los millones del mundo se puede amanecer experto en una destreza: la única manera de lograrlo es con esfuerzo continuo, y quien tiene una vida exitosa lo atribuye a la constancia sostenida durante largos periodos.
Q: ¿Cómo empezar a construir abundancia si no tengo dinero para invertir?
El video plantea que quien no tiene dinero también debe asumir riesgo, pero de otro tipo: dedicar cientos de horas de su trabajo sabiendo que las recompensas pueden ser extraordinarias, aunque también puede perder todo ese tiempo si los resultados no son los esperados. La recomendación concreta es empezar a buscar ideas de negocio y trabajar en ellas fuera del horario laboral. Nada ni nadie garantiza el éxito, y habrá que arriesgar parte del tiempo propio, pero ese es el precio que se paga por construir abundancia y libertad. El consejo se complementa con conocerte a ti mismo y descubrir tus fortalezas para elegir en qué sostener el esfuerzo.
Q: ¿Por qué hay que equilibrar las metas financieras con la vida personal?
Porque perseguir una meta financiera demasiado ambiciosa puede llevar a postergar planes importantes hacia un futuro muy lejano. El video explica que, aunque es importante trabajar por la libertad económica, hace falta un balance entre el trabajo y la vida personal, ya que la comparación con quien gana más no termina nunca. La recomendación práctica es detenerse de cuando en cuando, hacer un balance, revisar las prioridades y actuar de acuerdo con ellas. El dinero es importante, pero también hay otras cosas que necesitan atención, y reconocerlo evita caer en la carrera infinita de querer siempre un poco más de lo que ya se tiene.
Summary & Key Takeaways
-
El video resume cinco ideas del libro La psicología del dinero de Morgan Housel, empezando por el caso de Ronald Ruiz, quien acumuló 8 millones de dólares con un sueldo bajo, inversión mensual y paciencia.
-
Las ideas centrales son: las decisiones financieras ajenas tienen lógica propia, el dinero nunca parece suficiente cuando te comparas, toda recompensa exige asumir riesgo, y la suerte acompaña a la disciplina.
-
La quinta idea es el interés compuesto: los resultados toman tiempo, no existe fórmula mágica, y el consejo práctico es conocerte, descubrir tus fortalezas y sostener el esfuerzo durante largos periodos.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Caminos de Éxito 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator