日本の年代別平均貯蓄額はいくらなのか
TL;DR
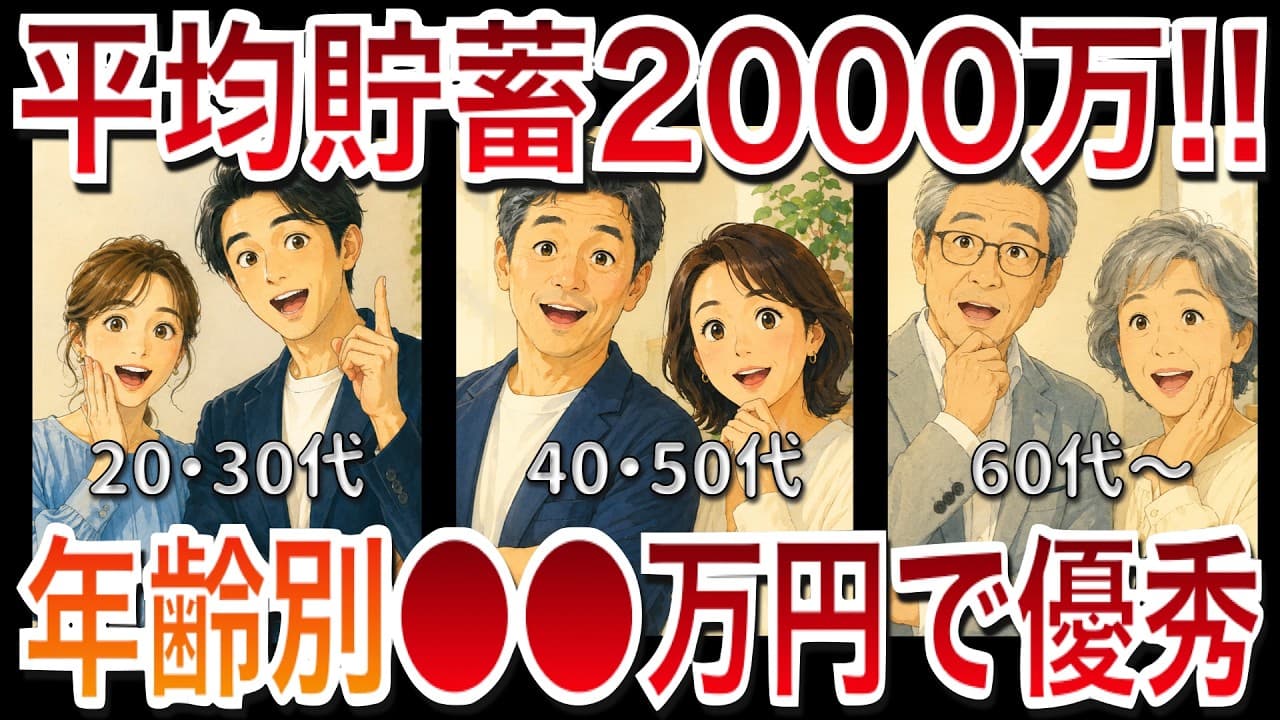
二人以上世帯の貯蓄は平均2000万円超だが、中央値は貯蓄ゼロ世帯を除くと1264万円で、平均未満の世帯が約3分の2を占める。40代までは住宅ローンで純資産がマイナスになりやすく、50代で均衡し、60代ではプラスへ転じる傾向がある。
Transcript
本日は総務省が5月19日に発表した家計 調査報告貯蓄負債編2025年の結果をご 紹介していきたいと思います。日本人の 2人以上世帯は平均でどのぐらい貯蓄を 持っているのか、住宅ローンの負債はどの ぐらいあるのか、そして年齢別、収入別で どのように変わっていくのか、その辺りを まとめた資料になります。まずざっくり 2人以上世帯の全体の平均中央値を見て いくと2025年の2人以上世帯の貯蓄額 の平均値が2000万円を超えました。え 、平均値で2000万円って日本人って そんなに金持ってるの?うち全然そんなに ないんだけどと思う方も多いんじゃないか なと思います。それもそのはず。中央地で は1264万円 で平均値と中央値では結構開きがあるん ですよね。平均値っていうのはお金持ちの 人たちが大きく引... Read More
Key Insights
- 二人以上世帯の貯蓄平均は2025年に2000万円を超えたが、貯蓄ゼロ世帯を除く中央値は1264万円であり、一部の高資産世帯が平均値を大きく押し上げている。
- 貯蓄分布は二極化しており、4000万円以上の世帯が15.2%を占める一方、100万円未満の世帯も10.1%存在し、平均だけでは典型的な家計像を判断できない。
- 勤労者世帯の貯蓄は平均1717万円、中央値1075万円であり、貯蓄ゼロ世帯まで含めた中央値は964万円となるため、現役世代の比較には全世帯値より適している。
- 有価証券の比率は二人以上世帯で19.0%から21.4%へ上昇しており、預貯金の比率低下と合わせて、投資への移行や株高の影響が資産構成に表れている。
- 負債保有世帯の負債は平均1802万円、中央値1511万円であり、その91.9%が住宅や土地のための負債なので、分布の大部分は住宅ローンを反映している。
- 40歳未満の負債保有世帯は貯蓄約1000万円に対して負債約3000万円であり、40代も貯蓄約1300万円に対して負債約2200万円と純資産がマイナスである。
- 世帯収入が高い階級ほど貯蓄額と負債額の双方が増える傾向があり、高収入による蓄積力の向上だけでなく、借入可能額の拡大も家計数値に反映されている。
- 65歳以上世帯は4000万円以上の貯蓄を持つ割合が21.2%である一方、300万円未満も14.9%を占め、高齢世帯の内部にも大きな資産格差が存在する。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 日本の二人以上世帯の平均貯蓄額はいくらですか?
2025年の二人以上世帯では、貯蓄額の平均が2000万円を超えています。ただし、貯蓄ゼロ世帯を除いた中央値は1264万円、ゼロ世帯を含めると1167万円です。平均未満の世帯が約3分の2を占めるため、自世帯との比較では平均より中央値を重視する必要があります。
Q: 平均貯蓄額と中央値になぜ大きな差があるのですか?
平均値は、非常に多くの資産を持つ一部の世帯によって大きく引き上げられるためです。二人以上世帯では4000万円以上が15.2%、3000万円から4000万円が7.5%いる一方、100万円未満も10.1%存在します。この偏った分布では、中央値の方が世帯の真ん中に近い状況を示します。
Q: 現役世代の貯蓄はいくらが目安ですか?
勤労者世帯に限定すると、貯蓄額の平均は1717万円、貯蓄ゼロ世帯を除いた中央値は1075万円です。ゼロ世帯を含む中央値は964万円となります。全世帯の数値には引退した高齢世帯も含まれるため、現役世代が比較する場合は勤労者世帯の統計がより参考になります。
Q: 総務省の調査で貯蓄に含まれる資産は何ですか?
貯蓄には預貯金、生命保険の掛金、株式、債券、投資信託などの有価証券、社内預金など金融機関外への貯蓄が含まれます。株式や投資信託は時価で扱われるため株価変動が反映されますが、住宅ローンなどの負債は差し引かれておらず、純資産額ではありません。
Q: 住宅ローンを持つ世帯の平均負債はいくらですか?
負債保有世帯の負債額は平均1802万円、中央値1511万円です。その91.9%が住宅や土地のための負債なので、ほぼ住宅ローンの状況を示す数値と考えられます。勤労者世帯に限ると平均1928万円、中央値1735万円で、現役世代の方が負債額は大きくなっています。
Q: 年代別の貯蓄と住宅ローンの関係はどうなっていますか?
負債保有世帯では、40歳未満の貯蓄が約1000万円、負債が約3000万円で、純資産は約マイナス2000万円です。40代も貯蓄約1300万円に対して負債約2200万円で、約マイナス900万円となります。50代でおおむね均衡し、60代では純貯蓄が1000万円以上のプラスになります。
Q: 日本の家計で投資資産の割合は増えていますか?
二人以上世帯の有価証券比率は前年の19.0%から21.4%へ増加し、勤労者世帯では18.7%から21.5%へ上昇しています。勤労者世帯の2020年の比率は11.5%だったため、2025年にはほぼ倍増しました。ただし、定期性預金を含む預貯金性資産は依然として全体の半分を占めています。
Q: 65歳以上世帯の貯蓄格差はどの程度ですか?
65歳以上世帯では貯蓄4000万円以上が21.2%を占め、3000万円以上まで広げると約3割に達します。その一方、200万円未満も10%を超え、300万円未満は14.9%です。高齢世帯だから一律に資産が多いわけではなく、十分な貯蓄を持つ層と少額の層が併存しています。
Summary & Key Takeaways
-
2025年の二人以上世帯では、貯蓄平均が2000万円を超えた一方、中央値は貯蓄ゼロ世帯を除いて1264万円、ゼロ世帯を含めると1167万円だった。4000万円以上の世帯が15.2%いる一方、100万円未満も10.1%存在し、一部の資産保有世帯が平均を押し上げる二極化した分布となっている。
-
現役の勤労者世帯に限ると、貯蓄平均は1717万円、中央値は1075万円で、ゼロ世帯を含む中央値は964万円まで下がる。負債保有世帯の負債中央値は1735万円で、その92.9%が住宅や土地を目的とする。40歳未満では貯蓄約1000万円に対して負債約3000万円となり、純資産は約マイナス2000万円である。
-
資産構成では、二人以上世帯の有価証券比率が19.0%から21.4%へ増加した。勤労者世帯では2020年の11.5%から2025年の21.5%へほぼ倍増している。貯蓄階級が高いほど現金性資産の割合が下がり、有価証券の割合が上昇する一方、65歳以上でも4000万円以上が21.2%、300万円未満が14.9%と格差が見られる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator