個人投資家が長期投資で市場平均を得る方法
TL;DR
個人投資家の基本戦略は、低コストのインデックスファンドで株式、債券、不動産、現金などに分散し、長期保有と定期的なリバランスを続けることである。チャート分析や企業価値分析には限界があり、プロが運用するアクティブ投信の多くも長期では市場平均を上回れない。
Transcript
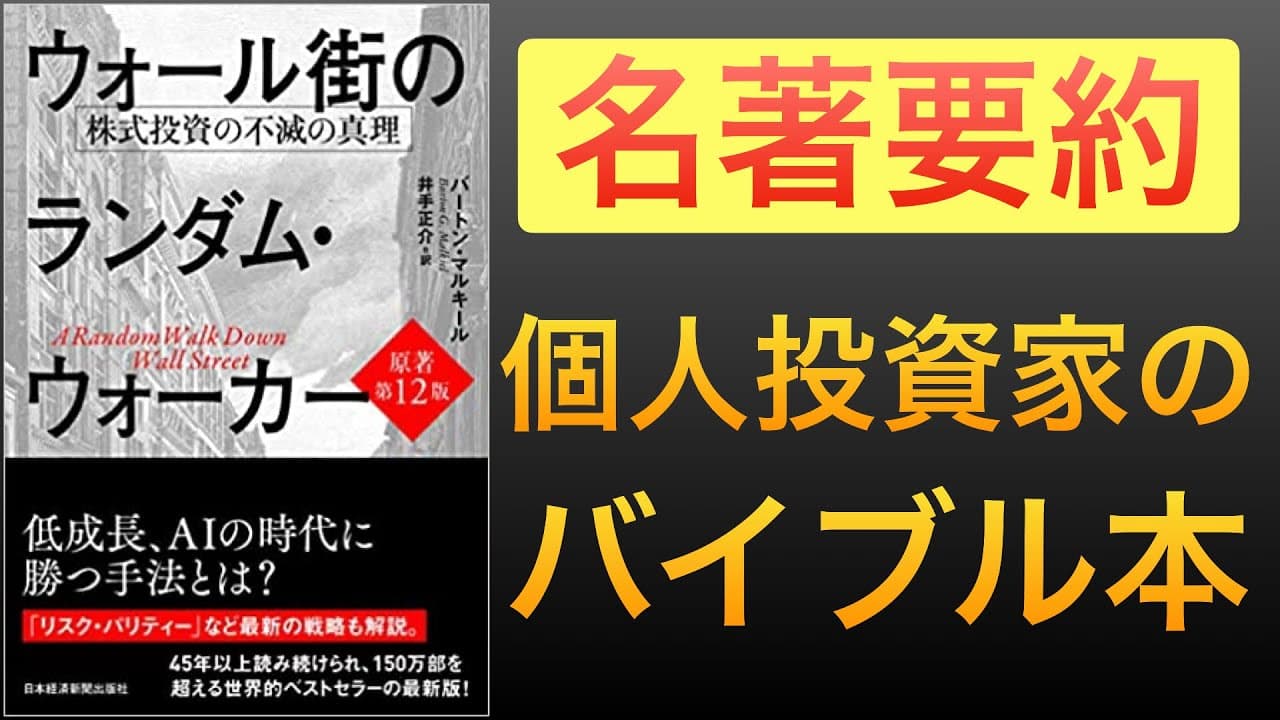
本日はこちらのウォール街のランダムウォーカー言わずとしていた個人投資家の バイブル本というですね 500ページあるんでまぁそ十数分ぐらいの音概要をね分かるようにご紹介していき たいなと思います まずこの本ですね1973年に一番最初に出た本でそこからどんどん改訂を重ねて今回 で魂2010 9年版が最新でそれが第12版なんですね 40年以上ですよねロングセラーであり150万部以上売れているベストセラーでも あるというそんな本でございますこの本を書いている バージョンマルキールという方はプリンストン大学の教授であり元ヴァンガード社の 社外取締役もやっていたそうですねしかも元だ 大統領経済諮問委員会委員ということで本当に金融とかのくろう中のプロという感じの 教授の方が書いているものでございます回転も... Read More
Key Insights
- 株式投資の二大流派は、チャートから群集心理を読む砂上の楼閣派と、企業の本質的価値を数値で求めるファンダメンタル派であり、株価が形成される仕組みに対する前提が異なる。
- バブルは、自分より遅く参加する買い手へさらに高値で売れるという期待から拡大する現象であり、チューリップ、日本の不動産、インターネット、仮想通貨など対象を変えて繰り返されてきた。
- テクニカル分析は、過去のチャートから法則を見つけて将来の株価を予測する手法であるが、学術的な分析では有効性が認められず、ランダムな値動きにも説明を付ける問題が示されている。
- ファンダメンタル分析は、将来のキャッシュフローを現在価値へ割り引くなどして企業価値を求めるが、会計情報、成長予測、多数の変数、市場価格の修正時期に不確実性が残る。
- アクティブ投信の多くは、専門家がチャートや企業情報を分析して銘柄を選んでも、長期的には市場平均を保有するインデックス投信に勝てないという成績上の問題を抱えている。
- 現代ポートフォリオ理論は、資産ごとのリスク、期待リターン、相関係数を基に、異なる資産を組み合わせることで、単独保有より有利なリスクとリターンの関係を目指す考え方である。
- スマートベータ運用は、小型株、バリュー株、モメンタムなど特定の要因へ比重を置く手法であり、インデックスと従来型アクティブ運用の中間に位置するが、実質的にはアクティブ運用の一種である。
- 個人投資家の手間が少ない戦略は、株式、債券、不動産、現金などのインデックスファンドを組み合わせ、売買を繰り返さず、長期保有と定期的なリバランスを行うことである。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 個人投資家が長期で市場平均を得る方法は?
株式、債券、不動産、現金など複数の資産クラスへ分散し、それぞれを低コストのインデックスファンドで保有する方法が基本である。一度組み合わせた後は短期の値動きで頻繁に売買せず、長期保有しながら、配分が崩れたときにリバランスすることで運用を続ける。
Q: ランダムウォーク理論とは何ですか?
株価の短期的な動きには予測可能な規則性が乏しく、過去のチャートだけから将来の値動きを継続的に当てることは難しいという考え方である。学者の研究ではチャート分析の効果が否定的に評価され、ランダムに作ったチャートにも専門家が意味を見いだした逸話が紹介されている。
Q: なぜチャート分析だけで株価を予測するのは難しいのか?
チャート分析は過去の形や投資家心理から将来の値動きを推測するが、統計的な研究では有効性が確認されていないとされる。また、人間は偶然できた形にも法則や物語を見つけやすく、サイコロでランダムに作ったチャートにさえ専門家が特徴を説明した事例が紹介されている。
Q: なぜファンダメンタル分析でも投資判断を誤るのか?
企業価値の計算方法が妥当でも、材料となる会計情報が操作されている可能性があり、将来の成長率や金利などの予測も確実ではないためである。さらに、分析上は割安と判断できても、市場価格が本質的価値へすぐ戻るとは限らず、長期間ずれたまま推移する場合がある。
Q: なぜアクティブ投信の多くはインデックス投信に勝てないのか?
専門家による銘柄選択でも、テクニカル分析とファンダメンタル分析の双方に予測上の限界があるためである。加えて、売買回数が増えるほど手数料や税金の負担が大きくなる。長期的には、こうした費用を負担するアクティブ投信の多くが、市場平均を保有するインデックス投信を下回る。
Q: 現代ポートフォリオ理論とは何ですか?
各資産クラスの期待リターン、値動きの振れ幅を示すリスク、資産同士が同じ方向へ動く程度を示す相関係数を用いて、効率的な資産配分を考える理論である。異なる動きをする株式や債券などを組み合わせることで、単独で保有する場合よりリスクを抑えながらリターンを確保できる組み合わせを探す。
Q: スマートベータ運用とは何ですか?
時価総額に応じて保有する通常のインデックスとは異なり、小型株、バリュー株、グロース株、モメンタムなど特定の要因へ意図的に比重を置く運用である。通常のアクティブ運用より経費率を抑えられる場合があり、インデックス運用との中間とされるが、特定要因を選ぶ点ではアクティブ運用の一種である。
Q: 個別株を選ぶときに守るべき方法は?
今後5年間の一株利益が平均を上回る見込みを確認し、ファンダメンタル価値で正当化できない高値を払わないことが基本となる。さらに、人々の期待が高まり得る要素も考慮して企業を多面的に評価する必要がある。購入後は売買頻度を抑え、手数料と税金による損失を減らすことも重要である。
Summary & Key Takeaways
-
株式投資には、チャートから投資家心理と値動きを読む「砂上の楼閣派」と、将来のキャッシュフローなどから本質的価値を求めるファンダメンタル派がある。しかし両者とも予測には限界がある。市場ではチューリップ、南海会社、日本の不動産、インターネット、仮想通貨などを巡る熱狂と崩壊が繰り返されてきた。
-
テクニカル分析は、ランダムに作られたチャートにも意味のあるパターンを見いだしてしまう問題がある。ファンダメンタル分析も、会計情報の正確性、将来成長率、多数の変数、市場価格が本質的価値へ戻る時期を確定できない。こうした予測の難しさを背景に、プロが運用するアクティブ投信の多くは長期でインデックス投信に勝てない。
-
現代ポートフォリオ理論は、各資産のリスク、期待リターン、相関係数を使い、単一資産より効率的な組み合わせを考える。個人投資家には、複数のインデックスファンドを組み合わせ、長期保有しながら時折リバランスする方法が最も手間が少ない。個別株を選ぶ場合も、成長性、妥当な価格、市場の期待、売買頻度を確認する必要がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator