資産形成で貯金と投資を正しく使い分ける方法
TL;DR
無理なく貯蓄できる年間額と、今後1年の予想投資収益を比べ、大きい方に時間を振り向ける。資産が少ない段階では節約や収入増加を優先し、資産が増えた段階ではインフレ対策や資産配分の検討に力を入れることが合理的である。
Transcript
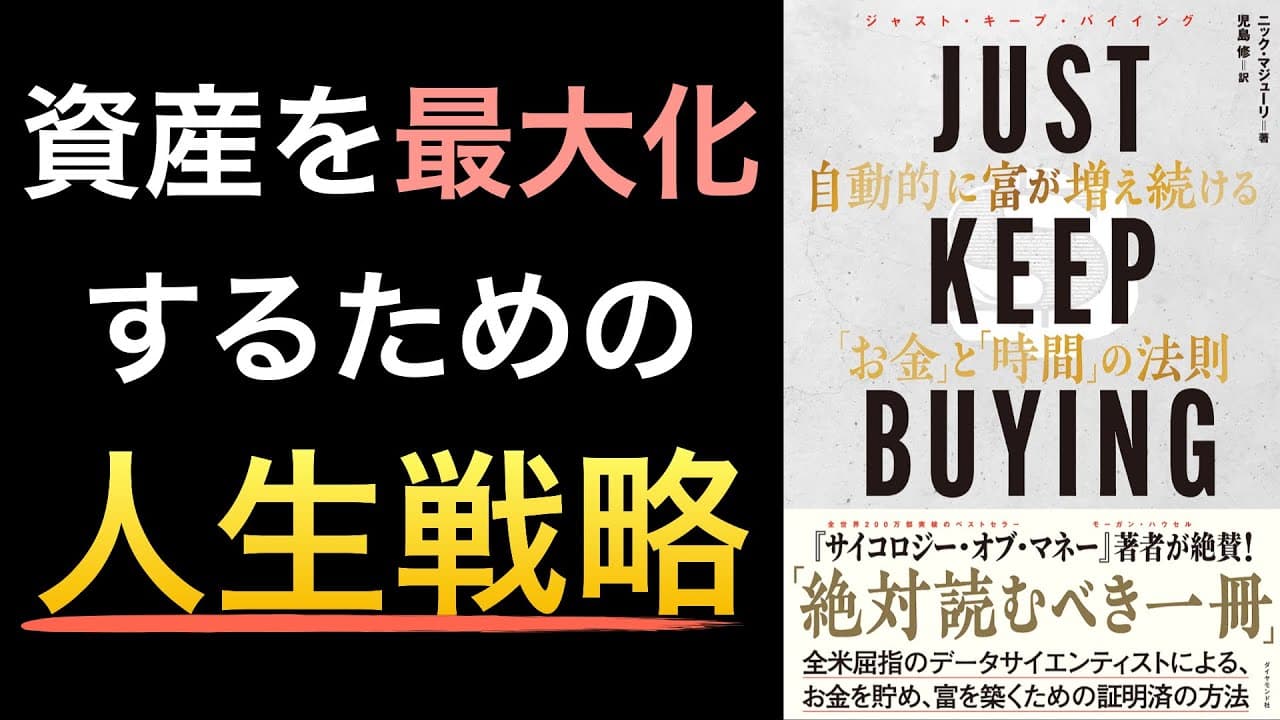
本日はJustkeepbine自動的に 富が増え続けるお金と時間の法則こちらご 紹介していきたいと思います全米屈指の データサイエンティストによるお金を貯め て富を築くための方法です21の黄金 ルールが本書にまとめられております2年 前くらいにベストセラーになった サイコロジーオブマネーの著者も絶賛して いるマネーリテラシーを高めてくれるよう な一冊でしたね本性は2部構成になってい て前半は貯金力アップ後半は 投資力アップという風に分かれています そんな本書から本日の動画ではこのような 部分をご紹介していきますあなたは投資を すべきか貯金をすべきか個別株は買っては いけないドルコスト平均法は神をも上回る ファイヤー後の心理このトピックでいき ますので本日も最後まで動画をご覧になっ ていってく... Read More
Key Insights
- 貯金と投資の優先順位は、無理なく貯蓄できる年間額と、今後1年で予想される投資収益を比較することで判断できる。
- インフレは現金の購買力を低下させる要因であり、物価が上昇する環境では、現金だけを保有することにも実質的な損失が伴う。
- 年3%のインフレが20年間続く例では、物価は実質的に約2倍となり、保有資産の購買力はおよそ半分になると説明される。
- 資産100万円を年利10%で運用して得られる利益は年間10万円であり、投資判断に費やす時間に対して成果が小さい場合がある。
- 毎月4万円を無理なく貯蓄できる人は年間約48万円を残せるため、予想投資利益が10万円なら貯蓄力の向上を優先すべきである。
- 資産1億円を年利10%で運用した場合の利益は1000万円であり、同額を労働や節約だけで貯めにくい人には投資の検討が重要になる。
- 35歳未満で金融資産が大きくない人は、投資分析よりも資格取得、副業、キャリアアップに時間を使う方が有効な可能性が高い。
- 資産形成の方針は固定するものではなく、資産額、年齢、収入を増やせる余地が変わるたびに、貯金と投資の比重を見直す必要がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 貯金と投資のどちらを優先するべきですか?
無理なく貯蓄できる年間額と、今後1年で予想される投資収益を比較し、金額が大きい方を優先します。毎月4万円を貯められる一方、100万円の運用で年利10%、利益10万円を見込む場合は、年間約48万円を生む貯蓄力の向上へ時間を使う方が合理的です。
Q: なぜインフレ対策として投資が必要なのですか?
インフレで物価が上昇すると、同じ現金で購入できる商品やサービスが減り、実質的な購買力が低下するからです。デフレ時代には現金保有も合理的でしたが、食料品や日用品が10%、20%値上がりする環境では、現金だけを持つことにも実質的な損失があります。
Q: インフレは資産の購買力にどのような影響を与えますか?
年3%のインフレが20年間続く例では、物価が実質的に約2倍となり、資産の購買力はおよそ半分になると説明されています。100万円は約50万円分、1億円は約5000万円分の購買力になるため、名目額が変わらなくても使える価値は減少します。
Q: なぜ資産が少ない人は投資より収入増加を優先するのですか?
運用元本が少ないと、高い収益率を達成しても利益額が限られるからです。資産100万円を年利10%で運用しても利益は年間10万円です。一方、節約、副業、資格取得などによって毎月数万円を追加で残せれば、年間の資産増加額が投資利益を上回る可能性があります。
Q: 投資に力を入れるべき人はどのような人ですか?
予想される投資収益が、労働や節約によって無理なく貯蓄できる金額を上回る人です。例えば資産1億円を年利10%で運用できれば利益は1000万円になります。通常の仕事や節約だけで同額を貯めることが難しい場合、資産配分や投資戦略へ時間を使う合理性が高まります。
Q: 若い年代は投資より何に時間を使うべきですか?
仕事を始めて最初の10年間に当たる25歳から35歳は、収入を増やしやすい年代とされているため、キャリアアップへ時間を使うことが有力な選択肢です。特に金融資産がまだ大きくない人は、投資分析だけでなく、資格取得や副業などで稼ぐ力を高めることが重要です。
Q: 貯金と投資の優先順位を判断する方法は?
最初に、無理なく毎年いくら貯蓄できるかを計算します。次に、投資へ回せる元本と想定収益率から、今後1年の予想投資収益を求めます。年間貯蓄額が大きければ収入増加や支出削減を優先し、投資収益が大きければ資産配分や運用戦略の検討を優先します。
Q: 貯金と投資の配分は一度決めたら変えなくてよいですか?
固定するのではなく、資産額、年齢、収入を増やせる余地に合わせて見直す必要があります。資産が少ない時期は節約やキャリア形成による貯蓄額の増加が有効でも、資産が増えると投資収益やインフレによる購買力低下の影響が大きくなり、投資へ注力する合理性が高まります。
Summary & Key Takeaways
-
貯金と投資の優先順位は、無理なく貯蓄できる年間額と、今後1年で予想される投資収益を比較して決める。毎月4万円を貯蓄できれば年間約48万円になる一方、100万円を運用して年利10%を得ても利益は10万円である。この場合は、投資戦略に多くの時間を使うより、節約、副業、資格取得などで貯蓄額と収入を増やす方が合理的とされる。
-
インフレ下では物価が上昇し、現金の実質的な購買力が低下する。年3%のインフレが20年間続く例では、100万円の購買力は約50万円分、1億円は約5000万円分になると説明される。金額ベースの損失は資産が多い人ほど大きいため、資産額が増えるほど、投資によってインフレへ対応する必要性も強くなる。
-
資産形成では、現在の資産額や年齢、人生の段階に応じて時間の使い方を変える必要がある。特に仕事を始めて最初の10年間、25歳から35歳は収入を増やしやすい年代とされ、金融資産がまだ少ない場合は、投資分析よりキャリアアップへ時間を使う方が有効な可能性が高い。書籍は貯金力と投資力を高める21のルールを扱っている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator