初心者がインデックス投資で資産を増やす方法
TL;DR
低コストのインデックスファンドを毎月定額で積み立て、暴落時にも売らず長期運用を続けることが基本戦略である。許容できる損失から株式と債券の配分を決め、運用終盤は安全資産を増やし、必要額だけを定率で引き出す。
Transcript
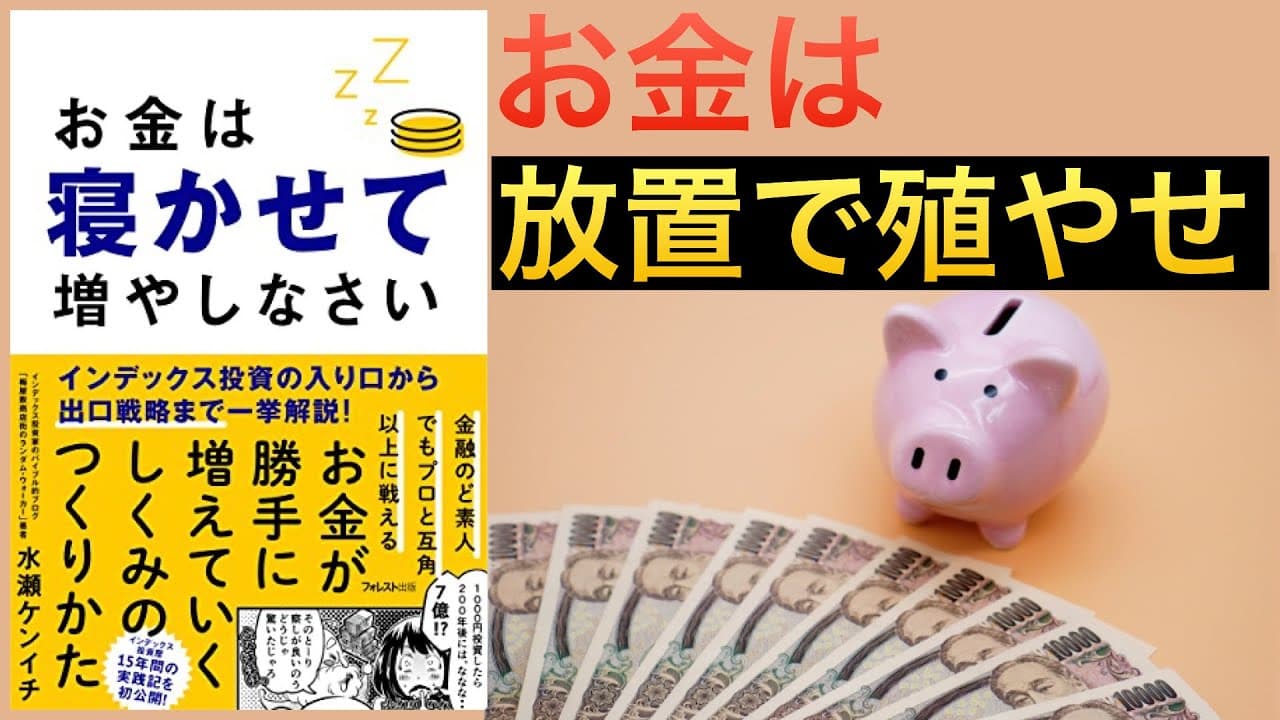
お金はな風と増やしなさいというお金が勝手に増えていく仕組みの作り方を解説した本 を今回取り上げて行きたいと思いますこれも読んでみてまぁ再現性高いし もう最強の資産運用戦略なんじゃないかなと思いましたのでご紹介させてください今回 3つのポイントでお話ししたいと思っていてまず1つめ改めてねやっぱり インデックス投資が最強なんだなということを分かりましたのでインデックス投資の 基礎から応用までこの動画でご紹介していきます そして市債は半減するようなアプリリーマンショックとか 今回の頃の暴落のそう方ですけれどもそのような暴力地への対策について そしてもうし30年後にまたリーマンみたいな頃なーみたいなの きた時にちょうど引き出したい老後にそれが来たらどうすんだというときのための出口 戦略 こういったで... Read More
Key Insights
- ・インデックスファンドは、日経平均やTOPIXなどの指数に連動して市場平均のリターンを目指し、人件費や頻繁な売買が少ないため、アクティブファンドより運用手数料を抑えやすい商品である。
- ・ドルコスト平均法は、毎月一定額を購入して投資時期を分散し、価格が安いときには多くの口数を取得することで、売買のタイミングを見極める負担を減らせる積立方法である。
- ・長期運用は、年率3%から5%程度でも複利を10年、20年、30年と積み重ねることで効果を発揮する一方、途中で含み損が続いても投資をやめない忍耐を必要とする戦略である。
- ・資産分散は、国内外の株式、債券、不動産など、値動きや為替条件が異なる資産クラスを組み合わせ、期待リターンを保ちながら価格変動のリスクを抑える考え方である。
- ・市場時価総額インデックスは、現代ポートフォリオ理論では効率的な選択肢とされ、動画では8割のアクティブファンドが市場平均に勝てず、さらに高い手数料がかかると説明されている。
- ・暴落対策は、下落後に慌てて売ることではなく、事前に標準偏差を使って想定損失を計算し、その下落額でも保有を続けられるよう株式と債券の比率を調整することである。
- ・出口戦略は、残りの運用期間が短くなるにつれて株式比率を下げ、債券や元本の安全性を重視した商品、流動性の高い預金などへ徐々に移行する方法である。
- ・資産の取り崩しは、全額を一度に換金せず、毎年4%程度または必要な金額だけを引き出し、残りを運用し続けることで、暴落後の相場回復を待つ余地を残す方法である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 初心者がインデックス投資を始める方法は?
日経平均、TOPIX、米国株、全世界株などの指数に連動する、低コストで資産規模の大きいインデックスファンドを選び、毎月一定額を積み立てる方法が基本である。動画では、手数料が0.15%未満のファンドを候補とし、楽天全米株式、S&P500、全世界オールカントリーに連動する商品を初心者向けの例として挙げている。
Q: インデックスファンドとは何ですか?
インデックスファンドとは、日経平均、TOPIX、米国のダウなど、特定の市場指数に連動する運用成果を目指す投資信託である。専門家が個別銘柄を頻繁に選んで売買するアクティブファンドと比べ、人件費などの運用コストが少なく、手数料を抑えながら市場平均のリターンを得ることを目的としている。
Q: なぜアクティブファンドよりインデックス投資が推奨されるのか?
動画では、8割のアクティブファンドが市場平均を示すインデックスに勝てず、専門家が運用するための人件費によって手数料も高くなると説明している。一方、インデックスファンドは市場平均をそのまま保有する仕組みで運用費用が安い。長期間にわたって購入を続けるなら、手数料を抑えられる点が大きな利点となる。
Q: ドルコスト平均法で積み立てる方法は?
投資対象の価格を予測して一括購入するのではなく、毎月同じ金額を自動的に購入する。価格が高いときには少ない口数、安いときには多くの口数を買うため、購入時期を分散できる。動画では、日本株を約30年間、毎月定額で購入したデータを紹介し、長期では投資元本を評価額が上回る結果になったと説明している。
Q: インデックス投資の暴落にはどう対応すればよいですか?
長期的な回復を前提に、暴落時にも売らず、毎月の積み立てを継続することが基本となる。著者はリーマンショック時に53%の含み損を経験したが、その後のアベノミクス相場で大きくプラスへ転じたとされる。ただし、同程度の下落に耐えられない場合は、事前に債券比率を増やして価格変動を小さくする必要がある。
Q: 自分に合う株式と債券の比率を決める方法は?
期待リターンとリスクを計算し、想定される最大損失を一時的に受けても保有を続けられるかで判断する。動画の例では、日本債券30万円、日本株式30万円、先進国株式30万円、新興国株式10万円の配分で、期待リターン4.17%、リスク12.76%となる。損失に耐えられないなら、債券の割合を増やして調整する。
Q: 老後に向けたインデックス投資の出口戦略は?
運用終盤に近づくほど株式の割合を徐々に下げ、債券や預金などの安全資産を増やす。一般論として、20代は株式80%と債券20%、30代は株式70%と債券30%のように、年齢に応じて債券比率を高める方法が紹介されている。これにより、資産を使い始める時期の直前に大幅下落を受ける影響を抑えやすくなる。
Q: 暴落時に資産を取り崩す方法は?
全資産を一度に売却せず、毎年4%程度を定率で引き出すか、生活に必要な分だけを取り崩し、残った資産の運用を継続する。引き出し時期と暴落が重なっても、少額ずつ換金すれば残りの資産を市場に置いておけるため、数年後に相場が回復した際の値上がりを受ける余地を残せる。
Summary & Key Takeaways
-
インデックス投資は、日経平均やTOPIX、米国のダウなどの指数に連動し、市場平均のリターンを目指す方法である。プロが頻繁に売買するアクティブファンドより運用手数料が安く、100円程度の小口から始められる。複数の資産クラスへの分散と毎月定額の積み立てを組み合わせれば、銘柄選びや購入時期の判断を減らしながら、長期の複利効果を狙える。
-
長期投資では、一時的な含み損や大幅な暴落を受け入れる必要がある。紹介された実践例では、2006年頃から投資を始め、リーマンショックを挟んで最初の6年間は含み損が続いたが、積み立てを継続した結果、アベノミクス開始頃に評価額がプラスへ転じた。暴落時に売却しないためには、想定損失を計算し、自分が耐えられる株式と債券の配分を事前に決めることが重要である。
-
出口戦略では、年齢や残りの運用期間に合わせて株式の割合を下げ、債券、個人向け国債変動10年、ネット銀行預金などの安全資産を増やす方法が示される。資産を一度に換金せず、4%程度を定率で引き出すか、必要な分だけ取り崩しながら運用を続ければ、引き出し時期と暴落が重なった場合にも、残した資産の回復を待つ余地を確保できる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator