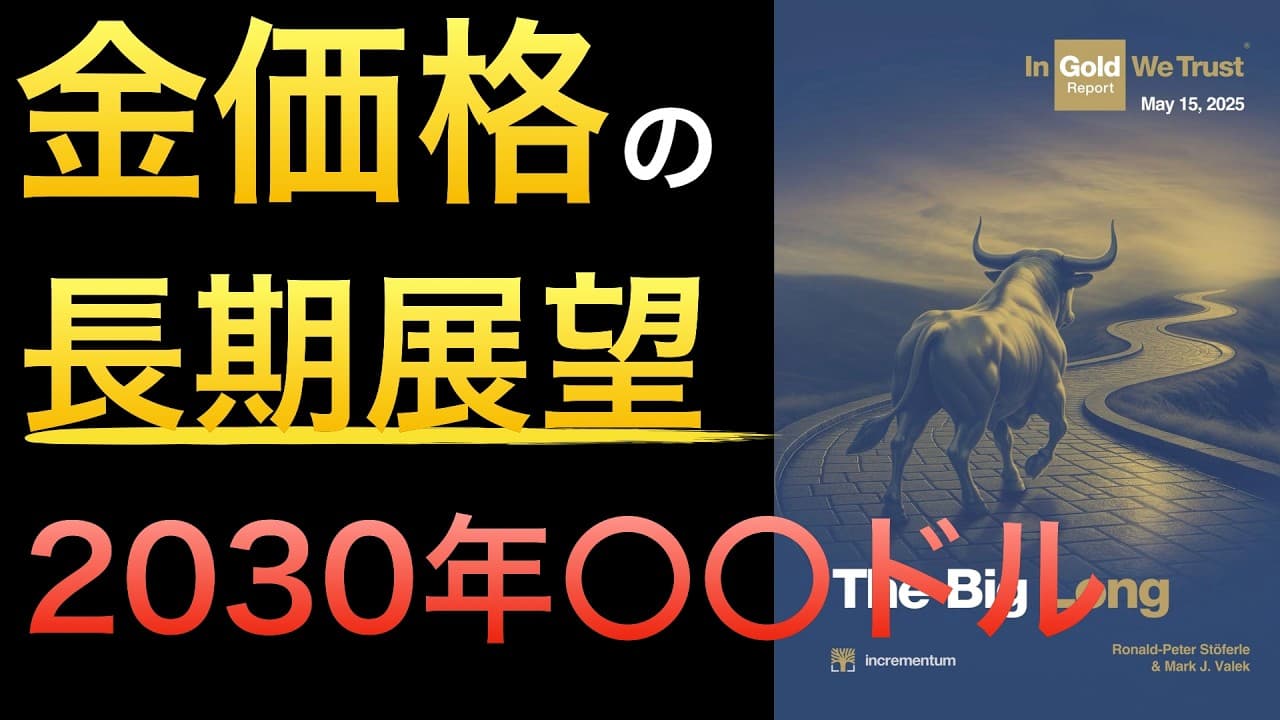
IGWT 2025が示す金価格の長期展望とは?暴落にどう備える?
TL;DR
金価格は、中央銀行による直近3年の年間1000トン超の購入や準備資産のドル離れを背景に、長期上昇トレンドの途中と分析されています。ただし、強気相場でも20%以上の下落は起こり得るため、長期展望と短期調整を分けて備える必要があります。上昇を支える要因と具体的な下落水準を確認するため、続きをご覧ください。
Transcript
本日はですね、インゴールドVRUST 2025最新のチャートブック2025年 10月版ですね。え、業界定番の年時 レポートご紹介していきたいと思います。 このレポートは金が今どこにいるかを 読み解くもので、え、予測ではなく理論と データの地図を表すものです。2007年 以降毎年観光されておりまして、業界定番 のレポートです。本編が毎年5月に出て おりまして、今年も5月出てたんです けれども、その中から重要なチャートを 抜き出してデータを更新したバージョンが 10月に毎年出ているんですね。その中 から特に興味深いチャートなどを抜き出し てですね、確認していきたいと思います。 ちなみに以前の動画でも一部このレポート から情報を抜粋したものがございました。 もし金本性になったら金価格はどれぐらい ... Read More
Key Insights
- 金の強気相場はダウ理論上の第2段階にあり、上昇トレンドが明確になって出来高や関心が広がる一方、早期投資家が利益確定する第3段階にはまだ達していないと分析される。
- 2024年以降の金価格上昇はニュース上では非常に大きく見えるが、1972年や1978年に始まった強気相場の推移と比較すると、歴史的にはまだ突出した上昇ではない。
- 中央銀行の金購入は現在の相場を牽引する主要因であり、2010年代から買い増しが続き、直近3年には年間1000トンを超える過去にない規模の購入が記録された。
- 世界の準備資産は過去約25年間でドルの比率が緩やかに低下し、近年は金の比率が増えており、ドルの一部が金へ移っているように見える構造変化が進んでいる。
- 機関投資家の金など貴金属への配分は約2%にとどまり、戦略的配分も2%から4%程度と少ないため、金ETFへの資金流入が続けば追加需要が生まれる可能性がある。
- コモディティは中国景気の上向き、インフレ期待、実質金利低下、ドル安、流動性拡大、財政刺激、地政学的緊張、脱グローバル化などの条件から恩恵を受ける資産である。
- 金価格は2025年10月時点で、2020年に設定された2025年末の基本シナリオ2942ドルとインフレシナリオ4080ドルを超え、当初想定より速く上昇している。
- 金の強気相場でも20%程度の下落は十分に起こり得るものであり、現在水準から20%下落すれば約3320ドルとなるため、長期上昇の見通しと短期調整への備えは両立する。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: IGWT 2025は金価格の長期見通しをどう分析していますか?
IGWT 2025では、金価格は中央銀行の歴史的な購入や準備資産に占める金比率の増加を背景に、長期上昇トレンドの途中と分析されています。2030年末の想定は基本シナリオで4800ドル、インフレシナリオで8900ドルですが、レポートは予測ではなく理論とデータの地図として示されています。
Q: 金の強気相場は現在どの段階にありますか?
ダウ理論では強気相場を蓄積、大衆参加、分配の3段階に分け、現在の金相場は第2段階の大衆参加局面と位置づけられています。この段階では上昇トレンドが明確になり、出来高や市場の関心が広がります。早期投資家などが利益を確定しやすい第3段階には、まだ達していないという分析です。
Q: 中央銀行の金購入は価格上昇をどう支えていますか?
中央銀行は2010年代以降、継続的に金を買い増しており、直近3年の購入量は毎年1000トンを超えました。2025年も8月までに415トンが購入されており、この大規模で継続的な需要が金価格を支える主要因とされています。
Q: 準備資産のドル離れは金需要とどう関係していますか?
世界の準備資産では、過去約25年間にドルの比率が緩やかに低下する一方、近年は金の比率が増えています。チャート上ではドルの一部が金へ移っているように見え、この構造変化が金需要を支えていると解釈されています。
Q: 機関投資家の参入には金価格を押し上げる余地がありますか?
機関投資家のポートフォリオで金などの貴金属が占める割合は約2%で、戦略的配分も2%から4%程度とされています。この低い配分が引き上げられれば追加需要が生まれる可能性があります。金ETFへの流入増加は、機関投資家の本格参入が始まった兆候とも解釈されています。
Q: 金を含むコモディティに追い風となる条件は何ですか?
中国景気の上向き、インフレ期待、実質金利の低下、ドル安、流動性拡大、財政刺激は、コモディティにプラスの条件とされています。地政学的緊張、エネルギー危機、脱グローバル化、リショアリング、エネルギー転換も構造的な追い風として挙げられています。
Q: 金価格が20%以上下落する可能性はありますか?
過去の強気相場では20%程度の下落が起きており、30%や50%近い下落もありました。現在水準から20%下落した場合の目安は約3320ドルとされているため、長期上昇を見込む場合でも短期調整への備えが必要です。
Q: 現物金と金鉱株はどのように使い分けられますか?
現物金はセーフヘブンゴールドとして、安全性や価値保存を重視する守りの役割に位置づけられています。小型金鉱株、ファンド、デリバティブなどのパフォーマンスゴールドは高い上昇力を狙える可能性がある一方、価格変動も大きいため、目的に応じた使い分けが必要です。
Summary & Key Takeaways
-
ダウ理論を金相場に当てはめると、強気相場は蓄積、大衆参加、分配の3段階に分かれ、現在は上昇トレンドや関心が明確になる第2段階と位置づけられる。2024年からの上昇は急激に見えるものの、1972年や1978年に始まった歴史的な強気相場と比較すれば、上昇率はまだ限定的である。
-
金相場を支える中心的な要因は中央銀行の購入であり、2010年代以降は買い増しが続き、直近3年は毎年1000トンを超える規模だった。準備資産に占めるドルの比率が緩やかに低下する一方、金の比率は近年増加している。機関投資家の貴金属配分は約2%と少なく、金ETFへの流入増加は本格参入の兆候とも解釈できる。
-
2020年に示された予想では、2030年末の金価格は基本シナリオで4800ドル、インフレシナリオで8900ドルだった。ただし、2025年10月時点の価格は同年末の強気シナリオさえ超えており、短期的な調整リスクが意識される。20%下落なら約3320ドルとなり、過去には30%や50%近い下落もあったため、長期見通しと短期変動を分けて考える必要がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator