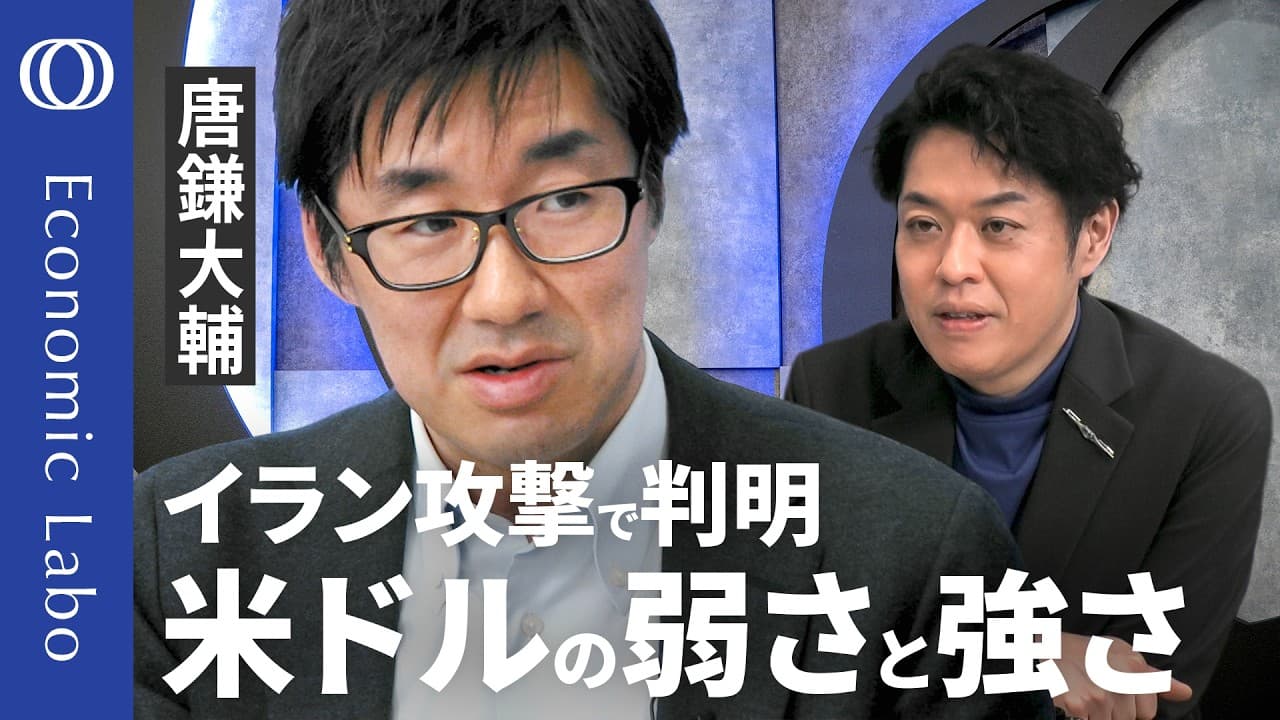
有事のドル買いとドル離れはなぜ両立するのか
TL;DR
危機直後のドル高は、換金性の高い現金を確保する短期的なドル需要であり、外貨準備や米国債への依存が低下する長期的なドル離れと両立する。イラン攻撃後は欧米の利上げ観測が強まる一方、日銀への期待はほぼ変わらず、円安圧力が意識されている。
Transcript
エコラボ始まります。今回のテーマは イラン攻撃とドルの行方です。ま、前回は 日本円の行方について議論したんですが、 今回ドルですね。ま、本当昨今このドル 離れという大きなトレンドの議論があった んですが、これがじゃん攻撃という大きな においてこのトレンドが変わるのかその ままなのかということを議論したいですし 、あとは日本の中央銀行、欧米の中央銀行 とのこの対応の違いについても掘り下げて いきたいと思います。 一緒にお届けするのが水ほ銀行チーフマーケットエコノミストのからカ大輔さんです。よろしくお願いします。 よろしくお願いします。 はい。前回の日本円の会がすごく良くてまさに未来の議論で今回はちょっとドルをはい、見ていきたいなと。で、 3つのパートに分けていきます。1 部がイラン攻撃後の日米... Read More
Key Insights
- 危機時のドル高は、投資家が資産価格より換金性を重視し、決済や買い物に使いやすいドル現金を短期的に確保する動きである。
- 長期的なドル離れは、危機直後の為替変動ではなく、外貨準備に占めるドル比率や米国債への資金配分の変化から捉える構造的な現象である。
- 金の下落は、安全資産への信頼が失われたことを直ちに意味せず、深刻な危機で投資家が現金確保を優先した結果として起こり得る。
- ECBの政策観測は、イラン攻撃前の1回弱の利下げから、収録時点では2.5回から3回程度の利上げへ大きく転換した。
- 日銀の利上げ観測はイラン攻撃の前後でほぼ変わらず、市場は輸入原油高による実質所得の低下と国内経済の耐久力を警戒している。
- 欧米の金利上昇観測は、実際の利上げ前でも市中金利と内外金利差を押し上げ、158円から159円付近のドル円相場に円安圧力を加え得る。
- FRBが2024年9月以降に6回利下げしても10年金利と30年金利が当時より高いことは、長期金利を十分に制御できていない可能性を示すと唐鎌氏はみている。
- 民間負債は投資や経済拡大の起点になり得る一方、過剰な借り入れは日本の企業部門や米国の家計部門で不動産バブルを招いたと整理される。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 有事のドル買いとドル離れはなぜ両立するのか?
両者は時間軸と対象が異なるため両立する。危機直後には、投資家が換金性と決済能力を優先してドル現金を確保するため、ドル高が起きやすい。一方のドル離れは、外貨準備のドル比率低下や米国債への長期的な資金配分の変化を指し、短期的なドル需要だけでは否定されない。
Q: イラン攻撃後にドルが全面高となった理由は何ですか?
主な理由は、危機によって投資家が流動性の高いドルを求めたことだと唐鎌氏は説明する。攻撃後の1週間では、カナダドルを除く多くの通貨が対ドルで下落し、金や銀、プラチナ、パラジウムも売られた。資産価値の維持より、まず現金を持つ必要性が優先された局面と解釈されている。
Q: 危機時に金が売られるのはなぜですか?
深刻な危機では、投資家が金を保有し続けるよりも、支払いや資産購入にすぐ使える現金の確保を優先するためである。唐鎌氏は、リーマンショック直後やパンデミック時にも金が売られた例を挙げる。したがって、金の下落は安全性の否定ではなく、換金需要の強さを示す場合がある。
Q: イラン攻撃後のFRBの政策見通しはどう変わりましたか?
市場が織り込む利下げ回数は大きく減少した。攻撃前の2月26日時点では12月までに2回程度の利下げが想定されていたが、3月19日時点では、ほとんど利下げしない見通しへ変化した。パウエル議長は次回会合での利上げ可能性も議論したとされ、唐鎌氏は利上げ方向の合理性が増しているとみている。
Q: イラン攻撃後のECBの政策観測はどう変わりましたか?
ECBへの市場期待は、利下げから利上げへ急転した。攻撃直前には1回弱の利下げが織り込まれていたが、収録時点では2.5回から3回程度の利上げが想定されている。ユーロ圏は資源を域外に依存しており、2022年のエネルギー供給不安とインフレ加速の経験から、物価上昇への警戒が強いと説明されている。
Q: 日銀の追加利上げはいつ想定されていますか?
唐鎌氏は、6月または7月に1回、その後12月までにもう1回という市場見通しを現実的だとしている。収録時点では4月の利上げを約6割、6月までなら約8割が織り込んでいた。ただし、イラン攻撃の前後で予想がほぼ変化しなかった点が、欧米の急激な政策観測の変化との大きな違いである。
Q: 欧米の利上げ観測はドル円相場にどう影響しますか?
欧米の次の政策変更が利上げだと認識されれば、実際の利上げ前から市中金利が上昇し、内外金利差を通じて円安圧力が強まる可能性がある。収録時点のドル円は158円から159円付近であり、唐鎌氏は、ここから円安が進めば相場が予測しにくい局面に入る恐れがあると指摘している。
Q: 日銀が欧米と同じ速度で利上げしにくいのはなぜですか?
原油価格の上昇が日本の交易損失を拡大させ、実質所得を低下させるため、家計や企業が急速な利上げに耐えられるかという問題があるからである。円安抑制だけなら利上げが有効でも、為替以外への悪影響も考慮する必要がある。唐鎌氏は、当面は円安が進んだ時に利上げが行われやすいとみている。
Q: FRBの利下げ後も米国の長期金利が高いのはなぜですか?
動画内では、景気見通しの改善に加え、米国債へ十分な資金が入らなくなっている可能性が示されている。FRBは2024年9月から6回利下げしたが、収録時点の10年金利と30年金利は利下げ開始時より高かった。唐鎌氏は、FRBが想定するほど市中金利を制御できていない可能性にも注意が必要だとしている。
Q: 今後の国際通貨体制はどのように変わる可能性がありますか?
唐鎌氏は、ドル一強から複数通貨が役割を分け合う体制へ移る可能性を示している。ドルは比率で最大の通貨にとどまっても、ユーロ、人民元、暗号資産などが残りの役割を担う構図である。ただし、これは将来像に関する見解であり、動画内では実現時期や各通貨の具体的比率までは示されていない。
Q: 経済成長と借金にはどのような関係がありますか?
負債は、企業や家計が投資や支出を始め、経済活動を拡大するための起点になり得る。紹介書籍では、政府債務だけでなく民間部門の負債を分析すべきだと論じられている。ただし借金は常に望ましいわけではなく、日本では企業の過剰債務、米国では家計債務が不動産バブルにつながった例も挙げられている。
Q: 政府債務の規模だけで財政リスクを判断できますか?
名目上の政府債務残高だけでは、経済への影響を十分に判断できないというのが動画内の説明である。日本では政府債務残高が1990年代後半に100%を初めて超え、その後比率が2.5倍になっても、マイナス金利や超円高が起きた。一方、供給制約下で債務を増やせばインフレを招く可能性があり、無制限に増やせるという主張ではない。
Summary & Key Takeaways
-
イラン攻撃後、市場の金融政策見通しは日米欧で分かれた。米国では年内2回程度だった利下げの織り込みが大きく後退し、ECBでは1回弱の利下げ観測から2.5回から3回程度の利上げ観測へ転換した。一方、日銀の利上げ予想は攻撃前後でほぼ変わらず、輸入原油高による実質所得への打撃から、欧米並みの利上げは難しいとみられている。
-
有事のドル買いは、長期的なドル離れを否定しない。金を含む貴金属まで売られる深刻な局面では、投資家は資産の換金性を優先し、決済や買い物に使いやすいドル現金へ移る。これは危機直後の短期的な反応である。対してドル離れは、外貨準備のドル比率低下や米国債への資金流入鈍化といった長期的な構造変化を指す。
-
唐鎌氏は、将来の国際通貨体制がドル一強から多極化へ向かう可能性を示した。ドルは最大の通貨であり続けても、ユーロ、人民元、暗号資産などが役割を分け合う構図が想定される。また、経済分析では政府債務の名目額だけでなく、家計や企業の負債が投資、成長、資産バブルをどう生むかを資金循環から確認する必要がある。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator