日本のソブリン格付けA+は何を意味するのか
TL;DR
日本のA+格付けは、対外資金調達力などの強みが、巨額の政府債務や利払い負担といった財政上の弱みを補った結果である。格下げは国債だけの問題ではなく、企業格付けや銀行のリスク計算を通じて、企業の借入金利にも波及し得る。
Transcript
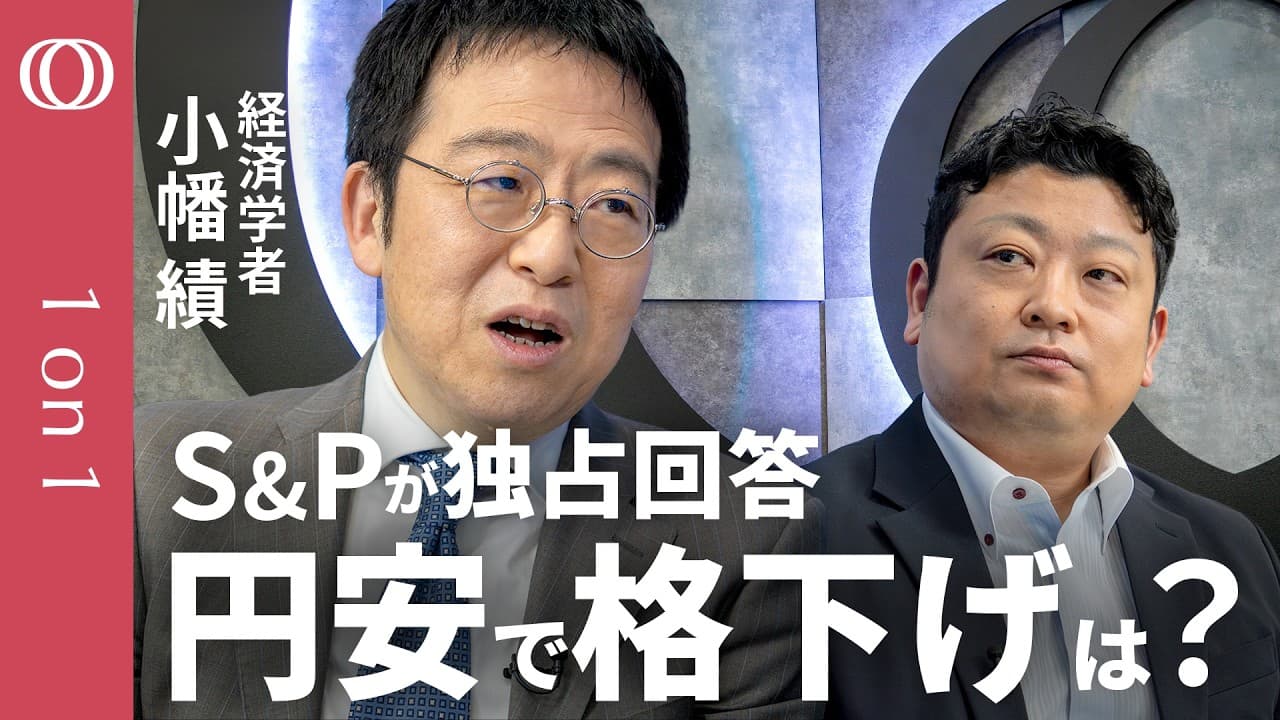
クロスデグワンオンワン始まります。本日 のテーマは日本のトブリン科付大解剖3つ のテーマです。え、初めましてになります 。私TBS財務部に所属しております吉川 と申します。え、私はですね、金融 事業会社の財務と長年財務畑を選んで まいりました。え、そのような観点から ですね、え、もっと突っ込んだ情報が知り たい、あ、そういった皆様に対しまして、 え、クロスデグならではの情報をお伝え できればという風に思っております。え、 早速本日のゲストをご紹介させていただき ます。 え、慶王技塾大学大学院経営管理研究家教授の大関さんです。よろしくお願いします。 お願いします。 えっと、大田さんをですね、え、旧大倉にご入勝されまして、その後ハーバール大学で拍手号を取得、え、リフレアやばいやアフターアマブルの... Read More
Key Insights
- ソブリン格付けは、政府や中央銀行が発行する債務の元利払い能力と支払い意思を評価し、国の信用力を示す指標である。
- 国の格下げは、国内企業の外部格付け低下や銀行のリスクウェイト上昇を介し、企業の借入金利を押し上げる可能性がある。
- S&Pの日本格付けは、政治・経済、対外、財政、金融の評価を組み合わせ、補足調整を経て最終的にA+とされている。
- 日本の潜在的格付け水準はAAであるが、補足的な調整によって2段階引き下げられ、最終的な格付けはA+となった。
- 日本の対外評価は最高の1である一方、総合的な財政評価は5であり、強い対外面と弱い財政面が併存している。
- 日本の財政債務負担は、純債務残高のGDP比率と利払い費の歳入比率を基準に、最も弱い6と評価されている。
- S&Pのモデルは一定の機械性を持つが、政治の安定性や金融政策の信頼性には判断が入り、完全に客観的ではない。
- 小幡氏は、日本の低金利が足元の安定を支えている一方、金利や市場環境の変化を考慮すると潜在的な財政リスクは大きいと指摘する。
- 🎬 このチャンネルの他の動画:
- 📺 このチャンネル: TBS CROSS DIG with Bloomberg
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ソブリン格付けとは何ですか?
ソブリン格付けとは、政府や中央銀行が発行する債務について、元本と利息を支払う能力および意思を評価したものである。国の信用力を示すだけでなく、その国の企業格付けの上限になりやすいため、企業や銀行の資金調達条件にも関係する。
Q: 日本のソブリン格付けA+は何を意味しますか?
日本のA+は、S&Pの評価で対外資金調達力などが高く評価される一方、政府債務と利払い負担を中心とする財政面が弱いことを示す。潜在的な格付け水準はAAだったが、補足的な調整で2段階引き下げられ、最終的にA+となった。
Q: S&Pは日本の格付けをどのように決めていますか?
S&Pは、政治システムと経済の評価を平均したプロフィールと、対外、財政、金融の評価を平均したプロフィールを組み合わせる。そこから潜在的な格付け水準を決定し、最後に補足的な調整を加えて、外貨建てと自国通貨建ての最終格付けを定める。
Q: なぜ日本の財政評価は低いのですか?
日本の財政評価が低い主因は、債務残高と利払い負担である。番組で示された基準では、純債務残高がGDP比100%を超え、利払い費が歳入の5~10%となる組み合わせは最も弱い6に該当する。一方、財政赤字見通しの改善は肯定的に評価された。
Q: 日本のソブリン格下げは企業の借入金利にどう影響しますか?
格下げは、国の評価に連動した国内企業の外部格付け低下を通じ、銀行融資のコストを上げる可能性がある。銀行は自己資本比率の計算でリスクウェイトを用い、内部モデルの推計が小さくても、標準的手法の72.5%を下限とするフロア規制の影響を受けるためである。
Q: 発行体格付けと証券格付けの違いは何ですか?
発行体格付けは、国や企業など債務を発行する主体そのものの支払い能力を評価する。証券格付けは、その主体が発行した個別の金融商品を評価する。小幡氏は、リーマンショック時に問題となった仕組み証券の評価と、国家などの発行体評価は別のカテゴリーだと説明した。
Q: S&Pの格付けモデルは客観的ですか?
S&Pのモデルは、複数の評価をマトリックスに当てはめるため、一定の機械性と継続性を持つ。ただし、政治の安定性、政策実行力、中央銀行の独立性や金融政策への信頼といった項目には判断が伴うため、小幡氏は客観的に見えても主観が入り得ると指摘している。
Q: なぜ格付け会社は現在も影響力を持つのですか?
格付け会社の評価は、投資家の意思決定、企業の調達コスト、銀行のリスク管理などに利用されるため、現在も影響力を持つ。小幡氏によれば、その価値は市場参加者が評価を信頼し、権威があると認識することに支えられており、長期的な評判と一貫性が重要になる。
Q: 日本の政治システム評価が2なのはなぜですか?
日本の政治システムは、経済ショック時の合意形成と、痛みを伴う改革を適時に実行する能力において、最高評価の国より劣ると判断されて2となった。小幡氏は意思決定の遅さを問題視する一方、急激で予測しにくい政策を実行しにくい点は安定性につながると述べた。
Q: 金利上昇は日本の信用力をどう変え得ますか?
小幡氏の見方では、低く抑えられた金利が日本財政の足元の安定を支えてきたため、金利上昇は潜在的な危険を表面化させ得る。番組で示された評価でも、債務残高だけでなく利払い費の歳入比率が財政債務負担の基準に含まれており、利払い負担が重要である。
Summary & Key Takeaways
-
ソブリン格付けは、政府や中央銀行が発行する債務について、元利払いの能力と意思を評価する指標である。国の格付けは国内企業の評価上限になりやすく、低下すれば企業の外部格付けや資金調達条件にも波及する。発行体そのものの格付けと、個別の証券に対する格付けは区別して理解する必要がある。
-
S&Pの枠組みでは、政治システムと経済の評価から一つのプロフィールを作り、対外、財政、金融の評価からもう一つのプロフィールを作る。その組み合わせで潜在的な格付け水準を定め、補足調整を加えて最終格付けを決める。日本は潜在水準がAAとされた後、2段階引き下げられてA+となった。
-
日本は対外評価で最高の1を得る一方、財政評価は弱い。財政収支の改善で柔軟性・パフォーマンスは前年の5から4へ上がったが、債務残高と利払い負担に関する債務負担は6とされた。小幡氏は、低金利が安定を支えてきたものの、金利上昇を含む将来の変化を考えれば潜在的な危険は大きいとみている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator