高配当・増配株をほったらかし運用する方法
TL;DR
時価総額の大きい高配当株と増配株へ長期分散投資し、年1回の決算や中期経営計画、個別銘柄だけが急落した理由を確認しながら、売買を抑えて保有を続ける。配当を再投資できる資産形成期だけでなく、円で分配金を受け取る東証ETFを活用した老後の仕組み化にも応用できる。
Transcript
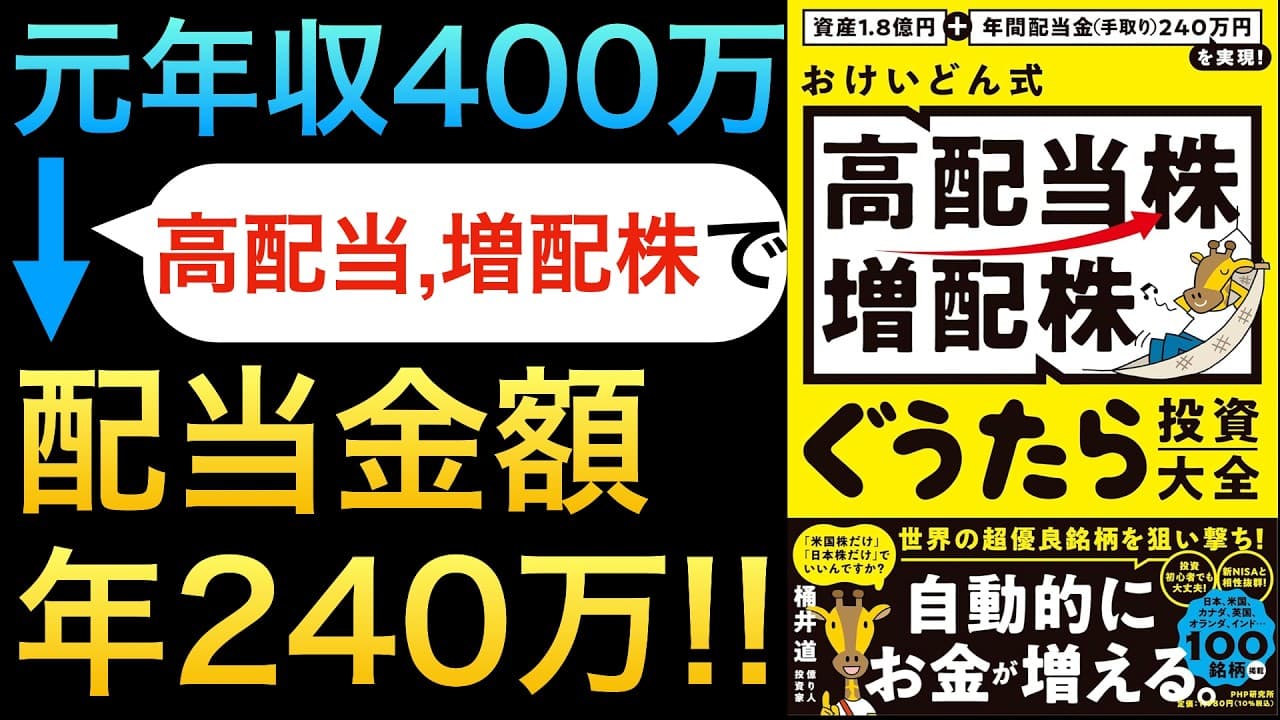
本日は資産1.8億円プラス年間配当 240万円を実現オケイド式高配当株増配 株グータラ投資大前こちらご紹介していき たいと思います著者はオドンさん出版は PHP研究所ですねタイトルのグータラと あるように1番時短でね個別株投資に挑戦 できる一殺かなと思います基本は長期分散 ほったらかしていうスタイルの投資です そして本書は初心者の方でも全然読んで いけるなっていう内容になっていて優しめ の内容からスタートしつつも中盤では専門 性高いところにも解説している一殺になっ ておりますそして世界の有料100銘柄 リストっていうのがですねまほとんど個別 株なんですけどもあとETFとかリートと かそういうの合計して100銘柄ご紹介さ れております大きくは日本と米国が中心な んですけれどもカナダイギリスオラ... Read More
Key Insights
- 資産形成の土台は、大きな元本を早期に用意することである。著者は高収入ではない会社員時代にも貯蓄と投資へ給与の半分以上を回し、25歳で1000万円から本格投資を始めた。
- ぐうたら投資の基本は、時価総額1兆円以上を目安とする大企業へ長期分散投資し、頻繁な株価確認や景気循環に合わせた銘柄入れ替えをせず、買った後はほぼ放置することである。
- 保有後に必要な確認は、年1回の決算、3年ごとの中期経営計画、保有銘柄だけが急落した際の原因である。市場全体の暴落による連れ安では、慌てて売却せずにやり過ごす方針を取る。
- 高配当株の目安は、セクター差を考慮しつつ配当利回り2.8%以上である。一方、7%以上の極端な高利回りは、業績不安や株価急落など高くなった理由を確認すべき注意信号である。
- 増配株の利点は、長期保有中に配当が増えれば、当初の投資額に対する配当利回りが上昇することである。三菱商事は10年間の平均増配率が11.9%で、紹介例では取得額に対する利回りが14.93%に達した。
- 銘柄分析の基準は、配当、時価総額、長期トレンド、市場、事業、ファンダメンタルズ、負債、自社株買い、リスク、バリュエーションの10項目で構成され、購入時点の価格水準も重視される。
- 日清食品ホールディングスは、配当利回りが約1.7%で基準の2.8%に届かない一方、過去10年間の増配率が10%を超え、海外売上の成長性も評価材料となる増配銘柄の例である。
- 老後の運用に東証ETFを使う利点は、分配金が円で自動的に入金され、ドルから円への交換や定期的な売却判断を減らせることである。視力や判断力が低下しても管理しやすい仕組みを目指せる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ぐうたら投資の方法は?
時価総額1兆円以上を基本対象とする大企業の高配当株・増配株へ長期分散投資し、買った後は頻繁に売買せず保有を続けます。年1回の決算や3年ごとの中期経営計画を確認し、市場全体ではなく保有銘柄だけが急落した場合に理由を調べます。経済指標、為替、金利、四半期決算を常時追うことや、景気循環に合わせた銘柄の入れ替えは行わない方針です。
Q: 高配当株を選ぶ配当利回りの目安は?
本書で示される基本的な目安は配当利回り2.8%以上ですが、適切な水準はセクターによって異なります。3%、4%、5%程度の銘柄が主な候補となる一方、7%以上の極端な高利回りは注意が必要です。株価が大きく下落した結果として利回りが上昇している場合もあるため、数字だけで判断せず、高利回りになった理由を確認します。
Q: 増配株を長期保有するメリットは何ですか?
増配が続くと、購入時の投資額に対して受け取れる年間配当の割合が上昇することがメリットです。紹介された三菱商事は、分割調整後の10年前の株価が699円、配当が22.68円で、10年間の平均増配率は11.9%でした。株価は約5倍となり、当初の投資額に対する現在の配当利回りは14.93%に達した例として説明されています。
Q: 高配当・増配株の銘柄分析では何を確認しますか?
確認項目は、配当の分析、時価総額、株価の長期トレンド、市場の分析、ビジネスの分析、ファンダメンタルズ分析、負債、自社株買い、リスク、バリュエーションの10項目です。魅力的な株主優待があっても、株価が長期的に下落していれば値下がり損で優待の価値が相殺されるため、配当や優待だけでなく長期トレンドと購入価格も確認します。
Q: 株式市場全体が暴落したときはどう対応しますか?
市場全体の暴落で保有株も連れて下落した場合は、慌てて売らず、株価を見ないでやり過ごすのが基本方針です。安値で不安になって手放す行動を避けるため、あえて見ないことも投資上の技術と位置付けられています。一方、市場全体が穏やかなのに保有銘柄だけが急落した場合は、企業固有の問題がないか下落理由を確認します。
Q: 少ない手間で投資を続けるにはどうすればよいですか?
値動きが比較的穏やかな大企業を中心に分散し、株価をこまめに確認せず、売買回数を抑えることが基本です。個別銘柄の下落率を知らせるアプリのアラートを設定すれば、常時相場を見なくても大きな変化に気付けます。著者自身も介護で忙しく相場に張り付けない状況で実践しており、会社員や主婦など時間が限られる人にも取り組める方法とされています。
Q: 老後の資産運用に東証ETFが向く理由は何ですか?
東証ETFは分配金が円で入金されるため、生活費へ充てやすく、米国ETFのようにドルから円へ交換する操作を減らせます。投資信託にも定期売却サービスはありますが、長期間には何らかの売却判断を迫られる可能性があると著者は考えています。分配金が自動的に支払われる商品なら、高齢になって数字が読みにくくなった場合でも運用を仕組み化しやすくなります。
Q: 投資で得た資産を社会貢献に使う方法は?
著者は地元への高規格救急車の寄贈や、子ども食堂の基金運営に取り組んでいます。また、公益財団法人の窓口を通じて自分の基金を作り、基金内の株式やETFが生む配当などの運用収益を、支援したい団体へ継続的に届ける方法も紹介されています。本人が亡くなった後も支援を続けられる仕組みとして、資産を社会へ還元する考え方です。
Summary & Key Takeaways
-
おけいどん氏は年収400万円台の会社員時代を経て、25歳で本格的な投資を1000万円から始めた。手取り20万円なら7万円を貯金、7万円を投資、残り6万円で生活するという高い貯蓄率を理想とし、家賃など大きな固定費の見直しを重視する。30歳頃には資産を約2倍にし、30代から40代にかけて約5000万円へ増やした後、高配当株中心へ移行した。40代後半頃に1億円、2024年時点で1.8億円に達している。
-
ぐうたら投資は、時価総額1兆円以上を基本対象とする大企業の高配当株・増配株へ長期分散投資し、頻繁な株価確認や売買を避ける手法である。目安となる配当利回りは2.8%以上だが、7%以上の極端な高利回りには株価下落などの理由がないか注意する。年1回の決算、3年ごとの中期経営計画、保有株だけが急落した際の原因を確認し、市場全体の暴落では慌てて手放さず保有を続ける。
-
銘柄選定では、配当、時価総額、株価の長期トレンド、市場、事業、ファンダメンタルズ、負債、自社株買い、リスク、バリュエーションの10項目を確認する。本書は日本、米国、カナダ、英国、オランダ、インドなどの個別株、ETF、REITから100銘柄を紹介する。老後は円で分配金を受け取れて換金操作が不要な東証ETFを活用し、資産管理と生活費への充当を仕組み化する方法も提示している。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator