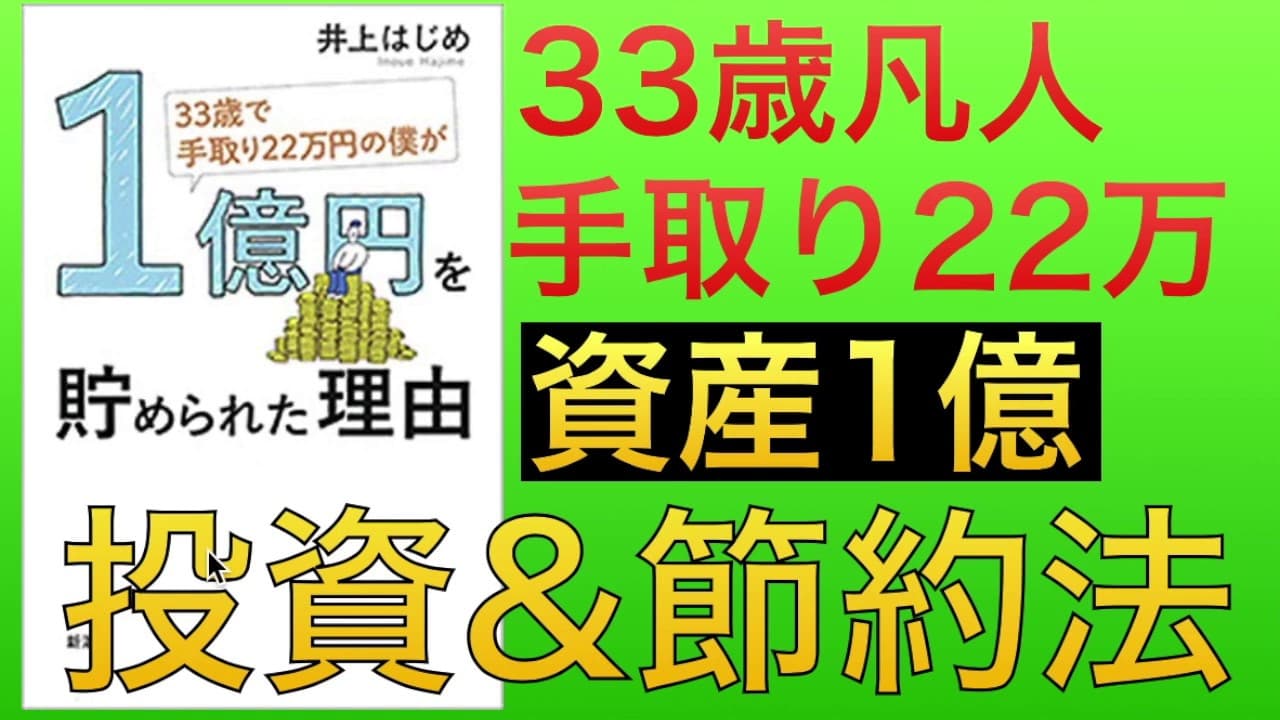
手取り22万円から資産1億円を築く方法
TL;DR
若いうちから全世界型の投資信託を定期購入し、家賃など効果の大きい固定費を削減する。積み立てで得た資金を元手に、格安中古物件を施主支給とセルフリフォームで再生し、賃貸収入や売却益につなげたことが、資産評価1億円超の主因である。
Transcript
本日は33歳で手取り22万園の僕が1億円をためられた理由という本からその投資 方法と節約方法についてご紹介します最後に僕なりの考えなども話していきたいと思う んですけれどもこういうタイトル見るとねまあいかにもですねまぁその人には運が 良かったんでしょとか特別な能力があっ 何でしょうとか思うんですけれども結構ね割と再現性の高い 本当にあの僕みたいなねた崎みたいな一般人にとってもすごく理想的な方だなと思った のでその辺ご紹介していきます まず最初にですねあーこがこれ読んではこの2つが大きな要因だなぁと思ったものが2 つあってまず一つ目が 若い頃から釣りの世界に向けたインデックス当初をやっていたということですねこれ 投資信託という商品なんですけどもまぁ投資信託ってなにかというと プロいう運用を任せ... Read More
Key Insights
- ・資産形成の軸は、若い頃から全世界に分散する投資信託を毎月定額で購入し、相場の上下を予測せず長期間保有し続けることである。
- ・ドルコスト平均法は、高値でも安値でも機械的に買い続けることで購入時期を分散し、一般の投資家が売買の好機を見極める必要を減らす手法である。
- ・積み立て投資の成果は短期間では現れず、2006年の開始後には約5年間のマイナスを経験し、元本を明確に上回るまで約7年を要した。
- ・固定費の削減は、割引品を探す細かな節約より効果が持続し、家賃を一度交渉すれば月5000円から1万円程度の支出減につながり得る。
- ・不動産投資の準備は、セミナーへの参加、読書、継続的な物件調査を通じて目利き力を高め、自分の目で購入候補を確認することである。
- ・中古物件の再生費用は、パワーポイントで図面を作り、設備を自ら注文する施主支給を行い、取り付けだけを業者へ頼むことで抑えられる。
- ・最初の不動産投資は、280万円の古い物件をセルフリフォームし、月6万5000円で貸し出すことで、賃料収入を生む資産へ転換した事例である。
- ・資産評価1億円超は、投資信託で約2000万円の原資を築き、その余裕を基盤としてセルフリフォーム型の不動産投資を拡大した結果である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 手取り22万円から資産1億円を築いた方法は?
社会人1年目ごろから全世界型の投資信託を毎月積み立て、相場が下落しても売らずに継続したことが出発点である。約7年後に資産が大きく増えて約2000万円の原資となり、その資金を使って格安中古物件を購入した。施主支給とセルフリフォームで再生費を抑え、賃貸収入や売却益を積み重ねた結果、不動産を約9件保有し、資産評価が1億円を超えた。
Q: 投資信託を毎月積み立てる方法とは何ですか?
毎月一定額を機械的に購入し、投資時期を分散するドルコスト平均法である。価格が高い月にも安い月にも買うため、一般の投資家が最適な購入時期を予測する必要がない。紹介された著者は、株式や債券を含む全世界型の投資信託を投資の軸とし、リーマンショック期の含み損にもかかわらず積み立てを継続した。
Q: なぜ全世界型のインデックス投資を選んだのですか?
個別の株式や特定の市場に集中せず、世界の株式や債券などへ広く分散できるためである。紹介された投資信託は株式と債券へ半分ずつ投資する比較的堅めの商品で、世界経済全体の長期的な成長からリターンを得る考え方に基づいていた。短期的な価格変動はあるため、定期購入と長期保有を組み合わせていた。
Q: 積み立て投資で含み損が続いたときはどうしたのですか?
2006年から積み立てを始めた後、リーマンショックの影響を受け、約5年間は評価額が元本を下回る状態が続いた。それでも購入を止めず、定期的な積み立てを継続した。2013年ごろに元本を明確に上回り、その後は元本が約700万円から800万円へ増えた段階で、評価額が約2000万円まで大きく伸びた。
Q: 効果の大きい節約方法は何ですか?
日々の割引品を探すような細かな節約より、家賃など毎月発生する固定費を下げる方法が重視されている。家賃は一度交渉に成功すれば、その後も月5000円から1万円程度の削減効果が続く可能性がある。引っ越し需要が落ち着いた5月と11月は、貸し手との交渉を進めやすい時期として紹介されている。
Q: セルフリフォーム不動産投資の方法は?
まず物件を継続的に調べ、立地や価格を見極めて格安の中古物件を購入する。次にパワーポイントなどで自ら図面を作り、ユニットバス、キッチン、トイレ、ウォシュレットなどの設備をAmazonや楽天で注文する。最後に、設備の取り付けだけを引き受ける業者へ依頼し、通常は業者へ丸投げする手配費用を抑える。
Q: 280万円の中古物件はどのように収益化したのですか?
浴槽や便器もない廃墟のような築約40年の物件だったが、立地の良さに着目して280万円で購入した。その後、自作図面、施主支給、取り付け業者への依頼を組み合わせて低費用で再生し、月6万5000円の賃料で入居が決まった。動画内の試算では、購入費とリフォーム費を約4年から5年で回収できる可能性がある事例とされている。
Q: 短期売買やFXではなく長期投資を選ぶ理由は?
著者は短期トレード、デイトレード、FX、アフィリエイトブログなど、短期間で収入や資産を増やす複数の方法を試したが、いずれも失敗したと紹介されている。その経験を踏まえ、全世界へ分散した投資信託を時間分散して買い続ける方法と、十分に調査した中古物件を低費用で再生する方法が、最終的に資産形成の中心となった。
Summary & Key Takeaways
-
資産形成の土台は、社会人1年目ごろから続けた全世界型投資信託への積み立てだった。相場の高低を予測せず、毎月機械的に購入するドルコスト平均法を実践したため、リーマンショックを含む約5年間の含み損にも耐えられた。2006年から約7年後の2013年には評価額が元本を上回り、その後、元本約800万円に対して評価額が約2000万円まで増えた。
-
節約では、割引品を探すような小さな支出よりも、毎月継続する家賃の削減を重視した。引っ越し需要が落ち着く5月と11月は家賃交渉を進めやすいとされ、交渉によって月5000円から1万円程度の削減を狙った。こうした固定費中心の節約を徹底し、投資信託で築いた約2000万円を、不動産投資に踏み出すための資金と精神的な余裕につなげた。
-
不動産投資では、立地を見極めて格安の中古物件を購入し、自作の図面、設備の施主支給、取り付け業者への個別依頼で改修費を抑えた。最初の物件は280万円で購入し、再生後に月6万5000円で入居が決まった。また、1310万円で購入した自宅を数年後に2190万円で売却した。こうした再生、賃貸、売却を重ね、約9件の不動産を保有するに至った。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator