国税職員の巨額詐欺はなぜ防げなかったのか
TL;DR
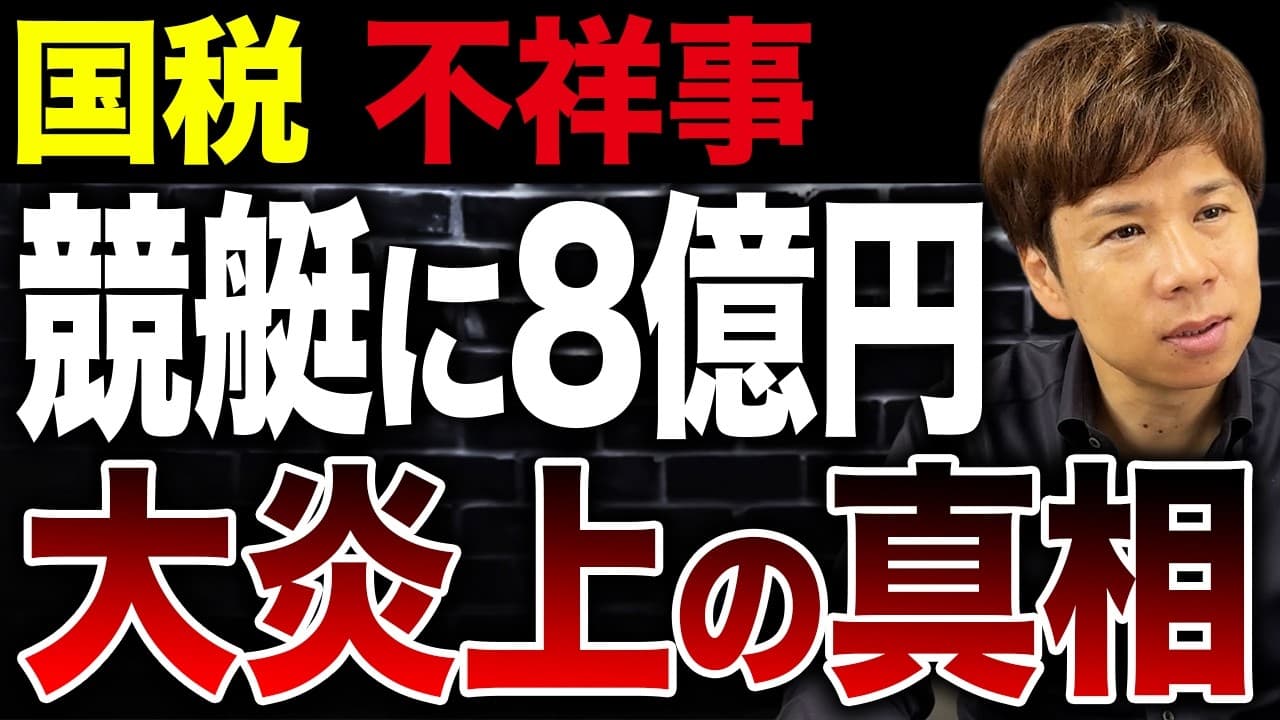
税務調査で知り合った高齢女性から約1億5000万円をだまし取り、競艇の払戻金に伴う約1億3500万円を申告しなかったとして、25歳の税務署職員が逮捕された。職権悪用や公文書偽造を防げなかった背景には、内部管理と倫理教育の不足があると指摘されている。
Transcript
あ、これ J査またこれからさ、始まってくるけどさ、 僕らの納税者側からしたらさ、いやいや、他の会社の税務調査やってる前に自分たちとしろよって言いたくなるよね。 こんにちは。脱税理士の菅原です。 菅さん、税務所の職員が 1億5000万円の詐欺と1億3500 万の脱税で捕まったって記事出てるんですけど、これ金額すごい高額だと思うんですけど、 [音楽] どんな手口あったんですか? はい。これはなかなか前代問の、ま、詐欺脱税事件ですね。本当最近のニュースですけど、しかもね、 25歳ですよ。ま ったの。若いやらかしましたね。若いのに。 そううっすね。 ねえ、 お金に目がくるんだんでしょうね。 うん。これどういう手口だったかって言うと、君もやりがちな話やわ。 おっと、 大体そうなんですよ。 僕もやりがち... Read More
Key Insights
- ・事件の中心人物は、2026年8月に逮捕された25歳の龍ケ崎税務署職員であり、不正行為は以前所属していた浦和税務署の勤務時代から始まっていたとされる。
- ・詐欺の端緒は、職員が相続税の税務調査で知り合った高齢女性と調査終了後も交流を続け、親族への仕送りなどを語って同情を誘ったことである。
- ・職権の悪用は、申告書に誤りがあると偽って納付書を作り、追加の税金として85万円を要求した行為にも表れている。
- ・偽造行為は、税務署長の名義を使い、2700万円を払えば125億円を受け取れるという趣旨の公文書を作ったとされるほど悪質である。
- ・競艇への依存は、2023年1月から2026年1月までに勤務中のスマートフォン操作を含めて2672回、約8億6000万円を投じる規模に達していた。
- ・無申告の問題は、競艇の払戻金に伴う約1億3500万円の税金を申告しなかった点であり、詐欺で得た収益にも課税され得ると解説されている。
- ・事件発覚の契機は、被害女性からの申告ではなく、同僚からの借金やギャンブル歴を把握していた組織が再度実施した内部調査である。
- ・再発防止の課題は、職員への注意だけでは不正を止められなかったことであり、内部監督、情報管理、倫理教育を結果が出る形で見直す必要がある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 国税職員による約1億5000万円の詐欺はどのような手口ですか?
職員は浦和税務署の資産課税部門で相続税調査を担当した高齢女性と、調査終了後も個人的な交流を続けました。親族への仕送りや幼少期の虐待などを語って同情を誘い、金銭を要求したほか、申告書の誤りや追加納税を装った書類も作成し、合計約1億5000万円をだまし取ったとされています。
Q: 税務署職員は職権をどのように悪用したのですか?
職員は税務調査で得た高齢女性との関係を利用し、申告書に間違いがあるため追加納税が必要だと偽りました。嘘の納付書を作って85万円を要求したほか、税務署長の名義を使い、2700万円を払えば125億円を受け取れるという趣旨の公文書も作成したと説明されています。
Q: 競艇による無申告の内容とは何ですか?
職員は2023年1月から2026年1月まで、勤務時間中にも自分のスマートフォンを使い、競艇の舟券を2672回購入していました。投じた金額は約8億6000万円に上り、払戻金に関して本来納めるべき約1億3500万円を申告していなかったとされています。
Q: 詐欺で得た約1億5000万円にも税金はかかるのですか?
動画では、高齢女性が自ら与えた金銭なら贈与税の問題になり得る一方、だまし取った金銭なら贈与ではなく犯罪収益に当たると整理しています。そのうえで、犯罪収益も所得税の対象になり得るため、約1億5000万円の取得とは別に相応の税負担が生じる可能性があると解説しています。
Q: 国税職員の不正はどのように発覚したのですか?
発覚のきっかけは被害を受けた高齢女性からの申告ではなく、税務署側の内部調査でした。職員が以前から競艇にのめり込み、同僚から借金していたことを組織も把握していました。上司に競艇をやめたと話した後も疑いが残り、借入状況などを調べる過程で高齢女性との関係に行き着いたとされています。
Q: なぜ上司の注意だけでは不正を防げなかったのですか?
職員は競艇や同僚からの借金について上司から厳しく注意され、競艇をやめたと説明していましたが、実際には行為を続けていました。動画は、本人の申告と一度の注意に依存し、資金状況や業務中の行動を継続的に確認できなかった管理体制に、不正を止められなかった原因があると指摘しています。
Q: 国税の再発防止策には何が必要ですか?
動画は、事件のたびに再発防止を表明するだけでは不十分だと批判しています。税務調査後の納税者との接触、職員の借金やギャンブル、公文書や納付書の作成過程を適切に監督し、異常を早期に発見できる内部管理が必要です。加えて、職権を扱う責任を継続的に学ぶ倫理教育も重視すべきだとしています。
Q: 倫理教育の不足が不祥事につながるのはなぜですか?
動画では、短時間で生産性を上げることが優先され、生産性に直結しにくい倫理教育が削られる傾向を問題視しています。また、上司と部下の関係が希薄になり、仕事への向き合い方や責任を伝える機会も減っていると指摘します。規則の周知だけでなく、職権を私的に使わない判断軸を育てる教育が必要だという主張です。
Summary & Key Takeaways
-
25歳の龍ケ崎税務署職員が、以前勤務していた浦和税務署で相続税調査を担当した高齢女性と親しくなり、親族への仕送りや過去の虐待などの話で同情を誘った。さらに、申告書の誤りを装った請求や税務署長名義の偽造文書も使い、合計約1億5000万円をだまし取ったとされる。
-
職員は2023年1月から2026年1月まで、勤務中を含めてスマートフォンから競艇の舟券を2672回購入し、約8億6000万円を投じていた。払戻金に関して本来納めるべき約1億3500万円を申告していなかったとされ、詐欺で得た収益についても課税対象になり得ると解説された。
-
事件は高齢女性からの申告ではなく、職員のギャンブルや同僚からの借金を把握していた組織の内部調査から発覚した。動画は、注意を受けた後も行為を止められず、公文書偽造まで許した管理体制を問題視し、口頭の再発防止ではなく倫理教育や監督方法の実質的な改革が必要だと訴えている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 脱・税理士スガワラくん 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator