確定申告で否認される経費の危険と対策 実例つき解説
TL;DR
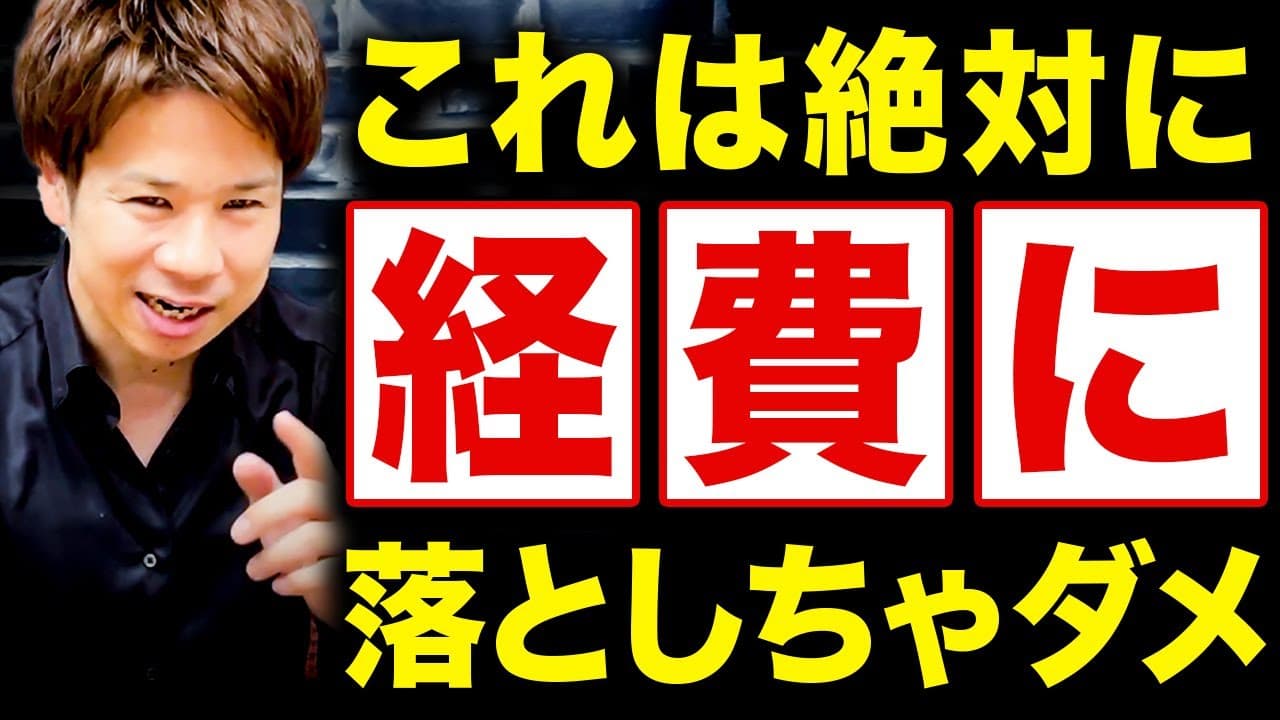
この動画では個人事業主の経費計上の注意点を具体例で解説している。否認されやすい経費の代表例と、それを避けるための実務的対策を要点だけ先出しで示す。実務に直結する判断基準を明確にしておくと申告時のリスクを低減できる。
Transcript
個人事業主の人ってもう無知すぎてすごい 脱税しとる人って多いんすよバレたら しゃあないなぐらいでやってる人って結構 多くてそバレたら偉い金額な のこんにちはダツデリの菅原ですそさん はい確定申告ってなんかいつも結構 ギリギリになっちゃうんですよはいこれ 経費とか領収書はちゃんと残してるんです ようんでもこれ全調査で否認される経費 って結構あるんですかうんまあ未くなら あるやろうね ありそうでわからんもんねそうなんですよ そう分からんのさ基準が分からなくあの そう法人やと税ついとるでこれはいいこれ はダメとかってその都度ね税理事務所の人 とかが言ってくれるけど個人で特に自分で 確定申告してる人ってどこまでかわからん でネットの情報とか知り合いの言っとる こととかを信じてねあこれ行けるんや みた... Read More
Key Insights
- Xは業務用途と私的用途の境界線が否認の要因である。
- Yは領収書と実態の整合性が必要で票面だけでは評価されない。
- Zは衣料費や日用品の経費化は慎重に判断されるべきである。
- Wは車両費の配分は事業割合に応じて適切に配分する必要がある。
- Vは交際費の支出先と目的を証明する資料が不可欠である。
- Uは美容院代の経費化は業務上の必要性を示す証拠が求められる。
- Tは旅費や出張費は現地証憑と行程の整合性が重要である。
- Sは税務調査は長期に及ぶことがあり加算税リスクを伴う。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 確定申告の経費として一般的に認められやすいものは何ですか?
認められやすい経費は業務上直接使われる消耗品や道具、正式な取引証憑がそろっている費用です。ただし私的用途が混じっていれば否認の可能性が高くなるため、用途の区分と領収書の整備が不可欠です。
Q: 領収書が多い場合、どう整理すればよいですか?
領収書は日付順や用途別に整理します。請求書と照合し、出費の目的を明確に記録しておくと税務調査時の説明がスムーズになります。デジタル化して保管することも有効です。
Q: 私用と業務用の区分が難しい出費はどう扱えばいいですか?
区分が難しい出費は業務に直接関連する根拠を優先します。必要に応じて割合を算定し、業務使用の比率を根拠とともに記録します。私的部分は経費として認められにくくなります。
Q: 車両費の取り扱いで注意すべき点は何ですか?
車両費は事業使用割合に応じて経費計上します。車検保険ガソリンなどの費用も同様に事業使用割合で按分し、個人的な費用は除外します。割合を変えると税務調査時に指摘される可能性が高いです。
Q: 交際費として贈答品を経費に入れるのはいつ許容されますか?
実際に取引先に対して贈答したことを裏付ける資料がある場合に限り認められることがあります。しかし実際には誰に何を贈ったかを証明するのが難しく、虚偽になると否認される危険性が高いです。
Q: 美容院代を経費にする際のポイントは?
美容院代を業務に必要とするケースは少なくありませんが、出勤前の準備としての支出か、業務と直接関連する特別な理由がある場合に限られます。通常は個人の美容費と見なされる可能性が高いです。
Q: 旅費が仕事上の出張か私的旅行か判断が難しい場合は?
出張日程表や現地の業務内容を証明する資料を用意します。現地での業務実績と関連資料が揃えば認められる確率が高くなりますが、私的要素が混じると否認されるリスクは残ります。
Q: 税務調査が入った場合、どのくらい遡って調べられるのですか?
税務調査は原則として過去数年分を遡ることがあります。長期間の調査になるほど加算税や延滞税のリスクが高く、正確な記録と協力的な対応が重要です。
Summary & Key Takeaways
-
要点1:経費の認定は業務使用と私的使用の境界線により大きく変わる点を説明する。業務用途が明確でない出費は否認リスクが高い。
-
要点2:個人事業主は領収書や証拠の整備が不可欠で、票だけでは判断されず実態証明が求められる。曖昧な申請は追加調査の対象となる。
-
要点3:衣料や日用品、交際費などのカテゴリは特に慎重を要し、仕事用と私用の混在は否認の典型的ミスとなる。
-
要点4:車両費の扱いは事業割合と経費配分が適切でなければ修正が必要になる。税務調査時の指摘を前提に準備するべき。
-
要点5:出張旅費は実際の出張内容と日程、証憑の整合性が重要で、私的要素が混じると否認対象になる。
-
要点6:美容院代や衣装費の経費化は、業務上の必要性と実態の証明がなければ否認される可能性が高い。
-
要点7:交際費や贈答品の取り扱いは具体的な受領先と目的を明確化する必要があり、架空の支出は厳しく否認される。
-
要点8:税務調査は事前の自己申告だけで完結せず、3~7年程度の遡及調査が行われ、過少申告の場合の加算税リスクが高い。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 脱・税理士スガワラくん 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator