バフェット流で堅実に資産を増やす方法とは?
TL;DR
優れた企業の内在価値を見極め、価格が価値を下回る機会に投資し、借り入れを抑えて長く保有することがバフェット流の要点である。一般の投資家には分散投資が賢明だが、十分な知識を持つ投資家は少数企業への集中によって投資先を継続的に観察する考え方もある。
Transcript
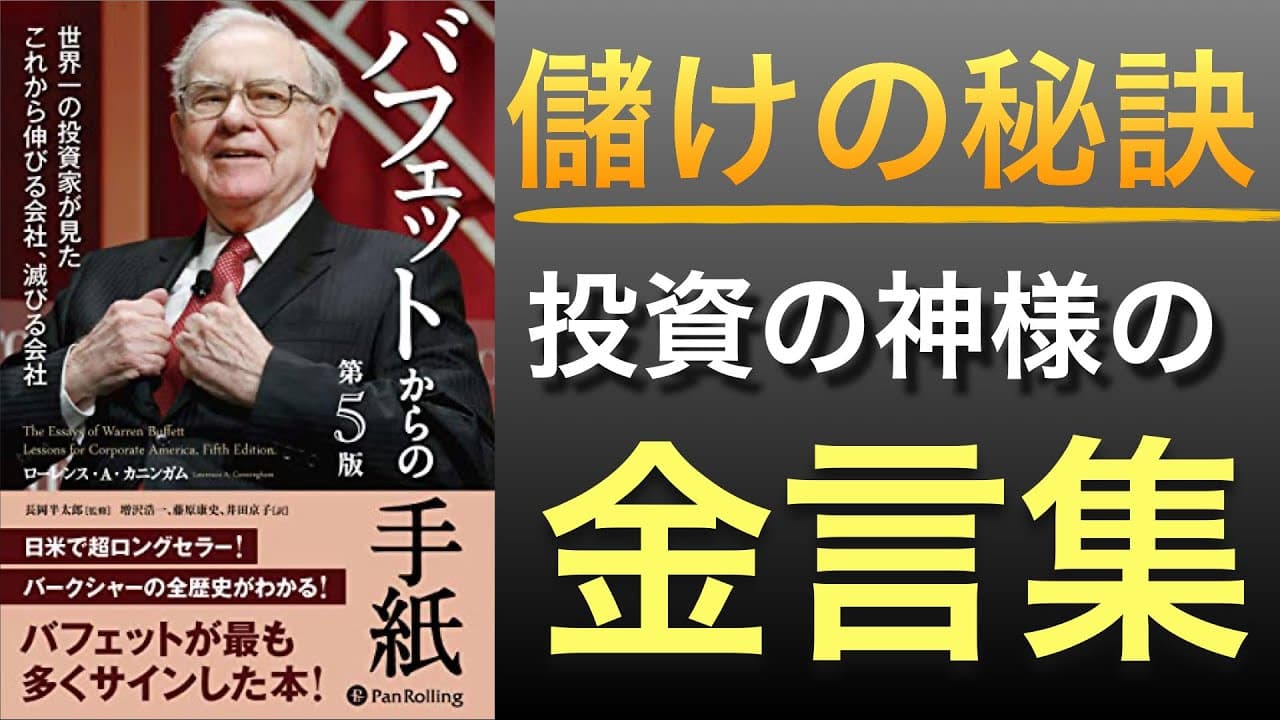
もっとも一次史料に近い神の言葉本日は バフェットからの手紙第5版世界一の投資 家が見たこれから伸びる会社滅びる会社 こちらの本をご紹介していきたいとおもい ます本書は超ロングセラーの投手本であり バークシャーハサウェイの年次報告書に 記載された株主宛ての手紙から抜粋整理さ れた本ですバフェット本は数多くあります が最も 一次史料をバフェットの生の言葉に近い フォンと言われていますようやくなんて できないくらい圧倒的ボリュームがあるん ですが彼の考えの特徴の表す言葉をいくつ かご紹介したいなと思っています動画の 本編に入る前に3分だけちょっと告知させ て下さいすでに見たよという方は飛ばして くださいなんと今回初の著書を書かせて いただくことにありましたなぜただの個人 投資家である僕が本を書くの... Read More
Key Insights
- 分散投資は一般の投資家にとって賢明な選択であるが、バフェット本人は少数の企業へ資金を集中させ、その投資先を注意深く観察する方法で財を築いた。
- 集中投資は十分に理解し、信頼できる経営陣がいる少数企業を選ぶ考え方であり、投資に多くの時間を使えない人が安易に模倣すべき手法ではない。
- リスクは価格の振れ幅そのものではなく、損失または損害が生じる可能性であるというのがバフェットの定義であり、値動きの拡大は投資機会にもなり得る。
- しけモク投資は極端に割安でも収益力や事業状態に深刻な問題を抱える企業を対象とするため、復活を見込むには難易度の高い判断が必要である。
- 価格は株式を買うために支払う対価であり、価値は実際に手に入る企業の実体であるため、市場価格と企業価値を同一視してはならない。
- ミスター・マーケットは喜びから絶望まで激しく揺れる市場の性格を示す概念であり、その気分による値付けが価格と価値の格差を生み出す。
- 内在価値は企業が残存期間を通じて生み出すすべてのキャッシュフローの割引現在価値であるが、算定結果はバフェットとマンガーの間でも異なり得る。
- 税金の繰り延べは利益確定まで課税を先送りし、資金を運用に残す効果を持つが、バフェットが長期保有する主因は優れた投資機会が頻繁にないことである。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: バフェット流の集中投資とは何ですか?
自分が十分に理解し、信頼できる経営陣がいる少数の企業へ資金を集中し、投資後も注意深く観察する方法である。バフェット本人は集中投資で財を築いたが、一般の投資家にはS&P500へのインデックス投資などの分散投資を賢明な選択として勧めている。
Q: なぜバフェットは一般の投資家に分散投資を勧めるのですか?
多くの人は投資へ人生を捧げるほどの時間を持たず、使い切れないほどの資産を築く必要もないからである。複数の投資先へ資金を分ければ、一つの投資先で問題が起きてもすべてを失う事態を避けやすく、普通の投資家には現実的で賢明な判断となる。
Q: バフェットが考える投資リスクとは何ですか?
バフェットが考えるリスクは、価格変動の大きさではなく、損失または損害が発生する可能性である。現代ポートフォリオ理論がボラティリティをリスクとして扱うことに懐疑的であり、価格の大きな変動は価値ある企業を割安に買える機会にもなり得ると考える。
Q: しけモク投資が難しいのはなぜですか?
しけモク投資の対象は、ただ同然に見えるほど割安でも、長期的な収益力や事業状態に深刻な問題を抱える企業だからである。バフェットは当初この方法で一定の成功を収めたが、失敗経験などを経て、再生の難しい企業より解決可能な問題を抱えた良い企業を選ぶ考えへ移った。
Q: 株価と企業価値の違いとは何ですか?
株価は株式を取得するために支払う対価であり、企業価値は投資によって実際に手に入る事業の実体である。市場は感情によって値付けを大きく変えるため、両者には格差が生じる。その差を見極め、価値より価格が低い場面を探すことが投資判断の基礎となる。
Q: ミスター・マーケットとは何ですか?
ミスター・マーケットは、毎日価格を提示する一方、喜びの絶頂から絶望まで気分が激しく変わる市場を人物に例えた概念である。その不安定な値付けによって株価と企業価値の差が広がるため、投資家は市場の感情に従うのではなく、その格差を投資機会として利用できる。
Q: 企業の内在価値を考える方法は?
内在価値は、企業が残存期間を通じて生み出すすべてのキャッシュフローを割り引いた現在価値として考える。ただし完全に正確な数値を出せるものではなく、バフェットとマンガーの間でも評価が異なることがあるため、具体的な算定値は株主へ公表していない。
Q: 税金を繰り延べるメリットは何ですか?
利益を確定するまで課税を先送りすれば、税金として支払うはずの資金も運用に残せるため、バフェットは返済時点を自分で決められる無利息の借入金に例えている。ただし税の繰り延べは長期保有の利点の一つであり、長期投資の主因は優れた投資機会が頻繁に現れないことである。
Summary & Key Takeaways
-
バフェットは一般の投資家にはS&P500へのインデックス投資などの分散投資を勧める一方、自身は少数企業への集中投資で財を築いた。分散すれば同じ成果を得られるという理解は誤りである。ただし、多くの人には投資へ人生を捧げる時間も、使い切れないほどの資産を築く必要もないため、分散投資は依然として賢明な選択だと整理される。
-
投資判断では、日々変動する株価と企業が実際に持つ価値を区別する必要がある。市場は感情の起伏が激しい「ミスター・マーケット」のように値付けするため、価格と価値の差が投資機会を生む。企業の残存期間に生み出す全キャッシュフローの割引現在価値を内在価値として捉えるが、その算定値はバフェットとマンガーの間でも異なり得る。
-
バフェットは超割安だが事業再生が難しい「しけモク投資」から離れ、良い企業が解決可能な困難で一時的に割安となった機会を重視する。また、株主や家族の資産を危険にさらす借り入れを避け、まず市場から脱落せずゴールへ着くことを優先する。長期保有には課税を先送りして運用資金を残せる利点もあるが、最大の理由は優れた投資機会が頻繁には現れないためである。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator