ファンダメンタル株投資で割安株を見極める方法
TL;DR
長期株式投資では、良い企業を選び、株価と1株価値を比較し、ポートフォリオを管理する3段階で判断する。企業に合ったEPSと倍率を使うマルチプル法などで割安度を測り、売却時も割高性や事業環境、投資シナリオの変化を客観的に確認する。
Transcript
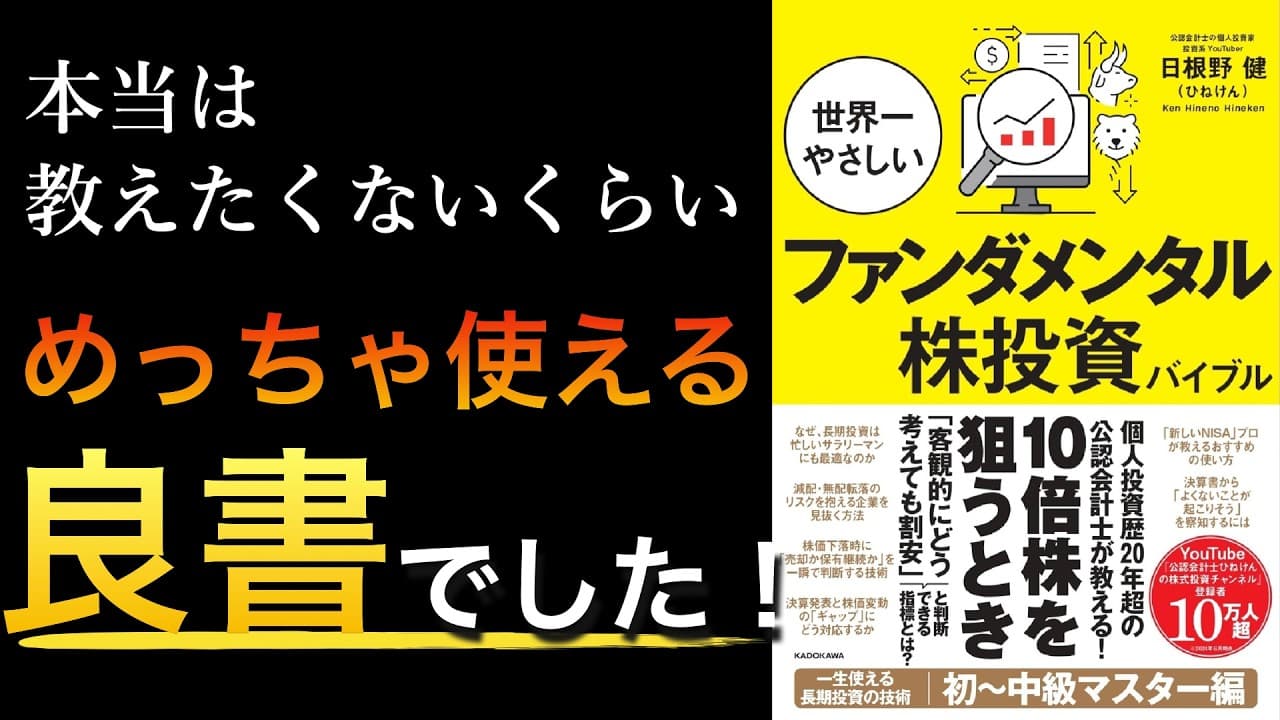
本日は世界一優しいファンダメンタル株 投資バイブル著者は個人投資化歴20年の 公認会計士YouTuberひけさんで ございますYouTubeチャンネルで 知っているという方も多いのではない でしょうか本書Amazonで4.9と いう高評価なんですけれどもその高評価 納得できるような1冊でしたそして本の タイトルに偽りなしですねまず世界一優し いってあるんですけれどもあの ファンダメンタルていうと難しそうな響き あるかもしれませんがPRって何財務諸表 の読み方全然分かりませんっていうレベル からでも全然読んでいけますそれぐらい 優しいですだけど中級者の方も勉強になる ようなまさに初級から中級マスター編って いう1冊ですねそしてバイブルって書いて あるように内容がめちゃめちゃ幅広いです そして実... Read More
Key Insights
- 長期株式投資の枠組みは、良い企業の選定、株価と1株価値の比較、ポートフォリオ管理という3段階で構成され、銘柄探しから保有後の判断まで一貫して使える。
- 1株価値の算定法は、マルチプル法、純資産比較法、配当利回り比較法、DCF法の4種類であり、企業の特徴や投資スタイルに応じて適切な方法を選ぶ必要がある。
- マルチプル法は、EPSに業種別の平均PERを掛けて1株価値を求める方法であり、計算は単純でも、使う利益と倍率の選択には知識と経験が求められる。
- EPSは、実績、TTM、予想、10期平均、特別損益修正後など複数の種類があり、成熟企業や成長企業、シクリカル企業といった特性に合わせて使い分ける必要がある。
- 日本製鉄の1株価値は、10期平均EPS305円と鉄鋼業の平均PER17倍から5185円と算定され、8月27日の終値3278円より高いため割安と判断されている。
- 保有株の売却条件は、極端な割高化、より魅力的な企業の出現、リバランス、投資先の状況変化、減収減益や赤字転落などによる投資シナリオの崩壊である。
- ヤマハ発動機の1株価値は、10期平均EPS95円と輸送用機器業界の平均PER16倍から1520円と算定され、株価1244円に対して割安との結論になった。
- 企業の参入障壁は、供給面の優位、需要面の優位、規模の経済やネットワーク効果の3観点で分析でき、長期的な利益の維持や利益率向上の可能性を判断できる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ファンダメンタル株投資の基本的な進め方は?
最初に市場、ビジネスモデル、資本政策、リスク、財務、競争優位などから良い企業かを見極めます。次に株価と算定した1株価値を比較し、割安または妥当なら投資候補とし、割高なら監視にとどめます。購入後はポートフォリオを管理し、保有継続や売却、リバランスを判断します。
Q: 株が割安か割高かを判断する方法は?
現在の株価と、その企業の本源的価値に相当する1株価値を比較します。1株価値の計算には、利益と倍率を使うマルチプル法、1株当たり純資産を使う純資産比較法、配当利回り比較法、将来価値を扱うDCF法があります。算定値より株価が低ければ、割安と判断する材料になります。
Q: マルチプル法で1株価値を計算する方法は?
企業に適したEPSへ、業種別の平均PERを倍率として掛けて1株価値を求めます。重要なのは、検索ですぐ見つかる単一のPERをそのまま使わず、企業の性質に合うEPSを選び、景気変動を含む長期間の業種平均PERなど、納得できる倍率を採用することです。
Q: 企業ごとに適切なEPSを選ぶ方法は?
成熟した安定企業には実績EPS、直近の状況を反映したいストック型の成長企業にはTTM EPS、予測しやすいディフェンシブ企業には予想EPSが使いやすいとされます。景気変動の影響が大きいシクリカル企業には10期平均EPS、特別な損益が発生した企業には特別損益修正後EPSを検討します。
Q: シクリカル株の価値を10期平均EPSで測る理由は?
シクリカル企業は景気変動によって利益が大きく増減し、単年度の実績や予想だけでは通常の収益力を捉えにくいからです。日本製鉄の例では過去10年間の純利益を確認し、赤字年を異常値として除外した利益を10年分で割り、発行済み株式数から10期平均EPS305円を算出しています。
Q: 保有株を売却すべきタイミングは?
本来の実力に対して株価が極端に割高になった場合、同じ資金でより魅力的な企業へ投資できる場合、ポートフォリオのリバランスが必要な場合が候補です。さらに、投資先の状況が変化した場合や、減収減益、赤字転落などによって当初の投資シナリオが崩れた場合も売却を検討します。
Q: ヤマハ発動機の株を継続保有すると判断した理由は?
10期平均EPS95円に輸送用機器業界の12年平均PER16倍を掛けた1株価値は1520円となり、8月27日時点の株価1244円より高く、割高とは見られなかったためです。政策保有株の売却も商品やブランド、経営の致命的な欠陥を示す情報ではなく、事業の魅力自体を損なう材料ではないと判断されています。
Q: 企業の競争優位と参入障壁を分析する方法は?
供給面の競争優位、需要面の競争優位、規模の経済またはネットワーク効果という3点を確認します。JR東海は同様の路線を新設しにくい供給面、キッコーマンは生活に溶け込む習慣化という需要面、LINEは利用者が増えるほど接続と価値が増すネットワーク効果の事例として示されています。
Summary & Key Takeaways
-
長期株式投資の基本は、良い企業かを見極め、現在の株価が1株価値に対して妥当かを判断し、組み入れ後のポートフォリオを管理する3段階である。企業価値の算定には、利益と倍率を用いるマルチプル法、純資産比較法、配当利回り比較法、DCF法があり、銘柄の性質や投資家のスタイルに応じた使い分けが必要になる。
-
マルチプル法では、EPSに業種別の平均PERを掛けて1株価値を求める。EPSには実績、直近12カ月のTTM、予想、10期平均、特別損益修正後などがあり、成熟企業、成長企業、ディフェンシブ企業、シクリカル企業で適切な種類が異なる。日本製鉄の事例では10期平均EPSと長期の業種平均PERを使い、株価との比較から割安性を検討している。
-
良い企業の競争優位は、供給面、需要面、規模の経済やネットワーク効果という3つの参入障壁から分析できる。JR東海は代替困難な供給力、キッコーマンは習慣化による需要面の強さ、LINEヤフーのLINEは利用者増加が価値を高めるネットワーク効果の例である。売却判断でも感覚に頼らず、割高性や事業の変化などを点検することが重要になる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator