50歳から資産形成を始める方法とは?
TL;DR
長期の分散投資を続け、iDeCoやNISAの非課税制度を活用しながら、相場下落時にも決めたルールを守ることが資産形成の基本である。50歳からでも運用期間と積立額を確保すれば資産を増やせるが、目標達成には元手や退職金を含む現実的な計画が欠かせない。
Transcript
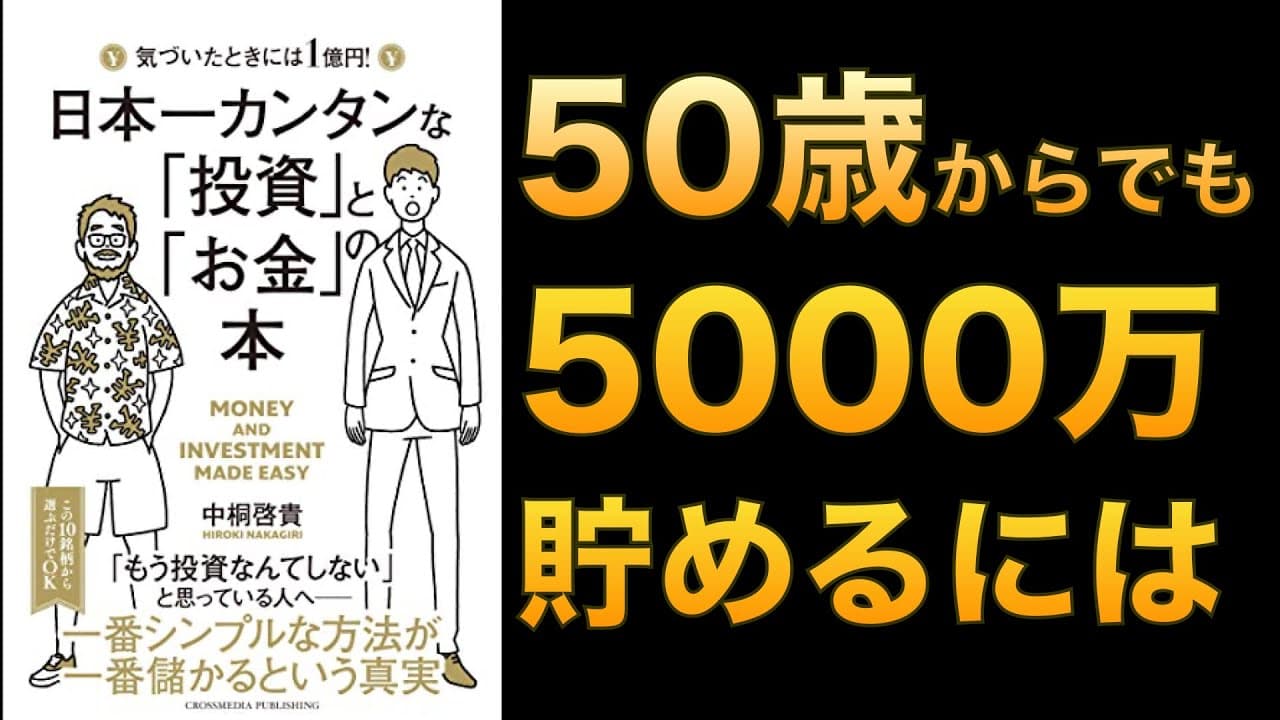
本日は日本一簡単な投手東金の本ということで投資とか経度よく基礎的なほんの会話 形式のものになっているんですけれどもその中の事例紹介でね50歳からでも 5000万円食べれますよとかそう言うと個別の事例とかもご紹介しつつをやっていき たいと思います凄いね理屈で数字とか 0しゃべるよりも話し言葉でネイルたとえ話とか 交えながら説明してくれるので何か文系向きみたいなそんな感じがしましたね それではさっそくないような方入っていきたいと思うんですけれどもまず part 1 の基礎編というところからご紹介していきたいと思います基本的に所支援者が当初する 場合ってやっぱり長期当初 行ったほうがいいんですよねそれでかつ株式を中心的にやるっていうのが最も字ターン が得られるんですけれどもこれ有名なズレして株式投... Read More
Key Insights
- 株式は長期間の運用によって複利の効果が積み重なり、債券や金より大きく成長してきた資産である。ただし、短期間の値動きは激しいため、平均的な収益率だけを見て安定した運用だと誤解してはいけない。
- 市場価格は商品の本来の価値だけで決まるものではなく、参加者の期待や熱気によって大きく変動するものである。株価も同様に、実際の需要以上の期待が先行すれば割高になり、バブルとその崩壊につながり得る。
- 資本主義ではバブルの発生と崩壊が繰り返され、その時期を事前に正確に判断することは難しい。割高だと認識しながら上昇に乗ろうとする投資家も多いため、短期予測に依存しない運用方針が必要である。
- 損失は同じ大きさの利益より強く感じられるため、投資家は下落局面で合理性を失いやすい。暴落時の心理的な苦痛から資産を売れば、価格回復の機会を逃し、含み損を実際の損失として確定することになる。
- 長期投資の継続には感情ではなく、事前に設定した積立と保有のルールに従う仕組みが重要である。価格が下がった局面でも積立を続ければ、同じ資金で多くの口数を購入でき、回復時の利益につながり得る。
- iDeCoは運用益への課税を抑えながら、拠出額を課税所得から控除できる制度である。一方で年金としての性格があり、所定の年齢まで資金を引き出せないため、生活資金とは分けて利用する必要がある。
- NISAは運用益への課税を抑えられるため、長期の資産形成に活用できる制度である。積立後も保有を継続して複利を働かせることが重要であり、国内、先進国、新興国などへの地域分散も価格変動への備えになる。
- 50歳からの資産形成は不可能ではないが、目標額、元手、退職金、毎月の積立額、運用期間を一体で考える必要がある。年齢だけで極端に守りへ寄せず、保有可能な期間と許容できる値動きに応じて配分を決めるべきである。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 初心者が長期投資を始める方法は?
初心者は株式を中心とした分散商品を選び、毎月の積立額と保有期間を先に決めて、相場の上下にかかわらず機械的に継続する方法が基本になる。短期の値動きは大きいため、日々の価格を基準に売買せず、生活に必要な資金とは分けて運用することが重要である。
Q: なぜ株式は長期保有に向いているのか?
株式は短期的には大幅に上昇したり下落したりするが、長期間保有すると企業や経済の成長に加え、利益が次の利益を生む複利の効果を受けやすい。動画で紹介された過去の比較でも、株式は債券や金より大きく増えており、長い運用期間が価格変動を受け止める助けになる。
Q: なぜ株価は本来の価値から離れて動くのか?
市場価格には実際の価値や需要だけでなく、参加者の期待、不安、人気が反映されるためである。期待が過度に高まると、割高だと分かっていても上昇に乗ろうとする買いが増え、バブルが生じることがある。反対に不安が広がれば、価値以上に売られて急落する場合もある。
Q: なぜ投資家は暴落時に売却してしまうのか?
人間には利益の喜びより損失の苦痛を強く評価する傾向があり、下落局面では実際の損失以上に大きな心理的打撃を受けやすいからである。その結果、将来の回復を待てずに売却し、含み損を確定してしまう。対策は、平常時に積立と保有のルールを決めることである。
Q: 相場が下落したときはどう対応すればよいですか?
長期の積立方針と生活資金が維持できるなら、価格下落だけを理由に売却せず、決めた積立を継続することが基本となる。価格が安い時期には同じ金額で多くの口数を購入できるため、その後に市場が回復すれば大きなリターンにつながる可能性がある。
Q: iDeCoを資産形成に使う利点と注意点は?
iDeCoの利点は、運用益への課税を抑えられることに加え、拠出した金額を課税所得から控除でき、税負担の軽減につながる点である。ただし年金制度の一種なので、所定の年齢まで資金を引き出せない。近い将来に使う予定のお金を投入しないことが重要である。
Q: NISAは長期投資にどう活用できますか?
NISAは運用益への課税を抑えられるため、株式などを積み立てて長く保有する用途に適している。動画では国内、先進国、新興国へ分散する例が紹介されている。積立期間が終わってもすぐに売らず、保有を続ければ複利の効果を生かしやすくなる。
Q: 50歳から資産形成を始めるには何が必要ですか?
まず目標額と運用できる期間を定め、現在の元手、将来の退職金、毎月積み立てられる金額を整理する必要がある。そのうえでiDeCoやNISAの税制優遇を利用し、株式、債券、現金などを許容できる値動きに合わせて配分する。目標が大きいほど十分な積立額の確保が欠かせない。
Summary & Key Takeaways
-
株式は短期では期待や不安によって本来の価値から離れ、大幅に上下することがある。一方、長期間で見ると成長の恩恵を受けやすい。初心者には、短期の価格変動を予測して売買するより、株式を中心に分散し、機械的な積立を継続する方法が適している。
-
投資を途中でやめる大きな原因は、利益より損失を強く感じる人間の心理である。暴落時には実際の下落以上の苦痛を覚え、回復前に売却して損失を確定しやすい。感情に任せず、積立額や保有期間などのルールを事前に定め、不況時にも継続することが重要になる。
-
50歳からの資産形成では、iDeCo、NISA、通常の運用口座を目的別に使い分ける案が示されている。税制優遇を利用しながら株式を地域分散し、元手や退職金は年齢と運用期間に応じて債券や現金も組み合わせる。目標額には十分な積立額が必要で、早く始めるほど複利を生かしやすい。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator