プラザ合意2.0で円相場はどう変わる?
TL;DR
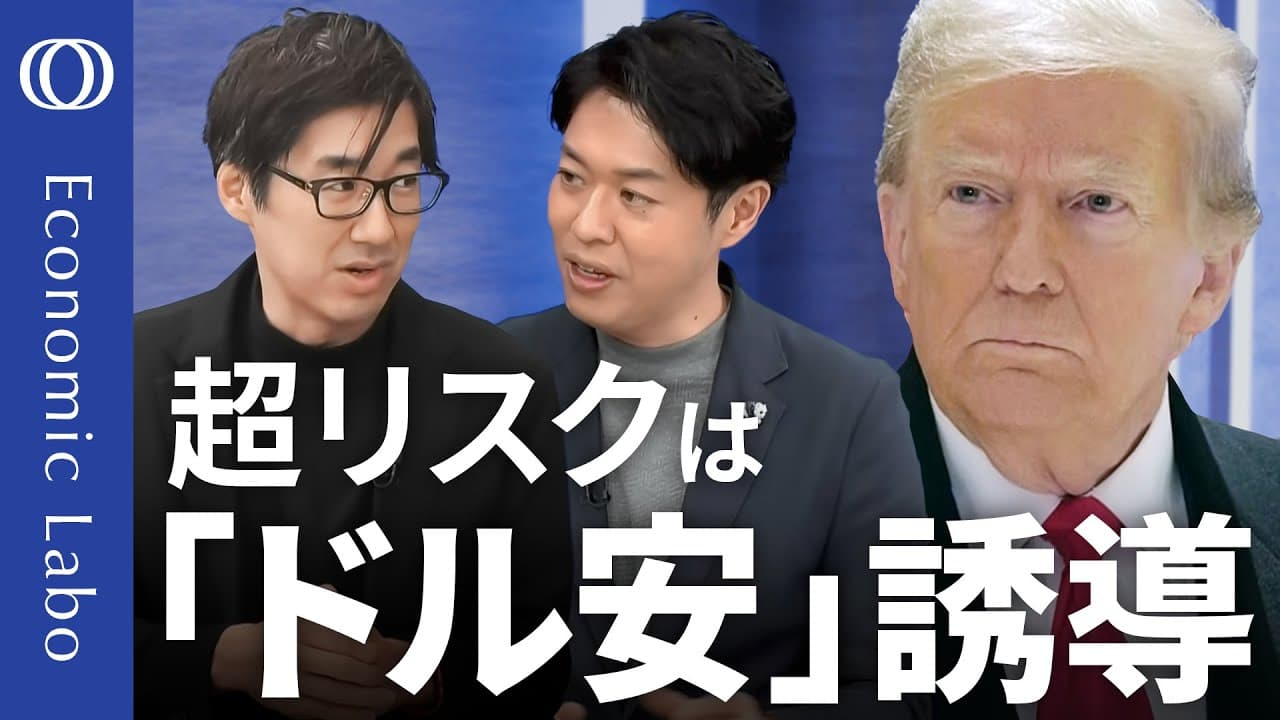
プラザ合意2.0が実現すれば、ドル高の是正によって急速な円高が進み、輸入インフレが緩和される可能性がある。ただし唐鎌大輔氏は、これは中心予測ではなく、国際協調の成立や中国への影響も伴う「超リスク」のシナリオだとしている。
Transcript
超リスクプラザ合意2.0もし起きたら どうなるんですか円安によるインフレ輸入 というのは確実に通高によって是正される 値上げの春値上げの夏値上げの秋た毎毎日 やってるんですけどみたいなことはもう なくなるんじゃないか なはい皆さんこんにちはTBSクロス リーグの竹下郎ですエコラボ始まりますえ この番組はクロスリーグを見てる皆さんの ま投資やビジネスに役立つま腐らない議論 を展開していく番組です一緒にお届けする のがみずほ銀行チーフマーケット エコノミストの唐浜大輔さんですよろしく お願いしますよろしくお願いします今回も よろしくお願いしますはいよよ5回目を 迎えましてなとカカさんニューヨークに4 日間出張されてまさにトランプのアメリカ というか見てきたというですねそうねあの 入れ替わるように... Read More
Key Insights
- 米ドル高は一時的な現象ではなく、実質実効為替レートで1985年のプラザ合意当時に並ぶ水準へ達し、10年以上にわたり続いている。
- トランプ政権の政策は、ドル安と低金利を望む発言とは裏腹に、すべて実行すればドル高を招き得るという内在的な矛盾を抱えている。
- プラザ合意2.0は中心予測ではなく、発生確率は低いものの市場への影響が大きいブラックスワンとして唐鎌大輔氏が提示したシナリオである。
- 日本はエネルギーの9割近くと食料の過半を海外から調達しているため、円高は輸入物価を下げ、円安由来のインフレを是正し得る。
- 急速な円高は輸入コストを抑える一方、円安を理由に買われている株式には調整を迫る可能性があり、家計と市場への効果は異なる。
- 日本銀行は円安を止めるための利上げを求められ、ECBはユーロ安を避けるため利下げしにくく、両者とも通貨安に政策を縛られている。
- 国際的なドル高是正には日本や欧州の合意だけでなく中国の位置付けが重要であり、1985年の西側先進国中心の協調とは条件が異なる。
- ドル安は人民元の国際化を進めたい中国に利益を与える可能性があるため、ドルの覇権を重視するトランプ大統領には受け入れにくい側面もある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: プラザ合意2.0とは何ですか?
プラザ合意2.0とは、米ドルの総合的な強さを国際協調によって是正する仮説上のシナリオである。唐鎌大輔氏は、実質実効為替レートが1985年のプラザ合意当時に並ぶ水準へ上昇したことや、トランプ大統領がドル安を望んでいることを背景に挙げる一方、中心予測ではなく超リスクと位置付けている。
Q: なぜプラザ合意2.0が議論されるのですか?
米ドル高が10年以上続き、トランプ大統領の製造業復活という目標にとって為替面のコストになり得るからである。米国の貿易赤字は対世界でGDP比4%と説明され、その3割強を中国が占めるため、ドル高是正を通商政策や対中競争力の観点から求める動機があると唐鎌氏は考察している。
Q: プラザ合意2.0が起きると円相場はどうなりますか?
国際協調でドル高が是正されれば、円相場には急速な円高圧力がかかる可能性がある。ただし、具体的な為替水準や変動幅は示されておらず、実際に各国が合意するかも不明である。唐鎌氏は、発生を中心シナリオとして予測するのではなく、事前に認識すべきブラックスワンとして論じている。
Q: 円高になると日本の物価はどう変わりますか?
円高は、円安によって生じた輸入インフレを抑える方向に働く。日本はエネルギーの9割近くと食料の過半を海外から購入しているため、通貨高になれば輸入負担が軽くなり、春、夏、秋と繰り返される値上げも減る可能性があると唐鎌氏は説明している。
Q: 急速な円高は日本経済に悪影響を与えますか?
急速な円高には悪影響と好影響の両方がある。円安を理由に買われている株式には価格調整が起こり得る一方、輸入するエネルギーや食料のコストは下がり、家計や内需企業の負担軽減につながる可能性がある。そのため、1985年以降と同じように全面的に悪いとは限らないというのが唐鎌氏の見方である。
Q: 日本と欧州はなぜドル高是正を受け入れやすいのですか?
日本と欧州はいずれも自国通貨安による輸入インフレと金融政策上の制約を抱えているからである。日銀は円安を止めるため利上げを求められ、ECBはユーロ安を避けるため利下げしにくいと説明されている。円高やユーロ高は、こうした通貨安由来の政策制約を緩める可能性がある。
Q: プラザ合意2.0の実現が難しいのはなぜですか?
為替には相手国があり、米国だけではドル高を是正できないためである。1985年と違って現在は中国の存在が大きく、日本や欧州との協調だけでは完結しない。さらに、実際の国際会議で為替合意が交わされたかは外部から確認しにくく、市場が合意の存在を推測する場合もあるため、成立の判定自体も難しい。
Q: 中国はプラザ合意2.0でどのような影響を受けますか?
ドル安は、人民元の国際化を進めたい中国にとって有利に働く可能性がある。ドルが弱くなれば人民元が相対的に強くなり、国際通貨としての役割を広げる機会になり得るからである。一方、トランプ大統領は中国を利する政策やドルの覇権低下を望まないと考えられるため、この点が合意への大きな矛盾となる。
Summary & Key Takeaways
-
米ドルの実質実効為替レートは、1985年のプラザ合意当時に並ぶ水準まで上昇し、その強さは10年以上続いている。トランプ大統領はドル安と低金利を志向する一方、製造業の復活も掲げているため、製造コストとなるドル高を容認し続けるとは限らない。こうした政策志向が、国際的なドル高是正を促す潜在的な動機となる。
-
ドル高是正には相手国の協力が必要であり、日本と欧州には通貨高を受け入れやすい事情がある。日本は円安による輸入物価上昇に直面し、日銀には通貨安を止めるための利上げ圧力がある。欧州もユーロ安による輸入インフレを警戒し、ECBが利下げしにくい状況にあるため、円高やユーロ高は政策上の制約を和らげる可能性がある。
-
プラザ合意2.0が成立すれば、円安を前提に評価されてきた株式には調整圧力が生じる一方、日本が海外から調達するエネルギーや食料の負担は軽くなる可能性がある。ただし中国には人民元の国際化を進める利益があり、ドル安がその追い風になり得る。唐鎌氏は、この矛盾や国際協調の難しさから、実現性を中心予測ではなくブラックスワンとして位置付けている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator