La Psicología del Dinero: reseña y lecciones clave
TL;DR
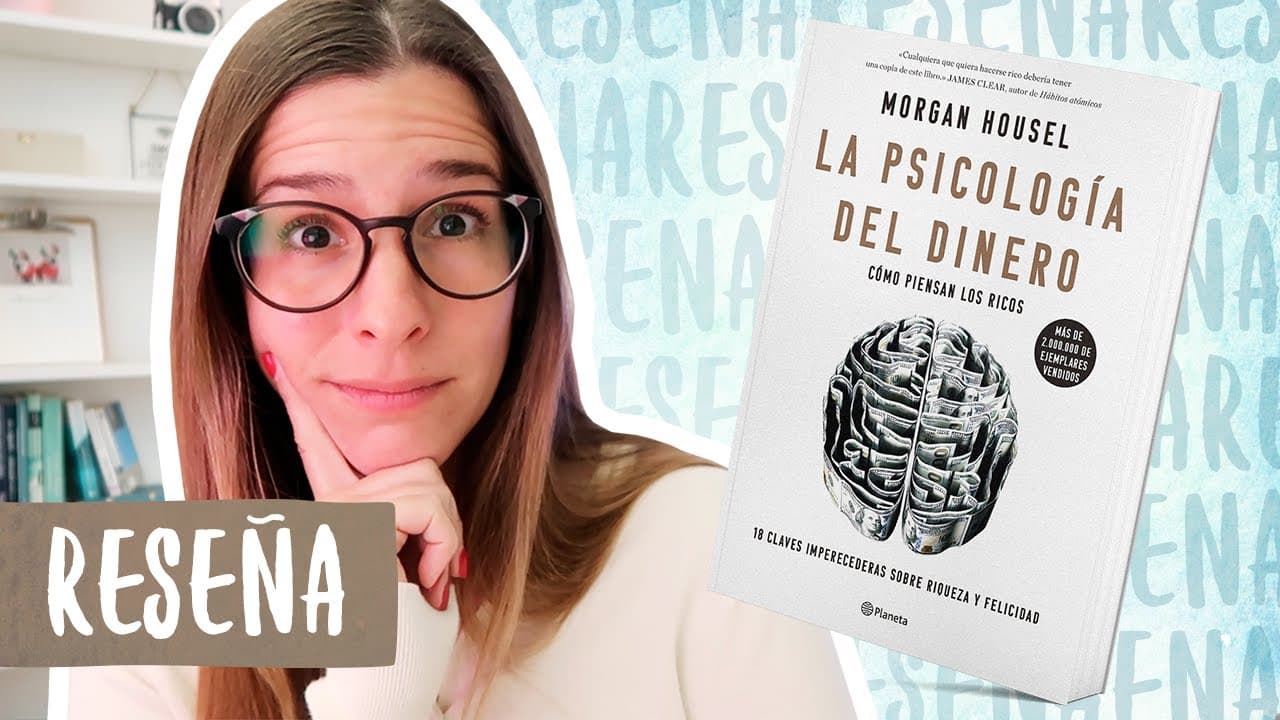
El comportamiento pesa más que la inteligencia en las finanzas personales: según Morgan Housel, que te vaya bien con el dinero tiene poco que ver con lo listo que seas y mucho con cómo te comportas. El libro reúne 18 claves sobre sesgos, suerte, interés compuesto y ahorro, y su punto débil es la falta de un plan de acción paso a paso.
Transcript
el dinero es una de las cosas que más nos suele preocupar ocupa horas y horas de conversaciones pensamientos y preocupaciones pero a la vez es un tema que no suele tocarse en el colegio y que en muchas familias es casi un tabú de dinero no se habla o no siempre se habla y por eso precisamente me interesan tanto los libros sobre finanzas personales ... Read More
Key Insights
- Housel sostiene que el éxito financiero depende poco de la inteligencia y mucho del comportamiento propio.
- Las experiencias personales con el dinero son un 0,00001% de lo ocurrido en el mundo pero explican un 80% de nuestra visión.
- Nadie está loco: las creencias sobre dinero nacen de vidas distintas, no de tener más o menos información.
- Crecer con inflación alta o baja cambia la actitud ante el dinero; nacer con 10 años de diferencia ya marca la vida.
- Suerte y riesgo son dos caras de la misma moneda: fuerzas ajenas al esfuerzo guían cualquier resultado.
- De 303 millones de adolescentes en 1968, solo 300 iban al Lake Sites School donde estudió Bill Gates.
- De los 84.500 millones de dólares de Buffett, 81.500 llegaron tras acceder a la seguridad social, a mitad de los 60.
- Housel afirma que acumular riqueza depende poco de los ingresos y mucho del índice de ahorro personal.
- Libro relacionado: La psicología del dinero
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Libros para Cambiar de Vida
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿De qué trata La Psicología del Dinero de Morgan Housel?
Trata sobre la psicología que hay detrás de las decisiones que tomamos con respecto a nuestro dinero. A diferencia de otros libros de finanzas personales, Housel no saca el Excel a relucir para explicar cómo ahorrar más, cómo ganar más o cómo sacar más provecho al dinero, o al menos no solo hace eso. Su foco está en cómo las emociones y los sesgos personales tienen un papel importantísimo en nuestras finanzas, y en enseñar a pensar de una forma más racional para tomar mejores decisiones en lo que a nuestro dinero respecta. El libro reúne 18 claves que combinan teoría con ejemplos, anécdotas e historias reales.
Q: ¿Para quién es recomendable este libro?
Según la reseña, es un libro perfecto para todas esas personas que creen que la riqueza, entendida como dinero o libertad financiera, no es algo que puedan conseguir. También es un título para quienes creen que han tomado todas las malas decisiones posibles con su dinero, porque al leerlo se dan cuenta de lo equivocados que estaban: Housel abre la mente del lector y le hace ver las cosas desde un punto de vista muy distinto, dándole herramientas e información para ir dando pasos hacia una mejor vida financiera. Además, sirve para recordar conceptos, poner en perspectiva muchas cosas que nos suceden y profundizar en los conocimientos sobre dinero.
Q: ¿Cuál es la premisa central del libro sobre el comportamiento financiero?
La premisa que el propio Housel enuncia es que el hecho de que te vaya bien en cuestiones de dinero tiene que ver un poco con lo listo que seas y mucho con cómo te comportas, y añade que el comportamiento es algo difícil de enseñar incluso a gente muy inteligente. De ahí parte la idea de que nadie está loco: nuestras experiencias con el dinero representan quizá un 0,00001% de lo que ha sucedido en el mundo, pero quizá un 80% de cómo pensamos que funciona el mundo. Vivimos la vida con creencias, objetivos y pronósticos distintos porque hemos tenido vidas distintas, marcadas por experiencias distintas e igualmente convincentes.
Q: ¿Por qué la suerte es tan importante en el éxito financiero según Housel?
Porque la suerte y el riesgo son dos caras de la misma moneda, y ambas son la realidad de que cualquier resultado en la vida está guiado por fuerzas ajenas a nuestro esfuerzo. Housel pone varios ejemplos de personas a las que la suerte les cambió la vida, y uno de ellos es Bill Gates, que estudió en el Lake Sites School, a las afueras de Seattle, uno de los pocos institutos del mundo que tenía ordenador. La conclusión práctica es que al juzgar el éxito financiero de la gente, ya sea el nuestro o el de alguien ajeno, ese éxito nunca es tan bueno ni tan malo como parece, y conviene darle a la suerte y al riesgo el respeto que merecen.
Q: ¿Qué cifras usa el libro para explicar la suerte de Bill Gates?
El cálculo parte de 1968, cuando en el mundo había 303 millones de personas en edad de ir al instituto. De esas, cerca de 18 millones vivían en Estados Unidos, 270.000 vivían en el estado de Washington, poco más de 100.000 vivían en la zona de Seattle y solo 300 iban al Lake Sites School. Es decir, de 303 millones a 300 personas: uno entre un millón de alumnos de instituto fue a un colegio que tuvo la combinación de previsión y dinero para comprar un ordenador, y Bill Gates resultó ser uno de ellos. La reseña aclara que el ejemplo no pretende quitar trabajo, mérito, valor ni inteligencia a lo que Gates hizo después.
Q: ¿Qué significa aprender a tener suficiente?
Housel avisa de lo peligroso que es no ver que ya tenemos suficiente, y usa dos ejemplos de personas que no supieron parar y terminaron en la cárcel, una por insider trading y otra por construir una de las mayores estafas piramidales de la historia. Warren Buffett habló de esos dos casos y dijo que para ganar un dinero que no tenían y que no necesitaban arriesgaron lo que sí tenían y necesitaban. De ahí salen varias ideas: la habilidad financiera más difícil es conseguir que la meta deje de moverse, el problema es la comparación social, que es una batalla que nunca se puede ganar, suficiente no significa demasiado poco, y hay muchas cosas por las que nunca merece la pena arriesgarse más allá de las ganancias potenciales.
Q: ¿Cómo explica el libro el poder del interés compuesto con el caso de Warren Buffett?
En el momento en que Housel escribió su libro, el patrimonio neto de Warren Buffett ascendía a 84.500 millones de dólares. De ese dinero, 84.200 millones los obtuvo después de cumplir 50 años, y 81.500 millones llegaron a partir del momento en que pudo acceder a la seguridad social, es decir a mitad de los 60. Buffett empezó a invertir con 10 años y ahora tiene 92, así que la clave de su éxito es haber sido un inversor espectacular durante tres cuartos de siglo. Si hubiera empezado a invertir a los 30 y se hubiera jubilado a los 60, lo más probable es que la mayoría de nosotros ni siquiera hubiéramos oído hablar de él. Su secreto es el tiempo.
Q: ¿Por qué el índice de ahorro importa más que la rentabilidad de las inversiones?
Housel dice que acumular riqueza poco tiene que ver con tus ingresos ni con la rentabilidad de tus inversiones, y mucho con tu índice de ahorro. Su razonamiento es que los beneficios de las inversiones pueden hacerte rico, pero que una estrategia funcione, cuánto tiempo lo haga y que los mercados cooperen siempre va a estar en el aire: hay mucha incertidumbre. En cambio, los ahorros personales, la austeridad, conservar el dinero y ser eficiente a nivel financiero son partes de la ecuación que están en mucha mayor medida en nuestras manos y que tienen un 100% de probabilidad de funcionar en el futuro igual que funcionan hoy. Un alto índice de ahorro significa tener menos gastos de los que podrías tener, y eso hace crecer más los ahorros.
Q: ¿En qué tres grupos divide Housel a la gente respecto al ahorro?
Según el autor, superado un cierto nivel de ingresos la gente se divide en tres grupos: los que ahorran, los que no creen que puedan ahorrar y los que no creen que deban ahorrar. Esta idea, señala la reseña, va quizá muy en contra de lo que dicen muchos otros autores en libros de finanzas personales, pero resulta convincente por la forma de explicarla y por el punto de vista desde el que lo hace. La conclusión es que el valor de la riqueza es relativo a lo que necesitas: todo el mundo necesita lo básico para vivir, y una vez cubierto ese nivel básico y superado un cierto nivel de ingresos, lo que necesitamos es sencillamente lo que está por debajo de nuestro ego. Por eso una de las formas más potentes de hacer crecer los ahorros es incrementando la humildad.
Q: ¿Cuál es el punto débil de La Psicología del Dinero?
El pero que la reseña le pone al libro es su plan de acción. A quien lo reseña le habría gustado que el autor hiciera un paso a paso más marcado, para que quedara más claro qué hacer, porque al final Housel une la teoría con ejemplos, anécdotas y muchas historias, y esas herramientas de cambio se pierden un poco por el camino. Pese a eso, la valoración es que se trata de un libro bastante redondo: está bien planteado, bien escrito y no se extiende más de lo necesario, por lo que la lectura resulta de lo más fluida. Fue una lectura disfrutada primero en audiolibro y después en versión digital, con intención de releerlo pronto.
Summary & Key Takeaways
-
La psicología del dinero de Morgan Housel no se centra en hojas de Excel sino en cómo las emociones y los sesgos personales condicionan las decisiones financieras, y enseña a pensar de forma más racional sobre el dinero.
-
El libro se apoya en 18 claves que la reseña agrupa en bloques: la actitud frente al dinero (nadie está loco, el peso de la suerte y saber cuándo se tiene suficiente) y las lecciones sobre cómo ganarlo.
-
Ganar dinero pasa por el interés compuesto y el tiempo, como muestra el caso de Warren Buffett, y por un alto índice de ahorro, la parte de la ecuación que sí está bajo control y funciona con un 100% de probabilidad.
-
La única pega señalada es el plan de acción: al unir teoría con ejemplos, anécdotas e historias, las herramientas de cambio se pierden un poco por el camino, aunque el libro está bien planteado, bien escrito y se lee con fluidez.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Libros para Cambiar de Vida 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator