Como o Banco Central promove mudanças no mercado financeiro brasileiro com tecnologia
TL;DR
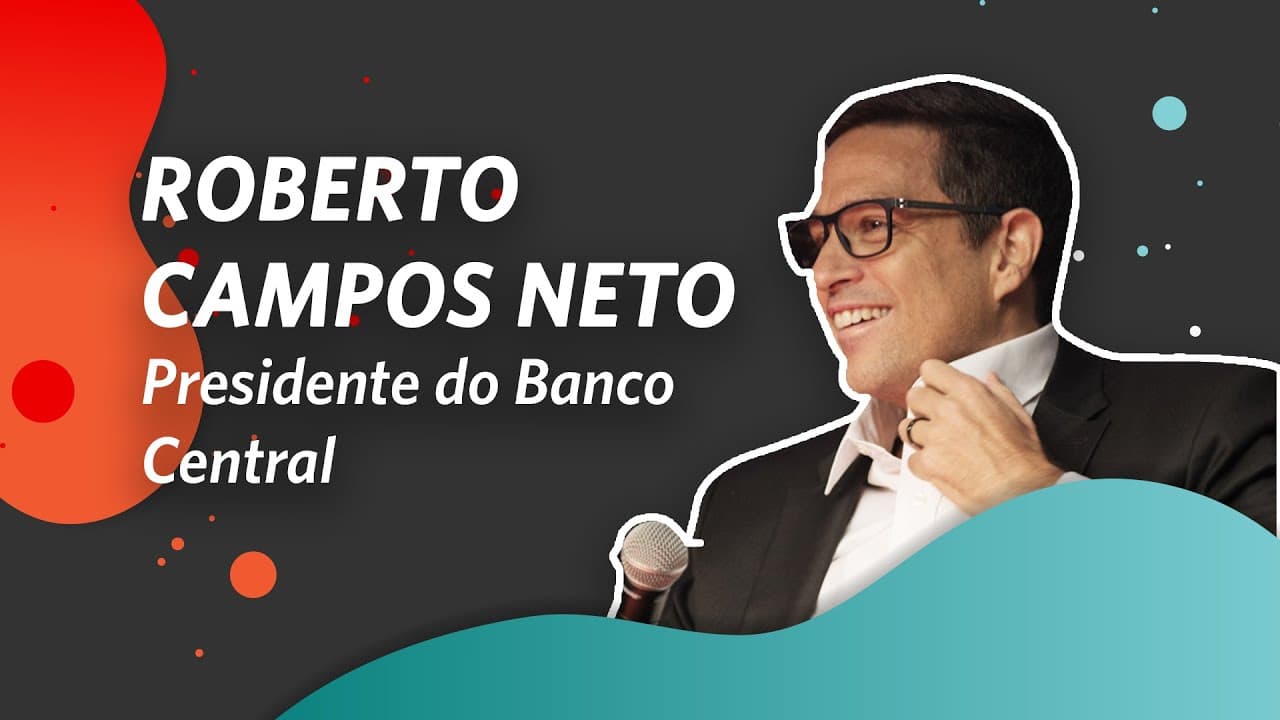
O presidente do BC descreve uma agenda de reformas para tornar o mercado mais acessível e competitivo. A visão envolve atacar pilares tradicionais das redes bancárias, impulsionar inclusão, competição, transparência e educação financeira, além de abrir dados e desintermediar operações por meio de inovação tecnológica. O objetivo é democratizar serviços e acelerar o crescimento econômico por meio de plataformas, pagamentos e cooperação.
Transcript
[Música] [Música] [Música] bom dia a todos mais uma vez criar gostaria de primeiro de tudo cumprimentar o presidente do banco central roberto campos neto e agradecer essa presença no evento muito obrigado camila é nesse que é o lançamento a gente vem discutindo o que vem pela frente temos falado muito sobre o futuro e acho que ninguém melhor do que... Read More
Key Insights
- O mercado financeiro precisa abandonar modelos antigos para acompanhar o avanço tecnológico exponencial.
- Plataformas fechadas estão sendo desafiadas pela entrada de serviços externos e open banking.
- Pagamentos em tempo real e o impulso da desintermediação estão reformulando o acesso ao crédito e transações.
- A expansão do uso de dados transforma a capacidade de crédito e gestão de risco, especialmente para pequenas empresas.
- Cooperativismo e educação financeira são centrais para inclusão financeira no meio rural e urbano.
- O balanço do banco central pode facilitar empréstimos a micro e pequenas empresas.
- A rede de pontos de contato, antes considerada vantagem, torna-se custo com bancos digitais em ascensão.
- O BC reúne 74 projetos para promover inclusão, competição, transparência e educação financeira.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Pergunta 1: Como o BC planeja democratizar o acesso a serviços financeiros no Brasil?
Resposta 1. O BC busca democratizar o acesso a serviços financeiros por meio de uma agenda ampla que envolve inclusão, competição, transparência e educação financeira. A ideia é substituir modelos de negócio fortemente dependentes de plataformas fechadas por soluções abertas que permitam a entrada de fintechs e novas empresas, oferecendo produtos mais acessíveis e adaptados à realidade dos pequenos negócios e das cooperativas. Além disso, a digitalização e a desburocratização reduzem obstáculos operacionais e custos para empreendedores que antes enfrentavam barreiras regulatórias e de crédito, promovendo maior inclusão financeira.
Q: Pergunta 2: Quais são os cinco pilares citados para a futura arquitetura do sistema financeiro?
Resposta 2. Os cinco pilares são: plataforma fechada, sistema unificado de pagamentos, o balanço (capacidade de emprestar de forma eficiente), dados (monopólio de dados e acesso a eles) e rede de pontos de contato com o cliente. Cada pilar está sendo atacado pela inovação: plataformas fechadas perdem força frente a soluções abertas; pagamentos evoluem com novas tecnologias; o balanço precisa de maior flexibilidade para emprestar; dados abrem acesso com governança adequada; e a rede de pontos, antes fortaleza, torna-se custo com a digitalização.
Q: Pergunta 3: Qual o papel da educação financeira na estratégia do BC?
Resposta 3. A educação financeira é tratada como um pilar transversal que orienta inclusão e competição. Ela capacita indivíduos e cooperativas a utilizarem melhor os serviços disponíveis, entenderem produtos de crédito e tomarem decisões informadas. A educação financeira facilita a adoção de novas tecnologias e formatos de crédito, como microcrédito e plataformas digitais, contribuindo para uma maior participação no mercado e redução de assimetrias de informação entre grandes bancos e pequenos agentes.
Q: Pergunta 4: Como as cooperativas entram na proposta do BC?
Resposta 4. As cooperativas são apresentadas como uma modalidade de crédito inclusiva que pode ampliar o acesso a insumos, crédito e serviços financeiros, especialmente em áreas onde a inclusão é desigual. O BC pretende promover o cooperativismo como parte de uma estratégia de inclusão financeira, digitalizando processos e integrando-os a uma agenda de inovação para facilitar o crédito a produtores e pequenos negócios que tradicionalmente enfrentavam barreiras de acesso.
Q: Pergunta 5: O que significa desintermediação no contexto do sistema financeiro brasileiro?
Resposta 5. Desintermediação refere-se à redução da dependência de intermediários tradicionais, como bancos, em operações que podem ser executadas por plataformas digitais, fintechs e serviços de pagamento instantâneo. Isso envolve facilitar o acesso direto ao crédito e aos mercados de capitais, acelerando transações e diminuindo custos para clientes. O BC vê esse fenômeno como parte do fortalecimento da competição e da melhoria da experiência do usuário.
Q: Pergunta 6: Quais impactos a inovação pode ter sobre as agências bancárias tradicionais?
Resposta 6. A inovação, principalmente por meio de bancos digitais e pagamentos instantâneos, tende a reduzir a necessidade de uma rede extensa de agências. Isso pode transformar agências em pontos de contato com serviços mais especializados ou reduzir o peso físico da operação bancária. O BC destaca que a capilaridade existente ainda é relevante, mas precisa ser repensada para não encarecer operações e para se adaptar a um ambiente de atendimento digital mais ágil.
Q: Pergunta 7: Como os 74 projetos do BC se traduzem em melhoria prática para o dia a dia das empresas?
Resposta 7. Os 74 projetos visam simplificar processos, facilitar crédito para micro e pequenas empresas, promover interoperabilidade entre sistemas de pagamento, melhorar o uso de dados para avaliação de risco, e incentivar a cooperação entre diferentes atores do mercado. Na prática, isso deve resultar em aprovação de crédito mais rápida, tarifas mais competitivas, maior oferta de produtos financeiros para nichos específicos e uma experiência de usuário mais fluida, com menos burocracia.
Q: Pergunta 8: Qual é a relação entre tecnologia e regulação no ajuste do sistema financeiro brasileiro?
Resposta 8. A relação entre tecnologia e regulação é central: o BC reconhece que a inovação tecnológica exige regulação capaz de promover competição sem abrir mão de estabilidade financeira. A estratégia envolve atualizar normas, incentivar open banking, apoiar a digitalização de serviços e, ao mesmo tempo, assegurar proteção de dados, transparência e gestão de risco. O objetivo é criar um ecossistema onde tecnologia e regulação caminhem juntos para ampliar acesso, reduzir custos e fomentar o crescimento econômico.
Summary & Key Takeaways
-
O vídeo apresenta a visão de Roberto Campos Neto sobre a transformação do sistema financeiro brasileiro, destacando a necessidade de acompanhar o ritmo da tecnologia e a importância de abrir o mercado para fintechs e novos entrantes. O BC planeja reduzir a dependência de plataformas fechadas, modernizar pagamentos e estimular o uso de dados para melhorar a oferta de crédito.
-
A discussão identifica cinco pilares que sustentam o sistema financeiro: plataformas fechadas, pagamentos, balanço, dados e pontos de contato com o cliente, e mostra como cada um está sendo desafiado pela inovação e pela digitalização.
-
O narrador descreve a agenda de inclusão, competição, transparência e educação financeira como norte para 74 projetos, com foco em cooperação, microcrédito, desburocratização e desintermediação para ampliar o acesso ao crédito e melhorar a eficiência do mercado.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Endeavor Brasil 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator