La Psicología del Dinero: resumen y críticas del libro
TL;DR
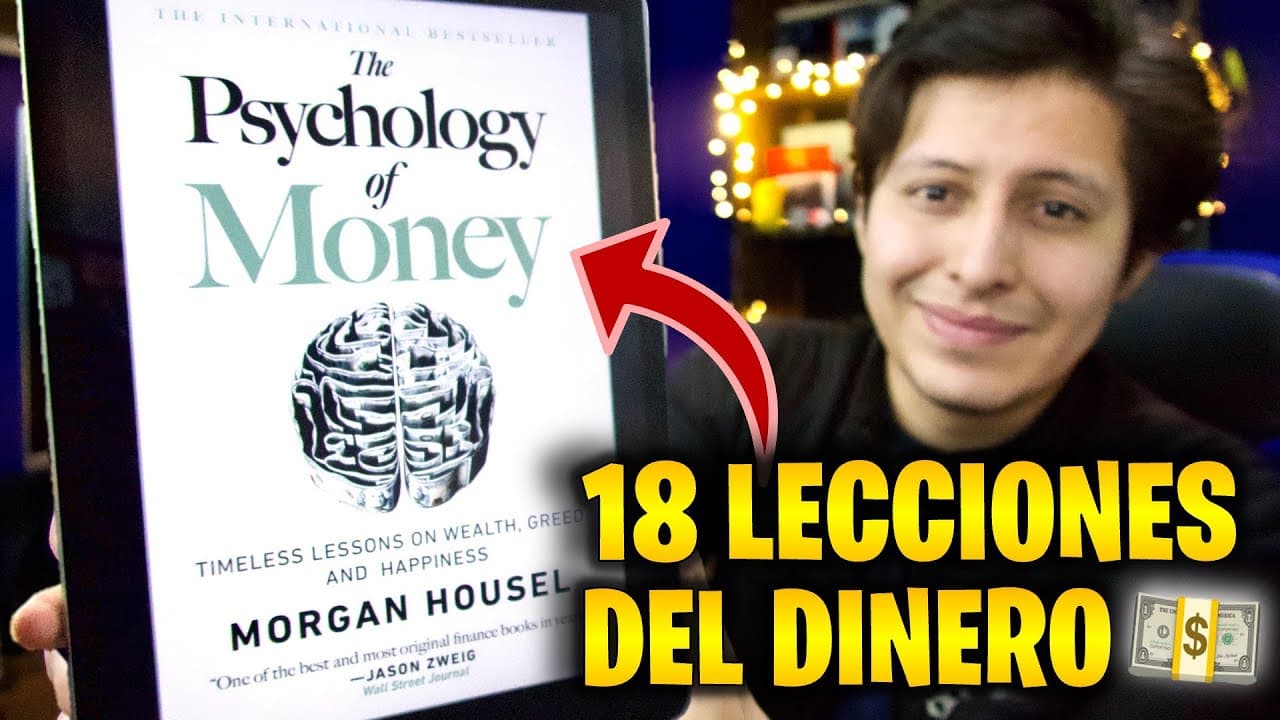
El comportamiento pesa más que la inteligencia financiera al invertir. Morgan Housel sostiene que no somos robots: nuestras vivencias previas nos llevan a ignorar la opción matemáticamente óptima. Las claves son el interés compuesto a largo plazo, aceptar que pocos eventos generan casi todos los resultados, y usar un margen de seguridad con rangos flexibles de ahorro y plazos.
Transcript
Richard Fuscone fue un ejecutivo de Merrill y aunque en su pasó por la famosa firma de de 2008 le arruinó financieramente. Por otro lado Ronald James Read fue un inversionista 8 millones de dólares, producto de un empleo como conserje en una gasolinería. ¿Qué diferencia hay entre estos dos hombres? Morgan Housel, autor del libro “The Psychology y p... Read More
Key Insights
- Richard Fuscone, ejecutivo de Merrill, quedó arruinado financieramente tras la crisis de 2008.
- Ronald James Read acumuló 8 millones de dólares trabajando como conserje en una gasolinería.
- Warren Buffett obtuvo la mayor parte de su fortuna después de los 65 años, no por un solo movimiento.
- Correlation Ventures: de las empresas financiadas entre 2004 y 2014, el 65% perdió dinero.
- Solo el 1% de esas inversiones superó los beneficios de 20 veces, y de ahí salió la mayor ganancia.
- Crear riqueza exige optimismo; conservarla exige miedo y humildad ante el corto plazo.
- El margen de seguridad se basa en la flexibilidad: rangos de ahorro y rangos de plazos, no cifras exactas.
- La riqueza es lo que no se ve: el coche y los viajes muestran gasto, no patrimonio acumulado.
- Libro relacionado: La psicología del dinero
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Germán - Mi Amigo Dinero
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cuál es la idea central de La Psicología del Dinero según este resumen?
La idea sobre la que se construye todo el libro es que el éxito financiero tiene poco que ver con la inteligencia o la formación, y mucho con el comportamiento, porque no somos robots. Una hoja de cálculo puede sustentar cuál es la mejor decisión por rendimiento potencial, pero al momento de la verdad intervienen nuestras vivencias previas y nuestros temores sobre el futuro. Eso puede llevarnos a ignorar la alternativa matemáticamente óptima porque no nos deja dormir por las noches. El libro, lejos de decir olvida las emociones, propone aceptar que existen y entender qué hay detrás de las decisiones.
Q: ¿Qué diferencia hay entre Richard Fuscone y Ronald James Read?
El video abre contrastando a dos hombres para ilustrar que el comportamiento pesa más que la formación. Richard Fuscone fue un ejecutivo de Merrill, con todo el prestigio de su paso por esa famosa firma, y aun así la crisis de 2008 lo arruinó financieramente. Ronald James Read, en cambio, fue un inversionista que llegó a acumular 8 millones de dólares con el producto de un empleo como conserje en una gasolinería. Morgan Housel usa esta comparación para preguntarse qué separa a ambos, y su respuesta apunta a patrones de comportamiento que cualquiera puede conocer e implementar, no a credenciales ni a conocimientos técnicos superiores.
Q: ¿Por qué el interés compuesto tarda tanto en dar resultados?
El libro no explica la fórmula del interés compuesto ni su funcionamiento técnico, sino que guía hacia la idea de que la constancia durante mucho tiempo puede tener resultados extraordinarios, especialmente porque el efecto funciona de forma exponencial. El ejemplo que se menciona es Warren Buffett: a pesar de haber invertido desde muy joven, la mayor parte de su fortuna la obtuvo después de los 65 años. En el video se reconoce que esto suena aburrido, sobre todo comparado con la fantasía de un solo movimiento exitoso, pero se recalca que difícilmente ese golpe único produce resultados comparables al tiempo acumulado.
Q: ¿Qué significa que pocos eventos determinan la mayoría de los resultados?
Significa que en la inversión un puñado de casos extremos concentra casi todo el beneficio. El video cita datos de una empresa llamada Correlation Ventures sobre inversiones realizadas entre 2004 y 2014: el 65% perdió dinero, el 2.5% dio beneficios altos y solo el 1% superó beneficios mayores a 20 veces, y de ahí venía la mayor parte de las ganancias. Sería genial identificar de antemano a esas ganadoras, pero en la práctica resulta inviable, así que la conclusión es comprar un paquete con decenas o cientos de empresas, asumiendo que a la mayoría no le irá tan bien y que unas pocas cargarán con el resultado.
Q: ¿Qué es el margen de seguridad aplicado a las inversiones personales?
El margen de seguridad, en pocas palabras, es esperar lo mejor y prepararse para lo peor. En inversiones puede traducirse en planificar con supuestos más conservadores que el rendimiento que uno espera obtener, para que el plan siga funcionando si la realidad queda por debajo. El video insiste en que cuanto más específico es un plan, más frágil se vuelve: fijar el retiro a una edad exacta apoyándose en el rendimiento histórico promedio de la bolsa es frágil, porque los rendimientos históricos no se repiten década a década y puede haber temporadas en las que no se logre ahorrar lo previsto. La alternativa es la flexibilidad: manejar un rango de ahorro y un rango de plazos, por ejemplo retirarse entre los 40 y los 45 años.
Q: ¿El margen de seguridad significa evitar el riesgo?
No. En el video se aclara expresamente que, a pesar del nombre, este margen de seguridad no consiste en evitar totalmente el riesgo, lo que implicaría renunciar a las subidas para esquivar las caídas. Lo que se está diciendo es: tomo el riesgo, pero me doy espacio para que ese riesgo tenga éxito. Esos años extra de holgura que uno se concede pueden ser justo los que permitan que la bolsa se recupere de una caída drástica sin destruir la primera versión del plan. El libro lo resume en la frase de que la parte más importante de cualquier plan es planear que el plan no vaya según lo planificado.
Q: ¿Cuál es el precio de obtener buenos rendimientos en la bolsa?
El libro plantea que todo tiene un precio, aunque no venga marcado en una etiqueta. En el caso de la bolsa, el precio de conseguir buenos rendimientos son la volatilidad, la incertidumbre y las caídas enormes. La distinción que hace el video es importante: no se trata de una multa, porque las multas tendemos a evitarlas, sino de un costo que hay que aceptar. Si alguien solo quiere la ganancia sin pagar ese precio, está intentando lo que el libro llama un gran robo. Puede que algunos se salgan con la suya, pero lo más probable es acabar sufriendo las consecuencias, y si no ocurre esta vez, es todavía más probable después.
Q: ¿Por qué dice el libro que la riqueza es lo que no se ve?
Porque no hay forma de saber a simple vista quién es rico. Para conocer la riqueza real de alguien habría que ver sus estados de cuenta y el saldo de sus inversiones, y esos no son aspectos que la gente muestre normalmente. Como el cerebro no puede medir lo que no ve, se apoya en lo visible: las pertenencias y el estilo de vida, el coche, la casa, los viajes, algo que las redes sociales amplifican. El problema es que ese estilo de vida no refleja riqueza, sino gasto. La riqueza son las cosas que no se compraron, el celular que no se cambió. El video añade que el índice de ahorro tiene mayor efecto en la creación de riqueza que el nivel de ingresos.
Q: ¿Qué papel juega la suerte en los resultados financieros?
El mundo es demasiado complejo como para que el esfuerzo determine el 100% de los resultados, pero cuesta trabajo aceptarlo: al hablar del éxito ajeno tendemos a atribuirlo a la suerte, y al hablar del propio la omitimos. Solo al aceptar que la suerte existe podemos actuar en consecuencia. Si nos está yendo bien, la respuesta razonable es ahorrar y prevenirnos para cuando la suerte cambie de bando. Y si nos toca la mala suerte, el ahorro y el margen de seguridad son lo que evita que un mal tramo nos saque del juego, para seguir presentes cuando las condiciones vuelvan a favorecernos.
Q: ¿Por qué el capítulo 11 es el más importante del libro para el autor del video?
Porque conecta con la idea de que no somos robots y de que no es fácil mantenernos razonables durante periodos largos. El ejemplo que se da es una estrategia de dos investigadores según la cual se podían obtener jubilaciones 90% mayores usando instrumentos apalancados: la propuesta era endeudarse siendo joven, con dos dólares de deuda por cada dólar propio. El aumento del 90% suena asombroso, pero con ese nivel de deuda una caída del 50%, que sí ocurren, arrasa con la posición. La pregunta es qué persona con emociones podría soportar quedarse sin nada y volver a endeudarse para seguir adelante. Es una propuesta racional y lógica, pero no razonable para un ser humano.
Q: ¿Por qué es un problema hacer planes financieros a muy largo plazo?
Porque cambiamos. Nuestros intereses, objetivos, prioridades y situación no son fijos, así que el plan financiero que hagamos a los 18 años difícilmente encajará con la versión de 30, y la de 40 pensará distinto, y así sucesivamente. La triste realidad es que esos cambios hacen casi imposible evitar el arrepentimiento por ciertas decisiones. La recomendación del video es no plantearse objetivos extremos ni demasiado específicos, sino apuntar a cosas que casi cualquier versión futura de uno agradecerá: contar con ingresos pasivos y tener tiempo libre. En eso ya se puede trabajar desde hoy sin apostar a una predicción concreta sobre quién seremos.
Q: ¿Por qué la libertad es el mayor dividendo de la riqueza?
El libro plantea que la libertad, el sentimiento de poder controlar el propio tiempo, es tan valiosa que se vuelve el dividendo más alto que paga el dinero. Y no solo como objetivo final tipo dejar de trabajar: se puede apreciar en cualquier momento, al poder tomarse un descanso sin que eso arruine las finanzas, al no temer un despido, o al elegir un trabajo con horarios flexibles aunque pague menos. El video señala que esta libertad es hoy más relevante porque las fronteras entre trabajo y vida personal se han hecho borrosas: con la conectividad actual se puede trabajar en cualquier lugar y a cualquier hora, hay quien espera que estés disponible siempre, y en el tiempo libre la mente sigue divagando en el trabajo.
Q: ¿Por qué nadie está loco con sus decisiones de dinero?
Porque todas las decisiones tienen sentido para quien las toma, dadas sus experiencias. Alguien que solo ha visto la bolsa subir considerará absurdo tener dinero en CETES o mantener un colchón de efectivo, mientras que alguien que ya vivió las consecuencias de una crisis encontrará escandaloso no tenerlo. Son ideas contrarias y ambas suenan lógicas desde su propia historia, porque el optimismo de la primera persona y las consecuencias vividas por la segunda no se transmiten fácilmente. La conclusión que propone el video es reflexionar en que nuestras propias posturas pueden estar desorientadas, y que las formamos de acuerdo con lo que nos ha tocado vivir.
Q: ¿Qué significa que no todos jugamos al mismo juego en la bolsa?
Que cada inversionista opera con plazos y objetivos distintos, así que no existe un solo precio correcto para un activo: hay uno para cada persona. Quien va a largo plazo estudia los fundamentales; quien hace trading valora el precio de otra manera. Este fenómeno es, según el autor del libro, la principal razón de las burbujas: los traders entran al activo sin importarles la valoración, lo hacen cada vez más atractivo para operar en el corto plazo, y eso atrae a más gente, incluidos largoplacistas despistados, hasta que llega el golpe de realidad. Lo esencial es que no podemos predecir lo que harán los demás ni hasta cuándo, así que hay que identificar a qué juego estamos jugando nosotros y respetar nuestros propios plazos y objetivos.
Q: ¿Qué partes del libro no le gustaron al autor del video?
Señala dos. La primera es el consejo de invertir en una empresa que te agrade, con el argumento de que así, cuando las cosas se compliquen, será menos probable que te des por vencido con la inversión. En su opinión es un terrible consejo, porque el apego emocional a las inversiones provoca justamente que justifiquemos malas decisiones con la clásica de no te preocupes, se va a estabilizar. La segunda es la recomendación de ahorrar sin una meta detrás: para él conviene ser sincero en que ahorrar es un sacrificio, y se pregunta si uno lo haría sin ver un propósito claro. También critica en general que el libro tiene tanto relleno que no volvería a leerlo.
Q: ¿Por qué el libro dice que nunca tenemos suficiente?
Porque cuando alcanzamos una meta, en ese mismo momento aparece la siguiente, y eso se convierte en un ciclo sin fin en el que nunca nos sentiremos conformes. Llega un punto en el que buscar más implica correr riesgos cada vez mayores. Por eso, aunque sea natural querer más, el video propone trazar una línea al momento de decidir qué estaríamos dispuestos a hacer para conseguirlo. La frase que ayuda a establecer ese límite es no arriesgar lo que tenemos y necesitamos por algo que no necesitamos: familia, salud, amigos, reputación y libertad no valen la pena de arriesgar.
Summary & Key Takeaways
-
Germán, de miamigodinero.com, abre su serie Libros con Ger resumiendo La Psicología del Dinero de Morgan Housel, cuyo eje es que las finanzas dependen del comportamiento y no de la inteligencia o la formación técnica.
-
Agrupa las 18 lecciones del libro en tres categorías: las que apoyan la inversión a largo plazo (interés compuesto, pocos eventos con grandes resultados, margen de seguridad, el precio de ganar), las de finanzas personales (suerte, nunca tener suficiente, libertad, riqueza invisible) y otras ideas menores.
-
Cierra con lo que no le gustó: el consejo de invertir en empresas que te agraden emocionalmente, que a su juicio provoca sesgos y justifica malas decisiones, y la idea de ahorrar sin una meta clara detrás.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Germán - Mi Amigo Dinero 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator