¿Cómo elegir acciones según Peter Lynch?
TL;DR
Clasifica cada empresa antes de valorarla, compara su PER con el crecimiento de sus ganancias y verifica que la razón de compra pueda explicarse en dos minutos. Peter Lynch también aconseja priorizar las ganancias, desconfiar del impulso general del mercado y vender cuando la historia que justificaba la inversión deje de cumplirse.
Transcript
un paso delante de wall street es en mi opinión uno de los mejores libros para comenzar a invertir en acciones individuales o para de plano darnos cuenta de que es mejor decantarse por un été finalizado que tal soy germán de mi amigo dinero.com y te doy la bienvenida a mi canal de finanzas personales e inversiones en esta ocasión te platicar de est... Read More
Key Insights
- Las ganancias son el dato principal para relacionar el desempeño del negocio con el precio de la acción.
- Una acción debe apoyarse en una empresa sólida, no únicamente en el optimismo que impulsa al mercado.
- La clasificación de una empresa determina qué indicadores deben analizarse antes de comprar sus acciones.
- Las empresas de crecimiento lento deben ofrecer dividendos de calidad y mantenerlos con constancia.
- Las empresas de crecimiento rápido pueden reinvertir sus ganancias en vez de distribuir dividendos.
- El aumento de inventarios en una empresa cíclica puede advertir una reducción próxima de la demanda.
- El PER divide el precio de la acción entre la ganancia por acción, pero no predice por sí solo el futuro.
- El ejercicio de dos minutos revela si una tesis de inversión es comprensible, lógica y bien sustentada.
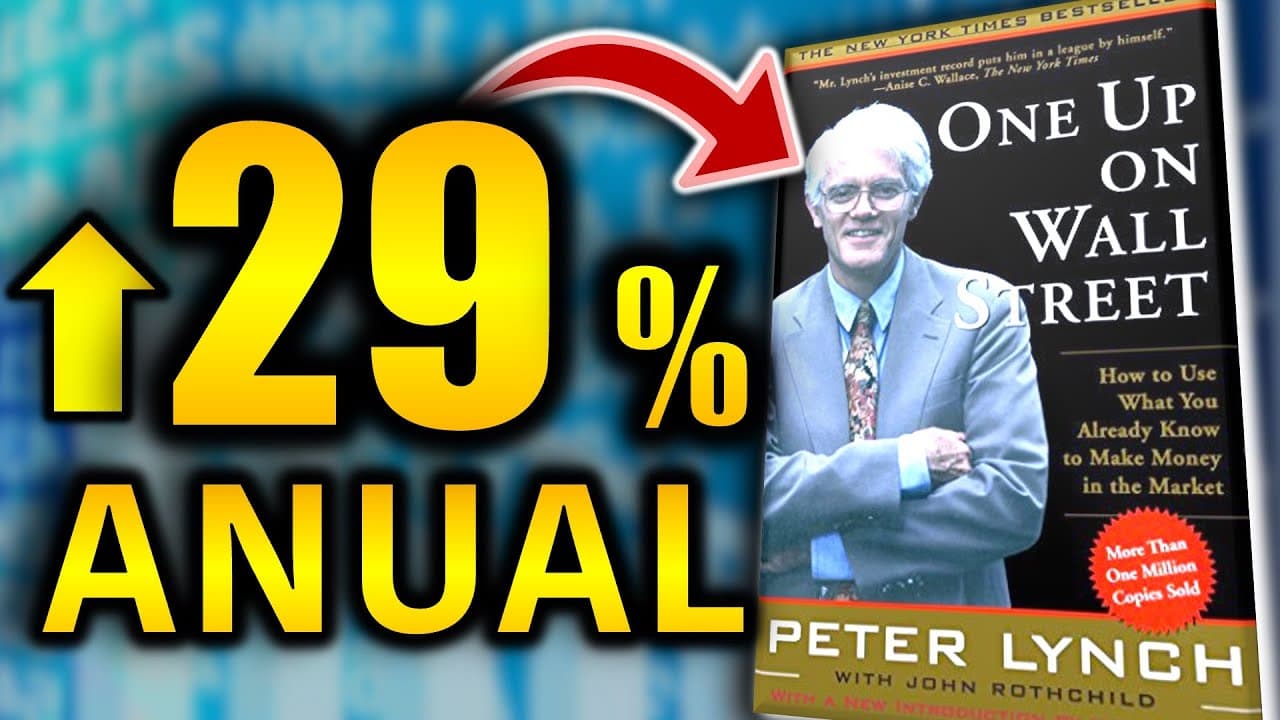
- Libro relacionado: Un paso por delante de Wall Street
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: Germán - Mi Amigo Dinero
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo recomienda Peter Lynch encontrar oportunidades de inversión?
Peter Lynch propone comenzar con conocimientos obtenidos en la vida cotidiana, como la experiencia laboral, los gustos personales o los hábitos de consumo. Un cliente puede detectar ventajas, problemas operativos o cambios en una empresa antes de que los analistas y gestores los identifiquen en sus informes. Sin embargo, esa observación inicial no basta para comprar. La oportunidad debe clasificarse según el tipo de empresa y someterse a un análisis fundamental que considere ganancias, valoración, crecimiento y los indicadores apropiados para su categoría.
Q: ¿Por qué son tan importantes las ganancias al analizar una acción?
Las ganancias son el dato que Lynch elegiría si solamente pudiera consultar una cifra de una empresa. Su propuesta simplificada consiste en comparar gráficamente el crecimiento de las ganancias con el precio de la acción, ya que idealmente ambos deberían avanzar en la misma dirección. Esta relación puede ayudar a pensar si una acción parece sobrevalorada o subvaluada, aunque no constituye una recomendación automática. El análisis también debe considerar si las expectativas de crecimiento incorporadas en el precio son posibles para el negocio y su mercado.
Q: ¿Qué tipos de empresas distingue Peter Lynch?
Lynch clasifica las oportunidades en empresas de crecimiento lento, sólidas, de crecimiento rápido, cíclicas, con activos ocultos y en recuperación. La clasificación es esencial porque cada grupo necesita un análisis diferente. A una empresa de crecimiento lento se le puede exigir un dividendo atractivo, constante y de calidad. En una compañía de crecimiento rápido interesa más la reinversión de ganancias y la relación entre valoración y crecimiento. En una empresa cíclica conviene vigilar inventarios, demanda, competencia y posibles luchas de precios.
Q: ¿Qué es el PER y cómo se interpreta según el libro?
El PER se obtiene al dividir el precio actual de una acción entre la ganancia por acción de la empresa. La interpretación presentada en el libro lo aproxima al número de años que tardaría la compañía en generar una cantidad equivalente a la inversión inicial, suponiendo que las ganancias permanecieran constantes. Por ejemplo, una acción de 100 pesos con una ganancia por acción de 10 pesos tendría un PER de 10. La medida no es una brújula mágica, pero ayuda a razonar sobre el precio pagado.
Q: ¿Cómo se compara el PER con el crecimiento de las ganancias?
El libro presenta una regla sencilla según la cual una acción a precio justo tendría un PER igual al porcentaje de crecimiento de sus ganancias. Si el crecimiento de las ganancias supera al PER, la relación se considera una señal positiva. Si el PER es mayor que el crecimiento, se interpreta como una señal negativa. Esta comparación no elimina la necesidad de estudiar la empresa, pero obliga al inversionista a revisar si las ganancias pueden crecer lo suficiente para respaldar la valoración que refleja el precio actual.
Q: ¿Por qué puede ser riesgoso comprar acciones con un PER alto?
Un PER muy alto implica expectativas exigentes sobre el crecimiento futuro de las ganancias. El ejemplo expuesto plantea que un PER de 100 equivaldría, bajo ganancias constantes, a cien años para recuperar la inversión mediante esas ganancias. Para reducir ese periodo a cinco años, la empresa tendría que multiplicarlas por 20. El inversionista debe preguntarse si el mercado permite vender mucho más, elevar precios, reducir costos o generar ingresos de otra manera. Incluso un buen negocio puede producir malos resultados si se compra sobrevalorado.
Q: ¿En qué consiste el ejercicio de inversión de los dos minutos?
El ejercicio consiste en ensayar un monólogo de dos minutos que explique por qué una empresa parece una buena compra. Lynch lo denomina desarrollar la historia de la inversión. Al intentar expresarla con claridad, el inversionista descubre cuánto entiende y qué aspectos ignora. Decirla en voz alta también permite detectar razones emocionales, ilógicas o carentes de sustento antes de comprometer dinero. El libro ofrece ejemplos de historias para cada tipo de empresa, lo que facilita adaptar el ejercicio a la oportunidad analizada.
Q: ¿Cuándo debería venderse una acción según Peter Lynch?
La venta debe considerarse cuando la historia que justificó la compra deje de ser buena. Por eso resulta importante definir desde el principio qué razones respaldan la inversión y qué señales demostrarían que esas razones ya no se cumplen. Los criterios concretos dependen del tipo de empresa, pues no existe una receta universal para todas las acciones. Lynch también plantea vender sin abandonar el mercado, es decir, rotar los recursos hacia otras oportunidades o categorías de empresas cuando la tesis original pierde validez.
Summary & Key Takeaways
-
El conocimiento adquirido como cliente, trabajador o consumidor puede revelar ventajas y problemas operativos antes de que aparezcan en los estados financieros, pero después debe respaldarse con análisis fundamental.
-
Lynch separa las empresas en crecimiento lento, sólidas, crecimiento rápido, cíclicas, activos ocultos y recuperación. Cada categoría exige indicadores, expectativas y criterios de venta diferentes.
-
El PER ayuda a contrastar el precio con las ganancias por acción. No funciona como fórmula infalible, pero permite evaluar si el crecimiento requerido para justificar una valoración resulta razonable.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Germán - Mi Amigo Dinero 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator