Cómo aprovechar tu ventaja como inversor particular
TL;DR
El inversor particular puede elegir qué empresas comprar, cuánto invertir y cuándo hacerlo, sin varias de las restricciones que condicionan a los gestores de fondos. Peter Lynch propone observar negocios cercanos, aprovechar conocimientos profesionales y cotidianos, evaluar empresas comprensibles y construir la cartera gradualmente, aunque el conocimiento local no elimina los riesgos de concentración.
Transcript
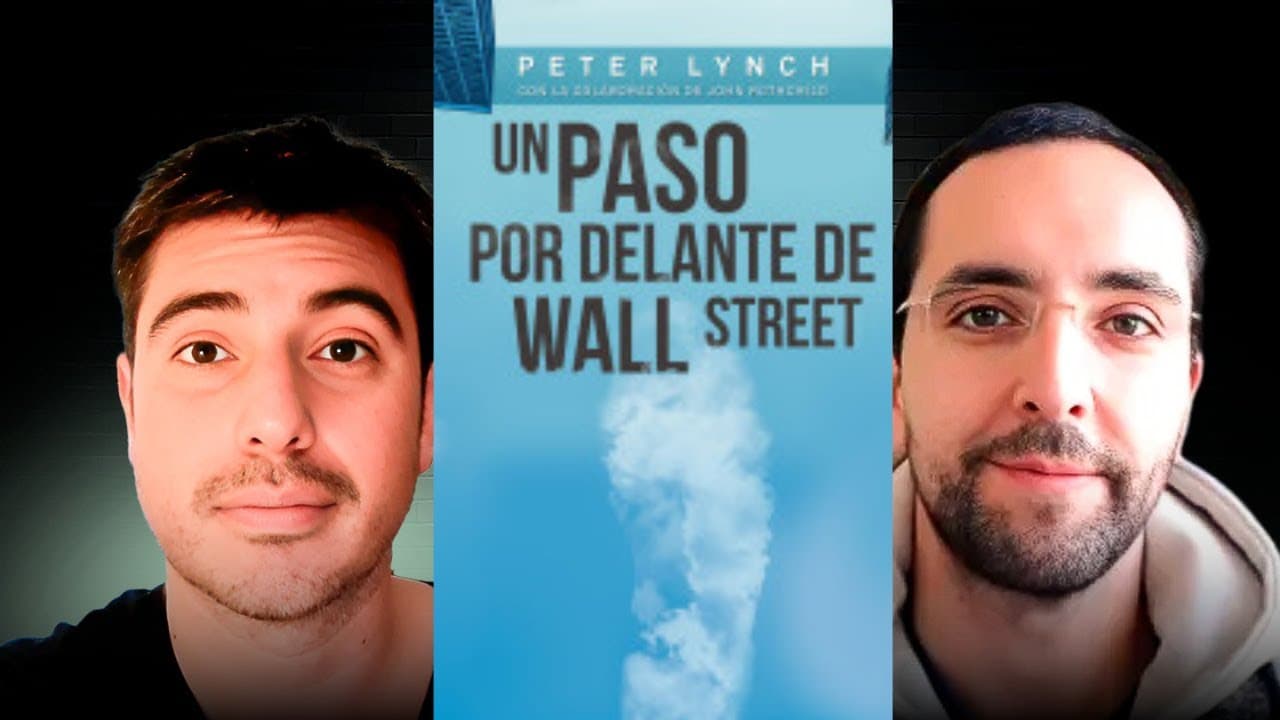
Bienvenidos a un nuevo capítulo hoy día con tres grandes amigos para conversar sobre un libro que es muy bueno muy famoso que debería estar por lo menos en la parte cualitativa en la mente y biblioteca de todas las personas este libro se llama un paso por delante Wall Street y ya vamos a conversar sobre el autor y las enseñanzas de ese libro pero p... Read More
Key Insights
- Peter Lynch obtuvo una rentabilidad media anual del 29,2 % entre 1977 y 1990.
- El inversor particular decide qué comprar, cuánto asignar y cuándo entrar en una empresa.
- El conocimiento del trabajo y las aficiones puede ayudar a identificar negocios comprensibles.
- La observación del entorno permite detectar aperturas, cierres y posibles cambios de tendencia.
- Una cartera concentrada geográficamente todavía puede diversificarse entre distintos sectores.
- Las empresas cotizadas localmente pueden operar en varios países y aportar exposición internacional.
- Los gestores de fondos afrontan restricciones de diversificación y comparación con índices.
- El inversor particular puede comprar de forma contracíclica y concentrarse en activos baratos.
- Libro relacionado: Un paso por delante de Wall Street
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: BRATTIA
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cuál es la principal ventaja del inversor particular?
La principal ventaja es su libertad para decidir qué empresas compra, cuánto capital asigna a cada una y en qué momento entra. A diferencia de un gestor de fondos, el particular puede construir su cartera gradualmente, mantener el número de compañías que considere adecuado y concentrar compras durante ciertos periodos en activos que juzgue baratos. También puede adoptar posiciones contracíclicas o elegir empresas menos populares, siempre dentro de su propio criterio, sin tener que igualar constantemente la rentabilidad de un índice ni cumplir reglamentos internos de diversificación.
Q: ¿Cómo puede un inversor aplicar las ideas de Peter Lynch?
Puede comenzar observando los negocios presentes en su trabajo, sus aficiones y su vida cotidiana. Esa cercanía permite advertir tiendas que abren o cierran, cambios de consumo, decisiones políticas y tendencias que quizá resulten más difíciles de reconocer en mercados lejanos. La conversación también plantea seleccionar empresas de calidad, esperar un precio considerado oportuno y acumular posiciones a lo largo del tiempo. La propuesta no consiste solamente en usar fórmulas, porque el libro combina una dimensión numérica con otra cualitativa centrada en comprender empresas y contextos.
Q: ¿Por qué conocer una empresa importa antes de invertir?
Conocer una empresa ayuda a comprender su actividad, el entorno donde opera y algunos factores de riesgo que podrían afectarla. Los participantes señalan que invertir en un negocio remoto y difícil de imaginar puede parecerse a depender de un relato, especialmente cuando se desconocen sus leyes y circunstancias locales. En cambio, la familiaridad permite observar directamente cambios en establecimientos, sectores y decisiones públicas. La idea expuesta es utilizar información obtenida de la experiencia cotidiana, profesional o personal como una ventaja, sin asumir que la inversión pertenece exclusivamente a especialistas financieros.
Q: ¿Invertir solo en empresas locales elimina la diversificación?
No necesariamente elimina toda diversificación, aunque sí puede concentrar la exposición territorial y monetaria. En la conversación se explica que una cartera chilena puede incluir bancos, compañías mineras y embotelladoras, creando variedad sectorial. También puede incorporar diversidad temporal si las compras se realizan en distintos momentos. Además, varias empresas cotizadas en Chile desarrollan operaciones en Argentina, Brasil, Paraguay, Bolivia, Perú, Colombia o Estados Unidos. Por eso, una acción listada en un mercado local no implica siempre que toda la actividad económica de la compañía permanezca dentro de ese país.
Q: ¿Qué restricciones tienen los gestores de fondos?
Los gestores pueden estar sujetos a reglas de asignación de activos y diversificación que limitan cuánto pueden invertir en una sola acción. También compiten contra un índice de referencia y necesitan evitar resultados demasiado diferentes, porque un rendimiento inferior puede perjudicar su historial profesional y su empleo. Estas condiciones dificultan comprar de manera persistente acciones que están cayendo, incluso cuando el gestor piense que representan buenos negocios a largo plazo. Asimismo, favorecen decisiones conservadoras y empresas aceptadas por el mercado, ya que seguir la corriente puede ser profesionalmente menos arriesgado.
Q: ¿Qué significa crear un fondo propio como particular?
En la conversación, crear un fondo propio significa seleccionar directamente las empresas de la cartera en lugar de limitarse a comprar un ETF o un fondo administrado. El inversor decide el porcentaje asignado a cada compañía, el número total de posiciones y el momento de entrada. También puede continuar incorporando empresas de calidad cuando considere que su precio es adecuado. Esta idea busca aprovechar el margen de maniobra del particular, aunque cada persona debe definir su estrategia y estudiar la parte numérica del libro para fundamentar sus propias decisiones de inversión.
Q: ¿Quién fue Peter Lynch según el contenido analizado?
Peter Lynch es presentado como uno de los grandes gestores de la historia. Administró el fondo Magellan desde 1977 hasta 1990 y obtuvo una rentabilidad media anual del 29,2 % durante ese periodo. Esa trayectoria es la razón por la que los participantes consideran relevantes las enseñanzas de su libro Un paso por delante de Wall Street. La conversación distingue dos componentes en la obra: una parte numérica vinculada con estrategias y fórmulas, y otra cualitativa, que aborda la observación de negocios, el conocimiento del entorno y las ventajas del inversor individual.
Q: ¿Por qué algunas referencias del libro pueden estar desactualizadas?
El libro es descrito como una obra de finales de los años ochenta, por lo que algunos ejemplos empresariales reflejan la importancia que ciertas compañías tenían entonces. La conversación menciona a IBM como una empresa que en aquella época era considerada una de las más importantes, mientras que su posición actual ya no sería la misma según los participantes. Esto no invalida las ideas cualitativas discutidas, pero sí exige interpretar las referencias dentro de su contexto temporal y evitar trasladar automáticamente cada ejemplo histórico al mercado actual sin revisar la situación de la empresa.
Summary & Key Takeaways
-
Peter Lynch gestionó el fondo Magellan entre 1977 y 1990 y logró una rentabilidad media anual del 29,2 %. Su libro combina análisis numérico con enseñanzas cualitativas sobre empresas e inversión.
-
El inversor particular puede seleccionar libremente empresas, porcentajes y momentos de compra. También puede concentrar temporalmente capital en activos baratos o adoptar posiciones contracíclicas.
-
Conocer el entorno ayuda a detectar aperturas, cierres y cambios de tendencia. Sin embargo, invertir localmente no siempre significa exposición exclusiva al país, porque muchas empresas operan internacionalmente.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from BRATTIA 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator