Cómo elegir acciones para superar al mercado
TL;DR
El inversor individual puede superar a los grandes fondos aprovechando su flexibilidad, su conocimiento como consumidor y oportunidades que Wall Street ignora. Para elegir acciones, debe clasificar cada empresa, buscar ventajas competitivas y compras recurrentes, evitar sectores sobrevalorados y rumores, y comprobar que el crecimiento, el PER, la deuda y la relevancia del producto respaldan la inversión.
Transcript
puede un inversor individual batir a Los profesionales de la inversión que pasa en el día analizando empresas por supuesto Y eso es justo lo que nos quiere transmitir Peter Lynch en su libro un paso por delante de Wall Street donde nos mostrará Cómo invertir para batir el mercado pero primero veamos porque tenemos ventaja frente a los grandes fondo... Read More
Key Insights
- El gran volumen de los fondos reduce el impacto que una pequeña empresa puede tener sobre su rentabilidad.
- Los clientes de los fondos pueden forzar compras caras y ventas baratas al mover su dinero de forma irracional.
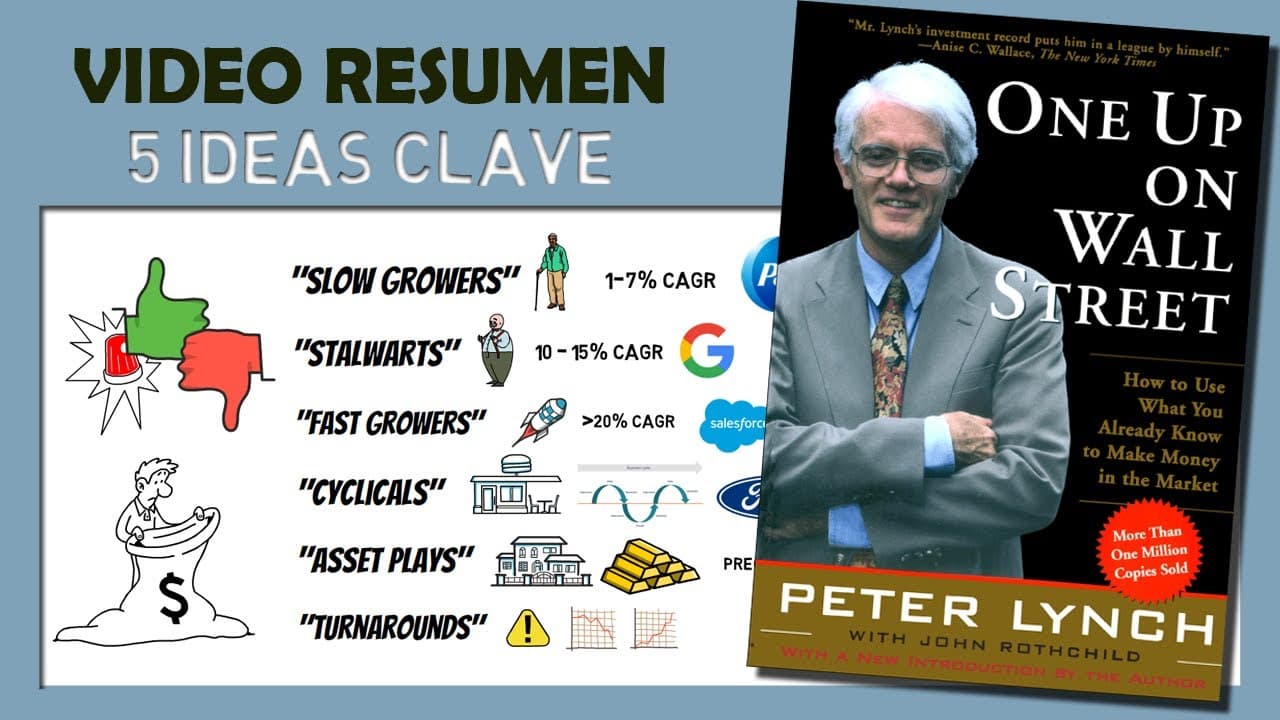
- Las acciones deben clasificarse antes de valorar su crecimiento, riesgo y comportamiento dentro del ciclo económico.
- Las empresas de crecimiento rápido pueden avanzar un 25% anual, pero es esencial comprobar su sostenibilidad.
- Los activos ignorados pueden incluir inmuebles, patentes, recursos naturales, suscriptores o pérdidas deducibles.
- El consumo cotidiano permite detectar productos exitosos antes de que los analistas y las instituciones los sigan.
- Las empresas con nichos, compras periódicas y clientes fieles suelen afrontar menos competencia y lograr más margen.
- La deuda determina qué empresas pueden sobrevivir y cuáles podrían quebrar durante una crisis económica.
- Libro relacionado: Un paso por delante de Wall Street
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Por qué un inversor individual puede superar a los fondos?
Un inversor individual puede superar a los grandes fondos porque no soporta varias de sus restricciones. Los fondos con miles de millones bajo gestión encuentran menos oportunidades capaces de influir en su rentabilidad, especialmente entre empresas pequeñas. También evitan decisiones polémicas por la presión de clientes, posibles clientes y prensa. Además, las entradas y salidas irracionales de capital pueden obligarlos a comprar cuando los precios son altos y vender cuando son bajos. El particular puede actuar con mayor agilidad, paciencia y libertad, sin justificar cada movimiento ante múltiples interesados.
Q: ¿Cuáles son las seis categorías de acciones de Peter Lynch?
Las seis categorías descritas son empresas de crecimiento lento, compañías consolidadas, empresas de crecimiento rápido, acciones cíclicas, empresas con activos infravalorados y compañías en recuperación. Las primeras suelen pertenecer a sectores maduros y crecer poco más que la economía. Las consolidadas avanzan aproximadamente entre un 10% y un 15% anual. Las de crecimiento rápido pueden alcanzar un 25%, aunque exigen comprobar si ese ritmo es sostenible. Las cíclicas dependen del ciclo económico. Las empresas de activos poseen recursos ignorados, mientras las recuperaciones intentan superar balances problemáticos.
Q: ¿Cómo se identifica una posible acción tenbagger?
Una posible tenbagger, definida como una acción que multiplica por diez la inversión, puede descubrirse observando qué productos eligen los consumidores o qué empresas destacan dentro del entorno laboral del inversor. También puede tener un nombre aburrido o poco profesional, desarrollar una actividad poco atractiva, operar en un sector sin crecimiento y poseer un nicho con ventaja competitiva. Resultan favorables las compras periódicas, la fidelidad de marca, el escaso seguimiento de analistas e instituciones, las compras de acciones por personas vinculadas a la empresa y las recompras realizadas por la propia compañía.
Q: ¿Qué diferencias existen entre acciones consolidadas y de crecimiento rápido?
Las empresas consolidadas ya tienen una posición estable, son algo más dinámicas que las compañías de crecimiento lento y, según el resumen, avanzan a un ritmo aproximado del 10% al 15% anual. La estrategia presentada consiste en considerar su venta después de obtener una ganancia del 30% al 50%. Las empresas de crecimiento rápido suelen ser pequeñas y pueden crecer alrededor de un 25% anual. Ofrecen un potencial superior, pero también requieren examinar si pueden mantener ese ritmo y si su valoración refleja expectativas razonables en lugar de entusiasmo sin fundamento fiable.
Q: ¿Cómo deben analizarse las acciones cíclicas?
Las acciones cíclicas pertenecen a empresas cuyos beneficios y pérdidas se mueven con los altibajos del ciclo económico. Entre los sectores mencionados aparecen fabricantes de automóviles, aerolíneas, neumáticos y hostelería. Sus productos o servicios no siempre son indispensables para la vida cotidiana, por lo que los consumidores pueden aplazar su compra durante periodos de incertidumbre financiera. Esta sensibilidad exige reconocer correctamente la categoría antes de invertir. Una empresa cíclica no debe evaluarse como si mantuviera un crecimiento estable, porque su evolución depende de cambios periódicos en la actividad y el consumo.
Q: ¿Qué señales indican que una acción podría ser una mala inversión?
Una acción puede ser problemática si pertenece a un sector en auge y su precio ya refleja demasiado entusiasmo. La publicidad excesiva, los titulares que presentan una empresa como el próximo gran éxito y las promesas de descubrimientos milagrosos también son advertencias. Debe revisarse si la compañía compra negocios no relacionados, porque esa diversificación puede destruir valor. Otra señal es depender de pocos clientes o de un único tipo de comprador. Finalmente, las llamadas whisper stocks pueden utilizar historias extraordinarias como marketing para impulsar la compra de acciones sin valor y elevar artificialmente su precio.
Q: ¿Cómo se relacionan el PER y el crecimiento de beneficios?
El criterio expuesto compara el PER de una empresa con la tasa de crecimiento de sus beneficios. Para una compañía considerada justamente valorada, ambas cifras deberían ser equivalentes. El ejemplo presentado señala que, si el PER de Coca-Cola fuera 15, cabría esperar un crecimiento anual del 15%. Cuando el PER está por debajo de la tasa de crecimiento, podría existir una oportunidad atractiva. En cambio, una empresa que crece un 6% anual y cotiza con un PER de 12 se considera una perspectiva poco atractiva. La comparación ayuda a detectar expectativas excesivas o precios potencialmente bajos.
Q: ¿Por qué la deuda es decisiva al evaluar una empresa?
La deuda influye directamente en la capacidad de una empresa para resistir una crisis. El resumen considera normal un balance compuesto por un 75% de fondos propios y un 25% de deuda. Una estructura con un 91% de capital y menos del 10% de deuda se presenta como muy sólida, mientras que otra con un 99% de fondos propios y un 1% de deuda sería todavía más fuerte. En contraste, un balance con un 80% de deuda y un 20% de fondos propios es débil. Las empresas jóvenes muy endeudadas soportan un riesgo especialmente elevado.
Summary & Key Takeaways
-
Los inversores individuales pueden actuar con más libertad que los fondos, cuyo tamaño, exposición pública, clientes y necesidad de justificar decisiones limitan su acceso a pequeñas empresas y reducen su agilidad.
-
Peter Lynch divide las acciones en seis categorías: crecimiento lento, empresas consolidadas, crecimiento rápido, cíclicas, activos infravalorados y recuperaciones con balances problemáticos.
-
Una acción prometedora combina un negocio comprensible, ventaja competitiva, compras periódicas y escaso seguimiento institucional, pero su valoración, crecimiento, caja y deuda deben confirmar la tesis.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator