¿Cómo puede un particular vencer a Wall Street?
TL;DR
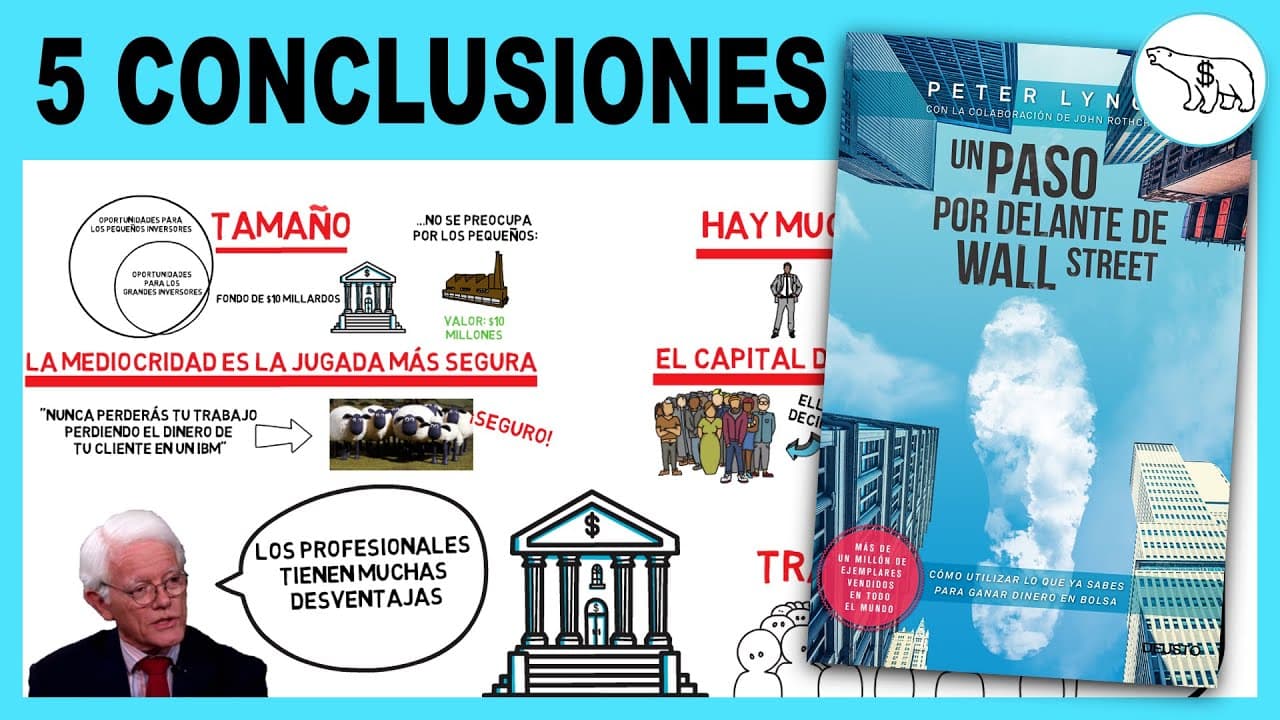
El inversor particular puede superar a los profesionales aprovechando conocimientos cotidianos, flexibilidad y oportunidades demasiado pequeñas para los grandes fondos. Peter Lynch propone investigar empresas conocidas, clasificarlas según seis perfiles y buscar señales como nichos defensivos, ingresos recurrentes, compras de insiders y recompras de acciones, sin confundir un producto atractivo con una inversión sólida.
Transcript
Alguna vez has hablado con alguien y cuando mencionas que eres un inversor en el mercado de valores te han preguntado esto Acaso no hay un montón de profesionales que dedican sus vidas a ganar dinero en el mercado de valores que te hace pensar que puedes ganarles a esas personas en su propio juego sé que me lo han preguntado en muchísimas ocasiones... Read More
Key Insights
- Los fondos grandes no pueden aprovechar empresas pequeñas sin que la inversión resulte insignificante.
- Los gestores suelen recibir más capital cuando las acciones son caras y menos cuando están baratas.
- El conocimiento laboral o de consumo puede descubrir información que Wall Street todavía no aprecia.
- La popularidad de un producto solo importa si contribuye de forma relevante a las ganancias totales.
- Las empresas de crecimiento rápido aumentan sus ganancias un 20% o más al año, pero no para siempre.
- Las acciones cíclicas exigen acertar el momento porque sus resultados siguen al ciclo económico.
- Las jugadas de activos surgen cuando el mercado ignora bienes, patentes o recursos valiosos.
- Los posibles tenbaggers suelen tener nichos, ingresos recurrentes, compras internas y recompras.
- Libro relacionado: Un paso por delante de Wall Street
- 📥 Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Por qué un inversor particular puede vencer a los profesionales?
Un inversor particular puede vencer a los profesionales porque no soporta varias de sus restricciones. Un fondo exitoso atrae tanto capital que las empresas pequeñas dejan de influir significativamente en su resultado. Sus gestores también pueden preferir decisiones convencionales para proteger el empleo, dedicar cerca del 25% de su tiempo a justificar sus elecciones y depender de clientes que retiran dinero durante mercados bajistas y aportan más durante mercados alcistas. El particular, en cambio, puede actuar con flexibilidad, explorar compañías pequeñas y decidir sin esas presiones institucionales.
Q: ¿Cómo puede aprovecharse el conocimiento cotidiano para elegir acciones?
El conocimiento cotidiano puede servir como punto de partida para encontrar compañías que merezcan investigación. Un trabajador conoce mejor su industria, mientras que un consumidor frecuente puede detectar productos, servicios o tendencias antes de que los analistas dediquen cientos de horas a estudiarlos. La idea de Peter Lynch es observar las empresas presentes en la vida diaria y reconocer posibles ventajas informativas. Sin embargo, conocer y disfrutar un producto no basta. Es necesario comprobar cuánto aporta ese producto a los resultados generales y analizar la compañía antes de comprar sus acciones.
Q: ¿Por qué no basta con que me guste un producto para invertir en su empresa?
Que un producto sea excelente no implica que determine el desempeño financiero de la empresa que lo vende. El ejemplo presentado es Pepsi de Lima: aunque un consumidor la compre con frecuencia y conozca bien su atractivo, la tesis pierde fuerza si ese producto representa solo el 2% de las ganancias totales de la compañía. Por eso, la experiencia personal debe generar una idea para investigar, no una orden automática de compra. Antes de invertir, hay que relacionar el producto con los ingresos, las ganancias y el resultado final del negocio completo.
Q: ¿Cuáles son las seis categorías de acciones de Peter Lynch?
Peter Lynch divide las oportunidades en seis categorías: empresas de crecimiento lento, incondicionales, compañías de crecimiento rápido, cíclicas, cambios y jugadas de activos. Las primeras suelen ser grandes, maduras y buscadas por sus dividendos. Las incondicionales crecen normalmente entre un 10% y un 12% anual. Las de crecimiento rápido superan el 20% anual. Las cíclicas dependen del ciclo económico. Los cambios atraviesan dificultades y pueden recuperarse. Las jugadas de activos poseen bienes, patentes, recursos u otros elementos cuyo valor el mercado parece ignorar.
Q: ¿Cómo deben analizarse las empresas de crecimiento rápido?
Las empresas de crecimiento rápido son compañías nuevas y agresivas cuyas ganancias aumentan un 20% o más al año. Pueden convertirse en grandes inversiones cuando resulta probable que mantengan ese avance durante varios años, aunque con frecuencia ya cotizan a precios elevados. El análisis debe concentrarse en verificar cuidadosamente las suposiciones sobre la tasa de crecimiento y revisar esas estimaciones con el tiempo. Ninguna empresa puede crecer más rápido que el producto interno bruto para siempre, así que la tesis debe reconocer que el ritmo terminará desacelerándose en algún momento.
Q: ¿Qué diferencia a las acciones cíclicas de las acciones de cambio?
Las compañías cíclicas registran ingresos y ganancias que suben y bajan con el ciclo económico. Suelen vender productos o servicios cuya compra puede posponerse cuando existe incertidumbre financiera, como ocurre con los automóviles. En ellas, identificar temprano un auge o una contracción es decisivo. Las empresas de cambio, en contraste, presentan ganancias decrecientes o balances problemáticos y afrontan una posible desaparición. Si evitan caer y vuelven a prosperar, sus accionistas pueden ser recompensados. Además, sus altibajos están menos relacionados con el mercado general.
Q: ¿Qué es una jugada de activos según Peter Lynch?
Una jugada de activos aparece cuando la valoración bursátil parece pasar por alto algo valioso que pertenece a la empresa. Ese valor oculto puede encontrarse en bienes raíces, patentes, recursos naturales, suscriptores o incluso pérdidas empresariales que puedan deducirse de ganancias futuras. El enfoque consiste en localizar compañías cuyo patrimonio relevante valga más de lo que refleja su capitalización de mercado y esperar a que el mercado reconozca el error. La categoría no es permanente, porque una misma empresa puede pertenecer a varias categorías y cambiar con el tiempo.
Q: ¿Qué características pueden señalar una acción tenbagger?
Un tenbagger es una acción que llega a valer diez veces el precio pagado. Lynch señala varios rasgos favorables: un nombre soso o ridículo, una actividad aburrida o desagradable, poca propiedad institucional, ausencia de seguimiento por analistas y alguna asociación deprimente. También valora industrias sin crecimiento, porque atraen menos competencia, así como negocios con nichos defensivos e ingresos recurrentes. Otras señales son las compras de insiders, que conocen profundamente la compañía, y las recompras de acciones, que Lynch prefiere frente al pago de dividendos.
Summary & Key Takeaways
-
Los grandes fondos sufren restricciones de tamaño, incentivos laborales, presión para justificar decisiones y movimientos de capital de clientes que suelen retirar dinero en mercados bajistas e invertir cuando los precios son altos.
-
El conocimiento adquirido como consumidor o trabajador puede revelar oportunidades antes que Wall Street, pero siempre hay que comprobar cuánto contribuye el producto conocido a las ganancias totales de la compañía.
-
Lynch separa las acciones en crecimiento lento, incondicionales, crecimiento rápido, cíclicas, cambios y jugadas de activos. También busca negocios ignorados, con nichos, ingresos recurrentes y recompras.
-
Key Insights
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator