固定資産税の適正評価額はどう見つけるか?
TL;DR
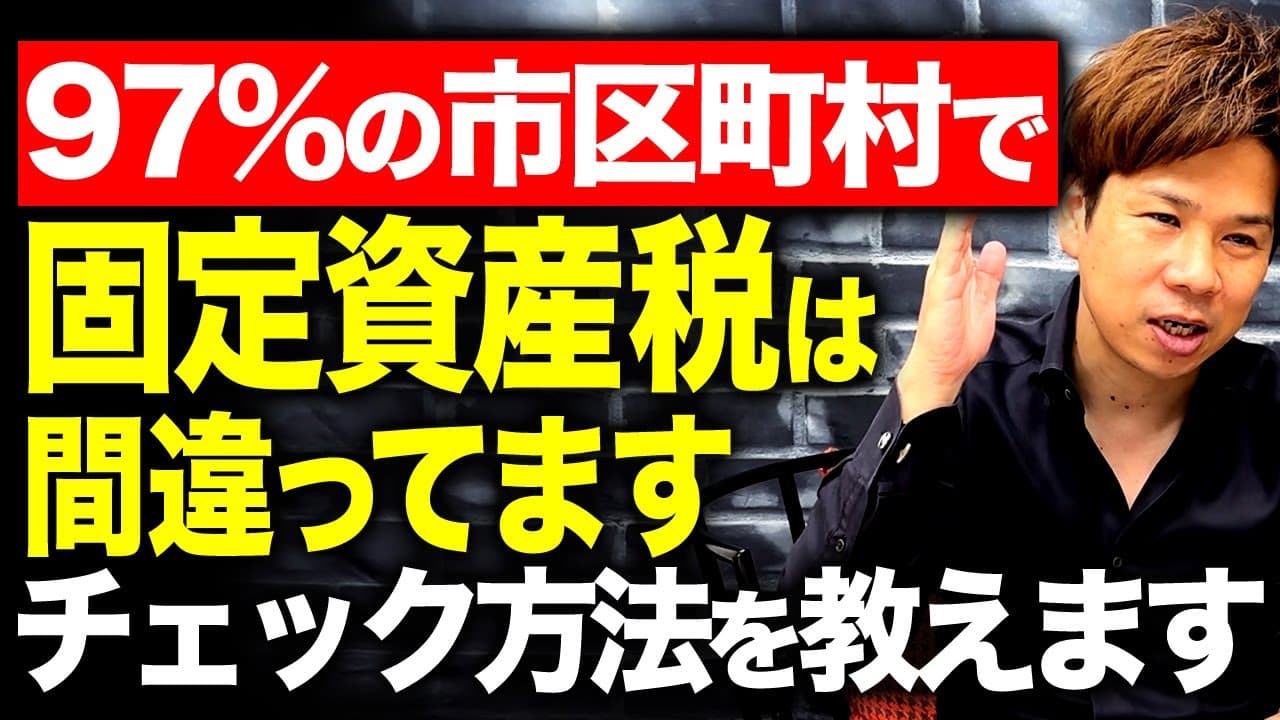
固定資産税の評価額は地域の実勢と1月1日時点の工事地下を照合して7割程度で近似する。地目や構造の登録ミスを指摘し不服申立てや減額特例の適用確認を行う。熊谷市の事例は長年の過払いが発生し得ることを示している。
Transcript
評価額がね間違ってるケースが多いんすよ 地目の違いとか構造の違いの登録ミスで 評価額が上がっ とるこんにちはガ税理士の菅原です菅原 さんはい固定資産税が間違っていてはい数 円多く払い続けていたそんな記事を見たん ですけどはいありましたねそんなことって ありえるんですかありえるんよねもう びっくりしたけどねあの記事見た時はねさ で間違ってることは結構ね多いんですよ 多いんですかうんそれもね多く払ってる パターンが圧倒的に多いんでねそれを 見つけることが大切だよねどうやって 見つけるかは難しいけどそうですよねなん で間違いが多いのか国がやってると思うん ですけどそんな間違い多くていいのかのと まどうやってまその適正な価格を調べれば いいのかそこの解説を今日はお願いします はい分かりましたじゃ今日... Read More
Key Insights
- 固定資産税は市町村が計算して通知する付加課税方式である。
- 評価額は1月1日時点の公表データを基準に近隣相場の目安と照合するのが妥当である。
- 建物の構造や地目の登録ミスが評価額を不当に引き上げる原因となる。
- 評価額が過大な場合は不服申立ての期限があるので通知後3か月以内に行うべきである。
- 住宅用地の特例や新築建物の減額特例が適用されていないと過払いになる可能性がある。
- 評価額は時価より低い目安である7割程度で算定される場合が多いが地域や条件で差が出る。
- 航空写真や国土交通省データを用いた評価の基準が用いられることがある。
- マンションは土地を含む評価対象となるため全体の評価額が変動することがある。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 固定資産税の評価額を自分で調べるにはどうすれば良いですか。
固定資産税の評価額は1月1日時点の工事地下データを参照して近隣の相場と比較するのが基本です。国土交通省のデータを活用して自分の土地・建物の大まかな目安を確認し、明細の金額と照合します。評価額が大きく違う場合は不服申立ての準備を始めましょう。
Q: どのような登録ミスが評価額を上げる原因になりますか。
地目の違い、建物の構造、面積の登録ミスなどが評価額を上げる原因になります。実務ではプロでも誤登録が起こり得るため、航空写真で現状を確認し、相違があれば訂正を求める必要があります。
Q: 不服申立てはいつまでにしますか。
不服申立ては固定資産税の納税通知書が届いた後、おおむね3か月以内に行うべきとされます。期間を過ぎると見直しが難しくなる可能性があるため、通知を受け取ったら速やかに検討します。
Q: 減額特例を適用させるにはどうすればいいですか。
住宅用地の特例や新築建物の減額特例が適用されるか明細に表示されているかを確認します。適用されていない場合は市に問い合わせて再評価や減額申請を検討します。減額の適用有無は明細に明記されるのが通常です。
Q: 時価と評価額の関係はどうなっていますか。
評価額は時価より低く設定される傾向があり、土地で7割程度、建物でも7割前後が目安とされる場合があります。ただし地域や個別条件で差が生じるため、近隣データと照合して妥当性を判断します。
Q: 航空写真はどのように使われますか。
1月1日時点の建物の有無を航空写真で確認します。現地の増改築や建物の有無を把握し、実状と評価額の整合性をチェックする手段として用いられます。
Q: マンションの評価はどう変わりますか。
マンションは部屋だけでなく土地の一部も評価対象になるため、全体の評価額は部屋数や区分に応じて変動します。土地と建物の組み合わせを正しく反映させることが重要です。
Q: 熊谷市の事例から何を学べますか。
長年にわたり過払いが発生する事例があることから、登録情報の正確性と特例の適用状況を継続的に検証する重要性が分かります。自分の市区町村でも同様のミスが起き得る点を認識し、早めの確認と対処が肝心です。
Summary & Key Takeaways
-
固定資産税は市町村が課税内容を決定し通知する付加課税方式である。
-
評価額は1月1日時点の公表データを基に決まるが近隣データと照合して検討するのが有効である。
-
実務上は地目・構造・面積の登録ミスや減額特例の適用漏れが過払いの原因となり得る。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 脱・税理士スガワラくん 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator