Como preparar uma empresa para abrir seu capital

TL;DR
A abertura de capital pode ser acessível a empresas que não têm porte gigantesco, como ilustra o caso da TOTVS citado no painel. A trajetória da Renner destaca profissionalização da gestão, planejamento estratégico e busca de recursos para expansão nacional. O debate também apresenta Renner e Cosan como exemplos de empresas que utilizaram o mercado de capitais com resultados expressivos no período relatado.
Transcript
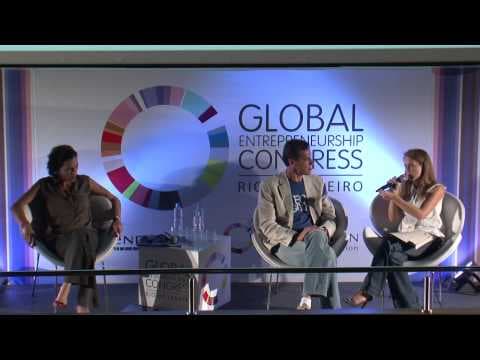
experiência então eu queria chamar em primeiro lugar o Jean marketland do Itaú BBA que tá apoiando o painel e ele vai ser o moderador jamar É vice-presidente do Itaú BBA e ele cuida do investment Banking e ele já participou de diversos processos de IPO já apoiou eh processo de IPO e de Follow on da CCR da dasa da Duratex da Suzano totos quer dizer ... Read More
Key Insights
- A TOTVS é citada como exemplo de abertura de capital sem exigir uma empresa de porte gigantesco.
- O moderador afirma que o tamanho mínimo das ofertas vinha diminuindo no período do painel.
- A Renner abriu seu capital em 1967, em uma trajetória associada à profissionalização da empresa.
- A família deixou a operação da Renner em 1992, permitindo a retomada da gestão profissional.
- O plano de expansão nacional da Renner estimava uma necessidade de 80 milhões de dólares.
- A JC Penney exigiu comprar o controle da Renner durante a negociação com a família acionista.
- A JC Penney valorizou a gestão local após dificuldades com sua operação de lojas no Chile.
- A Renner passou de 21 lojas para uma expansão que acrescentou 28 lojas em dois anos, segundo Galló.
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: Uma empresa precisa ser gigantesca para fazer um IPO?
Segundo Jean Marc Etlin, a abertura de capital não precisava ficar restrita a empresas de porte gigantesco no contexto apresentado pelo painel. Ele questiona a percepção de que seria necessário faturar bilhões ou centenas de milhões de reais para acessar esse mercado. Como exemplo, cita o IPO da TOTVS, realizado em fevereiro do ano mencionado na conversa, e informa que a empresa tinha 30 milhões de reais de geração de caixa. O moderador também afirma que o patamar de tamanho das empresas e o tamanho mínimo das ofertas vinham diminuindo.
Q: Como a profissionalização da gestão aparece na história da Renner?
A profissionalização aparece como um elemento recorrente da trajetória da Renner relatada por José Galló. A empresa abriu seu capital em 1967 e passou por uma fase de gestão profissional. Por volta de 1984 e 1985, a família voltou à operação, interrompendo esse processo. Depois de aproximadamente seis ou sete anos, os resultados não foram satisfatórios, e a família decidiu buscar novamente profissionais para conduzir o negócio. Em 1992, saiu da operação. A retomada da profissionalização ocorreu em uma empresa com dificuldades de liquidez, caixa e finanças, acompanhada de planejamento estratégico.
Q: Por que a Renner decidiu buscar uma atuação nacional?
A Renner decidiu buscar uma atuação nacional porque sua experiência como empresa estadual e depois regional revelou vulnerabilidades competitivas. José Galló relata que o principal concorrente atacava a companhia com uma guerra de preços e condições de pagamento agressivas. A gestão concluiu que precisava de uma empresa nacional para disputar esse mercado. O primeiro grande planejamento estratégico, após a profissionalização de 1992, buscou transformar a operação estadual em regional. Em 1997, um novo plano definiu a expansão nacional e estimou em 80 milhões de dólares os recursos necessários para realizá-la.
Q: Por que a família acionista da Renner vendeu o controle à JC Penney?
A venda do controle ocorreu depois que a Renner identificou a necessidade de recursos para sua expansão nacional e começou a procurar um sócio. Segundo José Galló, havia diferentes vocações e disposições para assumir riscos entre os integrantes da família acionista. Alguns já não queriam correr novos riscos. Durante a negociação, a JC Penney afirmou que queria comprar o controle, em vez de apenas participar como sócia. A família aceitou a venda diante da falta de unidade entre seus interesses, permitindo que cada integrante tivesse recursos para seguir sua própria vocação.
Q: Por que a JC Penney valorizou a gestão brasileira da Renner?
Segundo José Galló, a JC Penney percebeu a importância da gestão local depois de uma experiência insatisfatória no Chile, onde havia implantado lojas com produtos americanos e um gestor americano. Na avaliação apresentada, esse modelo não estava dando certo. Ao analisar a Renner, a compradora estudou os princípios, os valores e a cultura da companhia, buscando uma gestão confiável e identidade cultural. Galló também relata que a JC Penney estudou a compra de Mappin e Mesbla, mas preferiu apostar no modelo de gestão da Renner, embora ela fosse menor.
Q: Como a Renner cresceu após a entrada da JC Penney?
A Renner tinha 21 lojas quando começou a fase sob controle da JC Penney, segundo José Galló. Na sequência do relato, Mappin e Mesbla foram à falência, e a Renner abriu 28 lojas em dois anos. Galló também descreve um processo de crescimento que contemplava a abertura de quatro a cinco lojas por ano e não previa a entrada em produtos financeiros. A JC Penney posteriormente vendeu suas operações no Chile e no México, mas manteve o Brasil, onde a Renner entregava resultados superiores às expectativas da controladora.
Q: Quais indicadores mostram a eficiência operacional da Renner no relato?
José Galló compara a Renner com a JC Penney usando indicadores de resultado operacional e giro de estoques. No momento da compra, ele informa que a JC Penney tinha EBIT de 2,8%, enquanto o da Renner era de 8%. Também relata um giro de estoques de 2,9 vezes na companhia americana, diante de 7 a 7,5 vezes na Renner. Esses números sustentam sua afirmação de que a operação brasileira era mais eficiente. Segundo Galló, a Renner acabou funcionando como um pequeno laboratório para transformações da JC Penney, com troca de experiências entre as empresas.
Q: Quais resultados de Renner e Cosan são apresentados como exemplos de uso do mercado de capitais?
O moderador apresenta Renner e Cosan como casos bem-sucedidos no período relatado. Segundo ele, a Renner colocou 100% de seu capital na bolsa em 2005, por um valor aproximado de 260 a 270 milhões de dólares, e valia mais de 1,5 bilhão de dólares no momento do painel. A Cosan colocou 30% de seu capital na bolsa e tinha valor de mercado superior a 3,5 bilhões de dólares naquele momento. Esses dados são referências históricas da conversa. No trecho fornecido, o desenvolvimento detalhado da trajetória empresarial fica concentrado no depoimento de José Galló sobre a Renner.
Summary & Key Takeaways
-
O painel questiona a ideia de que apenas empresas gigantes podem abrir capital. O moderador cita a TOTVS e afirma que os patamares de porte empresarial e tamanho mínimo das ofertas estavam diminuindo.
-
A Renner retomou a gestão profissional em 1992, diante de dificuldades financeiras. Seus planos estratégicos buscaram transformar uma operação estadual em regional e, depois, em uma empresa nacional.
-
A necessidade de recursos e as diferentes vocações da família levaram à busca de um sócio. A JC Penney comprou o controle e valorizou a gestão local, iniciando uma nova fase de expansão da Renner.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from Endeavor Brasil 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator