インデックス投資を上手に取り崩す方法
TL;DR
老後やFIRE後は、安全資産とリスク資産を合算し、決めた資産配分を保ちながら定率で取り崩す。相場下落時は預貯金を生活費やリバランスに使うことで、投資信託の安値売りを抑えつつ、資産を運用しながら計画的に使える。
Transcript
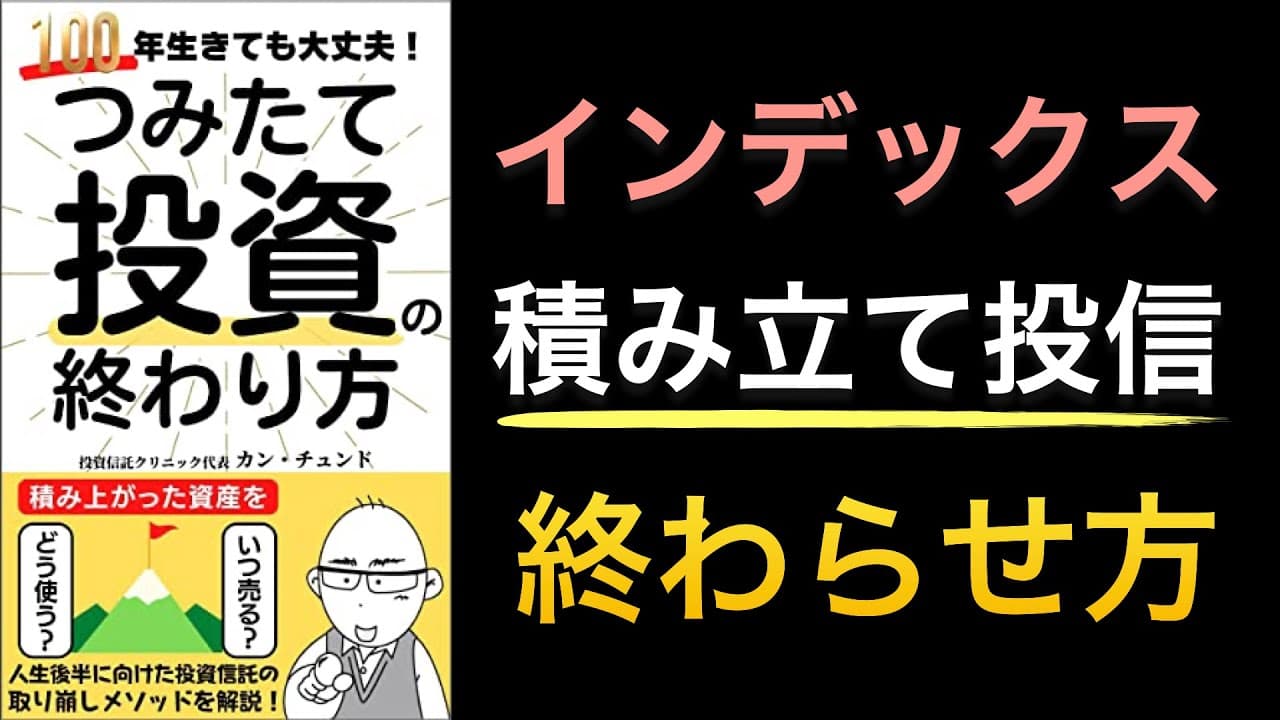
インデックス投資の終わらせ方本日は 100年生きても大丈夫積立投資の終わり 方こちらの本をご紹介していきたいと おもいます人生後半に向けた投資信託の 取り崩しメソッドこれ一冊でわかるかと 思います もうすごくわかりやすい本でした著者の方 なんですけど カンチュンドさんという形で以前もこの方 の本を読んだことをありましたね投資信託 クリニックの代表ということでオンライン 面談の相談者数は2,000名以上に上る ということです過去の動画はこちらですね 月5万円で7000万円作るっていう積立 投資の入門書的な本だったんですけど こちらでも積立投資の終わり方に関する 部分は書いてあったんですけどどもより そこに特化して詳しくなった1冊がこちら の本です非常に面白い本でした本日の動画 ではどんな風に取... Read More
Key Insights
- 定率取り崩しは、資産価格が高いときに売却額が増え、安いときには売却額が減るため、定額取り崩しよりも安値で多くの口数を手放す事態を避けやすい方法である。
- 定額取り崩しは、同じ金額を確保するために価格下落時ほど多くの口数を売る必要があり、その後の相場回復で得られる可能性がある運用成果を小さくする弱点がある。
- 安全資産は、名目価値が減らず元本が確保される資産として扱われ、代表例は預貯金である。リスク資産は、株式や投資信託のように価格が変動する資産である。
- 資産全体の管理は、預貯金と投資信託を合算し、本人の年齢やリスク許容度に応じて決めた比率を維持しながら、取り崩しとリバランスを行う考え方である。
- 現金クッションは、相場の暴落時に投資信託を安値で売らず、預貯金から生活費を補うために使える。資産配分を戻す過程で、値下がりした資産の追加購入にも活用できる。
- インデックス投資は、資産形成中に配当を直接受け取らず、ファンド内で再投資することで課税を繰り延べ、複利運用を続けやすい点が利点である。
- リレー方式は、資産形成期にインデックス投資で値上がり益を狙い、取り崩し期に高配当資産へ切り替えて、配当を生活費に充てる運用方法である。
- 高配当戦略は、大型のバリュー株に偏りやすく、配当を支払う代わりに成長性が劣る傾向がある。分散投資の観点では、投資対象の偏りが弱点となる。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: インデックス投資を取り崩す方法は?
預貯金などの安全資産と、株式や投資信託などのリスク資産を合算し、あらかじめ決めた資産配分を保ちながら、資産全体から定率で取り崩します。取り崩しのたびに配分を確認してリバランスすれば、価格下落時の投資信託売却を抑え、生活費の確保と運用継続を両立しやすくなります。
Q: なぜ定額ではなく定率で取り崩すのですか?
定額で生活費を確保すると、投資信託の価格が下がったときほど多くの口数を売ることになり、安値売りにつながります。定率なら資産残高が大きいときは売却額が増え、残高が減ったときは売却額も減ります。そのため、高値では多く売り、安値では少なく売る動きを自動的に作りやすくなります。
Q: 安全資産とリスク資産の違いは何ですか?
安全資産は、名目上の価値が減らず、元本が確保されている資産を指し、代表例として預貯金が挙げられています。リスク資産は、株式や投資信託のように価値が変動し、増える可能性と減る可能性の両方を持つ資産です。出口戦略では、この両方を別々ではなく合計して管理します。
Q: 暴落時に現金クッションを使う方法は?
相場が大きく下落したときは、値下がりした投資信託を生活費のために売らず、預貯金から必要額を取り出します。その後、安全資産とリスク資産が目標比率に戻るよう調整します。預貯金に余裕があれば、その一部で値下がりした投資信託を追加購入し、生活費の確保とリバランスを同時に進められます。
Q: 取り崩し時にリバランスする理由は?
投資信託の価格は変動するため、投資信託だけを取り崩すと、安全資産とリスク資産の比率が崩れ、当初想定したリスク水準から外れてしまいます。取り崩しと同時にリバランスすれば、目標とする資産配分を保ちやすくなり、暴落時に株式や投資信託を無理に売却する状況も減らせます。
Q: 資産形成期にインデックス投資が向くのはなぜですか?
資産形成期は、配当を受け取るたびに税金を払いながら再投資するより、投資信託の中で収益を再投資し、課税の時期を後へ繰り延べる方が複利運用を続けやすいと説明されています。まだ資産を増やす段階では、定期的な配当収入より、値上がり益を中心に資産を成長させる方法が効率的だとされています。
Q: 高配当投資へ切り替えるリレー方式とは?
リレー方式は、資産を形成している間はインデックス投資を中心に値上がり益を伸ばし、取り崩す段階に入ったら高配当株や配当のある資産へ切り替える方法です。切り替え時には売買が必要ですが、その後は入ってくる配当を生活費に使えるため、定期的に投資信託を売る作業を減らせる点が特徴です。
Q: 高配当投資の弱点とは何ですか?
高配当株や高配当ETFは、配当を安定して支払う大型のバリュー株に投資対象が偏りやすく、グロース株を含む幅広い分散が弱くなる可能性があります。また、配当を支払う企業は成長性が劣る傾向があると説明されています。資産を増やしている途中では、課税の繰り延べや成長性の面で不利になり得ます。
Summary & Key Takeaways
-
資産形成期の定期定額購入は、価格が高いときに少なく、安いときに多く買えるため、購入単価を抑えやすい。一方、取り崩し期に定額売却をすると、安いときほど多くの口数を売ることになる。そこで残高に応じた定率売却を用い、高値では多く、安値では少なく売ることが合理的だと解説されている。
-
出口戦略では、投資信託だけでなく預貯金を含む資産全体を管理する。安全資産とリスク資産の目標比率を決め、取り崩しとリバランスを同時に行えば、相場下落時に投資信託を無理に売らずに済む。預貯金から生活費を確保し、必要なら値下がりした投資信託を買い増すことも可能になる。
-
資産形成期は、配当を受け取るたびに課税される運用より、投資信託内で再投資して課税を繰り延べる方法が効率的だとされる。取り崩し期は、作業の少ない高配当資産へ移すリレー方式と、インデックス投資を続けながら定率で売る方法がある。後者は分散を保ちやすいが、定期的な確認と売買が必要になる。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator