Cómo invertir con fondos indexados de bajo costo
TL;DR
Invierte a largo plazo mediante fondos de bajo costo, diversificados y orientados a seguir el mercado, porque las comisiones reducen directamente la rentabilidad obtenida. Define una asignación de activos adecuada, rebalancea periódicamente y evita elegir fondos por éxitos pasados, especular por emoción o modificar constantemente una estrategia bien diseñada.
Transcript
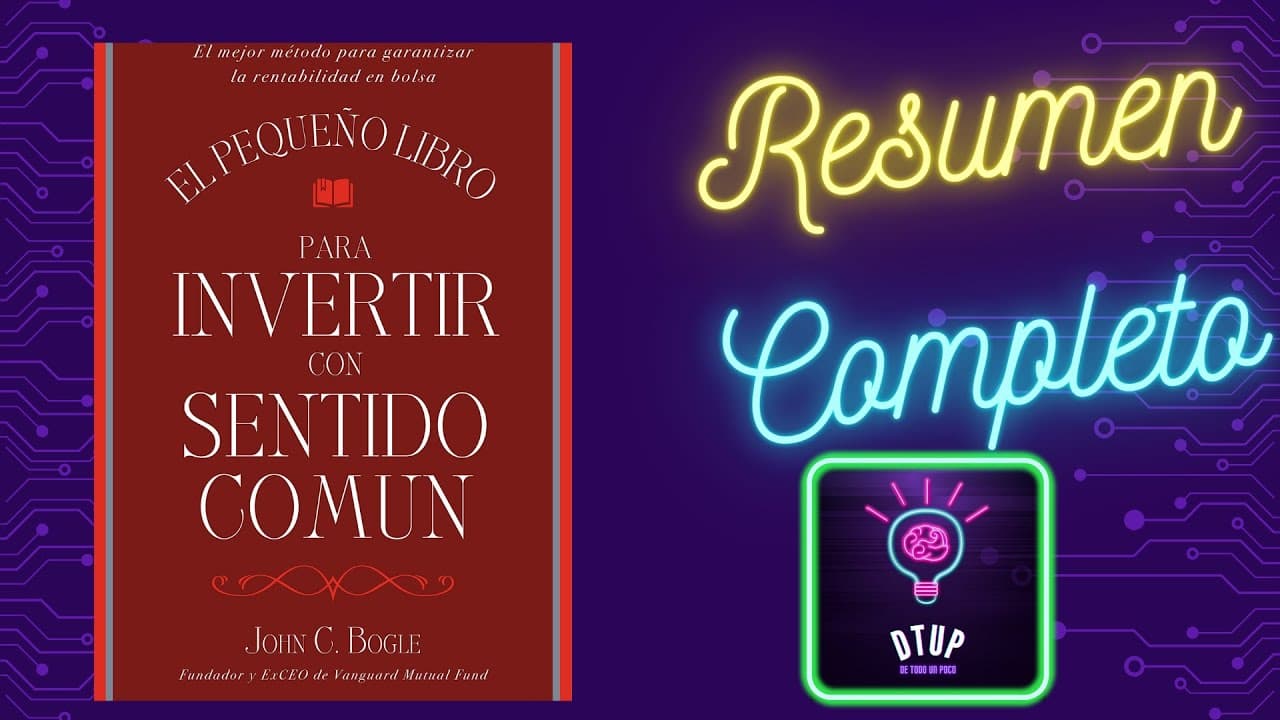
el libro de hoy tiene como título El pequeño libro para invertir con sentido común de John se vogel Disfrútalo capítulo 1 La paradoja del éxito en este capítulo Bowl describe la paradoja del éxito en el mundo de la inversión señala que la mayoría de los inversores se sienten atraídos por los fondos mutuos que han tenido un gran éxito en el pasado p... Read More
Key Insights
- El éxito pasado de un fondo mutuo no garantiza que mantenga resultados superiores a largo plazo.
- Las comisiones y otros gastos reducen directamente el rendimiento que finalmente recibe el inversor.
- La mayoría de los fondos gestionados activamente no consigue superar al mercado a largo plazo.
- Una cartera diversificada reduce el riesgo y mejora la capacidad de sostener una estrategia duradera.
- La asignación de activos debe responder a los objetivos y necesidades financieras del inversor.
- Los fondos deben evaluarse por su costo, estructura y transparencia, no por su rendimiento pasado.
- La especulación suele depender de emociones e impulsos, en vez de una estrategia de largo plazo.
- La inversión sostenible exige simplicidad, disciplina, paciencia y reajustes periódicos de la cartera.
- Libro relacionado: El pequeño libro para invertir con sentido común
- Exporta tus subrayados de Kindle a Glasp: Cómo importar tus subrayados de Kindle en Glasp
- Más vídeos sobre este libro:
- Más de este canal: De Todo Un Poco Finanzas - DTUP
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: ¿Cómo invertir con sentido común a largo plazo?
Una estrategia de inversión con sentido común consiste en mantener una cartera diversificada, de bajo costo y adaptada a los objetivos y necesidades financieras personales. El resumen recomienda usar fondos que sigan el mercado, definir cuidadosamente la asignación de activos y reajustar la cartera de forma periódica. También aconseja evitar cambios constantes provocados por las fluctuaciones, la emoción o las noticias de Wall Street. La simplicidad, la disciplina y la paciencia permiten sostener el plan y buscar resultados prudentes durante un horizonte prolongado.
Q: ¿Por qué son importantes los costos de los fondos?
Los costos importan porque se descuentan del rendimiento que obtiene el inversor y pueden determinar si el resultado final es positivo o negativo. Las comisiones de administración, los gastos del fondo, los impuestos y las comisiones de transacción pueden reducir significativamente el retorno acumulado. El resumen presenta esta relación como una cuestión aritmética que no puede modificarse. Por eso propone buscar fondos de bajo costo, transparentes y con una estructura sencilla, en lugar de pagar gastos elevados por una gestión activa que quizá no supere al mercado.
Q: ¿Por qué evitar los fondos con mejor rendimiento pasado?
El rendimiento pasado no demuestra que un fondo vaya a mantener resultados superiores en el futuro. Según el resumen, muchos inversores se sienten atraídos por fondos mutuos que tuvieron un éxito reciente, aunque ese éxito no suele ser sostenible a largo plazo. Elegirlos únicamente por sus resultados históricos puede llevar a pagar comisiones altas sin recibir una rentabilidad superior. La selección debería centrarse en características controlables y observables, como costos bajos, diversificación, transparencia, estructura simple y un enfoque disciplinado que siga el mercado.
Q: ¿Qué decisiones puede controlar un inversor?
El inversor no puede controlar los rendimientos del mercado, pero sí puede gestionar cinco decisiones fundamentales: la asignación de activos, la selección de fondos, la diversificación, la reasignación periódica y la minimización de costos. La asignación establece cómo se distribuye la cartera, mientras que la selección determina qué vehículos se utilizan. La diversificación reduce la dependencia de posiciones concretas, el reajuste conserva la distribución prevista y el control de gastos evita una pérdida innecesaria de rentabilidad. Juntas, estas decisiones sostienen una estrategia coherente de largo plazo.
Q: ¿Cómo seleccionar fondos mutuos y ETF?
Los fondos mutuos y ETF deberían seleccionarse por su estructura y sus costos, no por el rendimiento que registraron anteriormente. El resumen recomienda buscar tarifas bajas, alta transparencia, propiedad sencilla, buena diversificación y un enfoque disciplinado. También conviene considerar gastos menos visibles, como impuestos y comisiones de transacción, porque disminuyen el retorno recibido. La propuesta general es preferir fondos que sigan el mercado frente a alternativas gestionadas activamente con comisiones elevadas, especialmente cuando estas últimas no consiguen superar al mercado a largo plazo.
Q: ¿Por qué conviene evitar la especulación bursátil?
La especulación es arriesgada porque suele apoyarse en emociones, codicia e impulsividad, y no en una estrategia de inversión diseñada para el largo plazo. El resumen sostiene que la mayoría de los especuladores pierde dinero y presenta esta práctica como una apuesta que normalmente no se gana. Los episodios de la burbuja tecnológica muestran cómo los inversores pueden comprar acciones sobrevaloradas cuando se dejan arrastrar por el entusiasmo. Para evitarlo, conviene mantener una perspectiva realista, respetar el plan y no perseguir tendencias momentáneas.
Q: ¿Qué enseñan las burbujas tecnológica e inmobiliaria?
La burbuja tecnológica muestra que la emoción y la codicia pueden llevar a los inversores a comprar acciones sobrevaloradas sin considerar adecuadamente el valor real de las empresas. La burbuja inmobiliaria demuestra que el crédito fácil y económico, la relajación de los estándares hipotecarios y la falta de regulación y supervisión pueden fomentar riesgos innecesarios. Ambos episodios respaldan la necesidad de conservar una perspectiva de largo plazo, desconfiar de la exuberancia del mercado y mantener una cartera diversificada, disciplinada y de bajo costo.
Q: ¿Cómo preservar los ahorros durante la jubilación?
La preservación del patrimonio durante la jubilación exige una planificación cuidadosa y una tasa de retiro segura. Esa tasa debe permitir retirar dinero cada año para sostener el gasto sin agotar los ahorros demasiado pronto. El resumen también recomienda mantener un enfoque de largo plazo y una cartera bien diversificada que produzca ingresos sostenibles y estables. La cantidad retirada debe calcularse de acuerdo con la necesidad de proteger el patrimonio durante la vejez, en lugar de establecerse mediante decisiones impulsivas o expectativas poco realistas sobre el mercado.
Summary & Key Takeaways
-
La mayoría de los fondos gestionados activamente no supera al mercado a largo plazo. Una estrategia sencilla busca capturar su rendimiento mediante fondos diversificados de bajo costo, sin perseguir éxitos recientes.
-
El inversor puede controlar la asignación de activos, la selección de fondos, la diversificación, el reajuste periódico y los costos. Estas decisiones influyen directamente en la solidez de su cartera.
-
La disciplina, la paciencia y una perspectiva de largo plazo ayudan a resistir la especulación y las fluctuaciones. Para la jubilación, también se requiere una tasa de retiro que preserve los ahorros.
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from De Todo Un Poco Finanzas - DTUP 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator