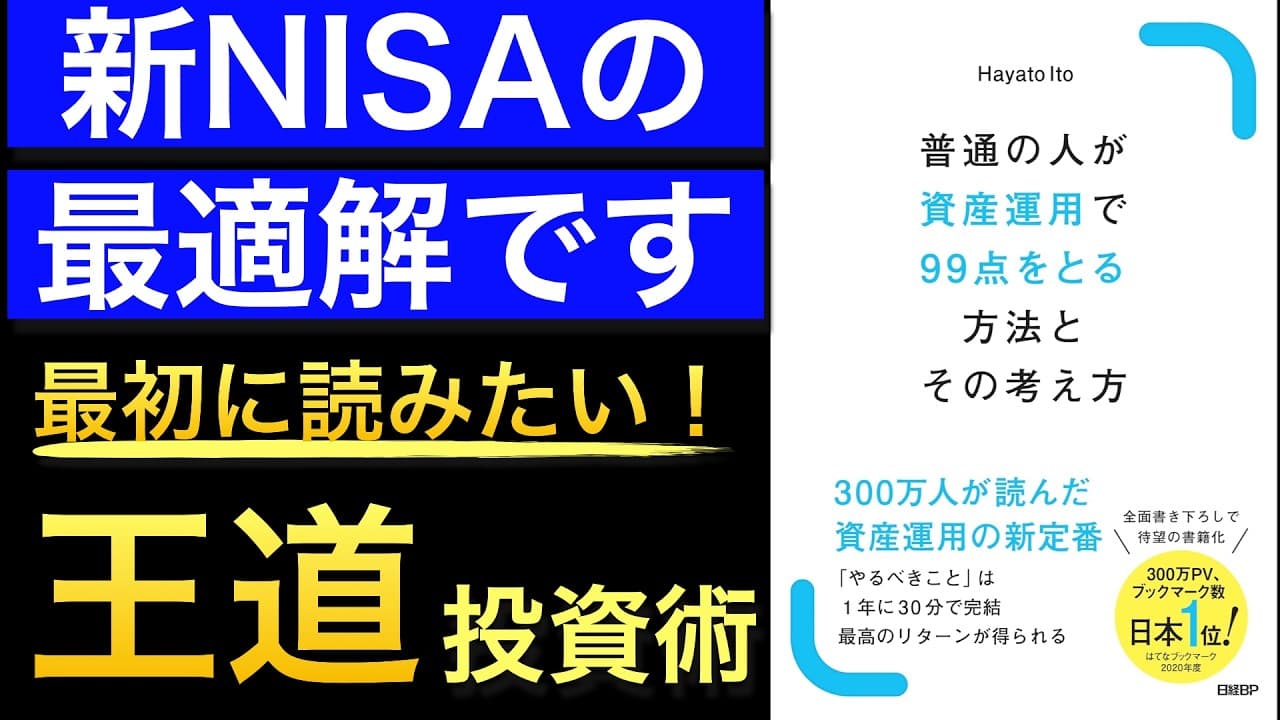
初心者が資産運用で99点を取る方法
TL;DR
低コストで時価総額加重平均型のインデックスファンドを選び、リスク許容度に合わせて投資し、iDeCoとNISAの非課税枠を活用する。相場予測や個別株、高配当株などを安易に追加せず、重要資金は分散された商品で長期運用するのが基本である。
Transcript
本日は普通の人が資産運用で99点を取る 方法とその考え方著者は斗伊藤さん日経 BPから出ている新刊をご紹介していき たいと思います2020年にはてな ブックマーク1位を取ってめちゃめちゃ バズッたWebの記事を書籍化した本に なっております300万人が読んだという ことでね多くの方に指示されている内容に なっておりますそしてその方法っていうの が非常にシンプル1年間に30分で完結 する全年齢全資産規模に対応する内容です 端末にはよくある質問についてもえ回答さ れておりますえこんな人におすすめという ことで投資は趣味ではなく資産形成の手段 ですよとそして資産運用を始めてみたいが 何から始めればいいか分からないという方 本当にそういう方がまず1冊目に読む本と してえ適切だと私も思いますしなんなら... Read More
Key Insights
- 低コストの時価総額加重平均型インデックスファンドは、初心者が少ない作業時間で合理的な資産形成を始めるための中心的な選択肢である。
- リスク許容度に応じた投資割合の設定は、値動きに耐えられず途中売却する事態を避け、運用を継続するために欠かせない判断である。
- iDeCoとNISAの非課税枠の活用は、課税口座で投資を増やす前に優先して検討すべき、資産形成の基本的な行動である。
- 相場の高値や暴落を予測した売買は、売買時期を正確に判断する必要が生じ、シンプルなインデックス投資から外れる減点行動である。
- 個別株やアクティブファンドへの追加投資は、投資を趣味にしない人には不要であり、何もしない姿勢が結果的な優位性になり得る。
- 長期投資の金額的な振れ幅は、期間が長くなるほど大きくなり得るため、長期ならリスクを無視できるという理解は誤りである。
- 高配当株による配当生活は、インデックスファンドの定額売却や定率売却でも近い仕組みを作れるため、必須の方法ではない。
- 老後資金や子どもの大学資金など守るべき資産は、投資を楽しむための余裕資金と分け、インデックスファンドで運用する考え方が重要である。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 初心者が資産運用で99点を取る方法は?
手数料や信託報酬が安く、時価総額加重平均を採用したインデックスファンドを選び、自分のリスク許容度に合う割合で投資する方法である。さらにiDeCo、NISAの順に非課税枠を活用し、相場予測や個別株の追加などを避けることが基本となる。
Q: 投資初心者は何から始めればよいですか?
まず、自分がどの程度の値下がりに耐えられるかを考え、その範囲で低コストのインデックスファンドへ投資する。非課税口座も活用し、最初から個別株、アクティブファンド、高配当株などへ選択肢を広げず、管理しやすい仕組みを作ることが勧められている。
Q: なぜ普通の人ほどインデックス投資で有利なのか?
投資を趣味や娯楽と考えない人は、相場のタイミングを読んだ売買や、話題の個別株、高配当株、アクティブファンドへの乗り換えを行いにくいからである。余計な行動による減点を避け、単純な運用を維持できること自体が優位性になる。
Q: 資産運用で避けるべき減点行動とは何ですか?
株価が高いから投資を待つ、暴落の噂で売却する、勢いのある企業の株を買う、窓口で勧められたアクティブファンドを買う、話題の高配当株へ移るといった行動である。投資を資産形成の手段とするなら、こうした判断を加えない方が合理的とされる。
Q: 長期投資をすればリスクは小さくなりますか?
運用結果の金額的な振れ幅をリスクとするなら、長期投資で必ず小さくなるわけではない。100万円から始めた場合でも、運用期間が長いほど上振れと下振れの範囲は広がり得る。同じ期待リターンならリスクが小さい方が望ましく、長期だから無視できるものではない。
Q: 高配当株を買わずに配当生活を作る方法は?
全世界株式やS&P500などのインデックスファンドを保有し、証券会社の定期売却サービスを利用して定額または定率で取り崩す方法が挙げられる。これにより、高配当の個別株へ切り替えなくても、定期的に生活資金を受け取る仕組みを作れる。
Q: 老後資金や教育資金はどのように運用すべきですか?
老後資金や子どもの大学資金など、確実に守りたい部分は、分散されたインデックスファンドを中核にして運用する考え方が示されている。個別株、高配当株、アクティブファンドを試す場合でも、それらは余剰資金の範囲に分け、重要資金と混同しないことが大切である。
Q: ドルコスト平均法は常に合理的な方法ですか?
ドルコスト平均法には、一定額を継続して投資しやすいという精神面の利点がある一方、心理的な要素を除けば必ずしも常に合理的とは限らないと紹介されている。名称だけで最適だと決めつけず、投資可能な資金や継続のしやすさを踏まえて考える必要がある。
Summary & Key Takeaways
-
資産運用で99点を目指す基本は、手数料や信託報酬が安く、時価総額加重平均を採用したインデックスファンドを買うことである。投資額は自分のリスク許容度に合わせ、iDeCo、NISAの順に非課税枠を活用する。勉強量や資金規模に左右されにくく、年間30分ほどの管理でも実践できるシンプルな方法として紹介されている。
-
普通の人が有利なのは、投資を趣味や娯楽にせず、余計な取引をしにくいからである。高値や暴落を予測した売買、勢いのある個別株、窓口で勧められたアクティブファンド、話題の高配当株などは減点行動になり得る。老後資金や子どもの大学資金など、守る必要がある資産ほど、分散されたインデックスファンドを中核に置く考え方が示される。
-
長期投資では結果の金額的な振れ幅が必ず小さくなるわけではなく、運用期間が延びるほど上限と下限の幅は広がり得る。一方、同じ期待リターンならリスクが小さい方が結果の分布は有利になりやすく、リスクを無視してよいわけではない。配当生活も、高配当株へ切り替えず、インデックスファンドの定額売却や定率売却で再現できると解説されている。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from 聞いてわかる投資本チャンネル 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator