金利のある世界と銀行の未来はどうなるのか
TL;DR
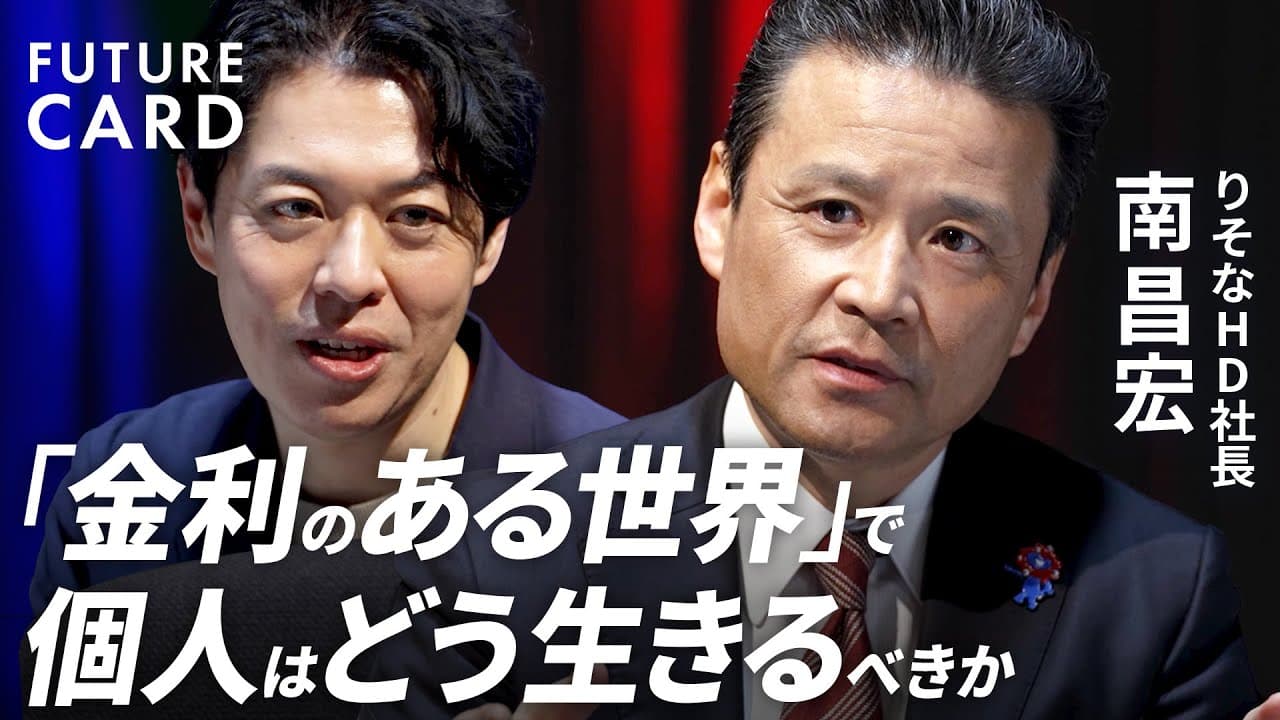
金利のある世界では資産運用の重要性が高まり、銀行はデジタルとリアルを融合した新しい顧客体験を提供する。りそなHDの南氏は金利上昇局面での個人行動と住宅ローンの変化、2030年の金融像、銀行の役割を具体的に解説する。
Transcript
はい、フューチャーカード始まります。今日のテーマは金利のある世界と銀行をテーマにお届けします。ゲストをお呼びしましょう。リソナホールディングス社長の南正弘さんです。よろしくお願いします。 よろしくお願いします。 あのやっぱりクロスディグの視聴者の方も本当にこの気にある世界を、ま、どう生き抜いたらいいのか、ま、預金とか投資とか住宅論とかもなので、その辺をちょっと聞いていきたいなと思います。お願いします。ま、ルールは簡単でランダムにですね、私はカードを引いてどんどん質問していく。じゃない。あ、 私が引きます。 聞きたいんですか?わかりました。はい。あの、まず金のある世界、ま、これは聞きたいですね。あと 2030 年の金融、ま、あの、リスナーさんはAI とかもちょっと使い始めてる聞いてるんで、その... Read More
Key Insights
- 金利のある世界は緩やかなインフレを前提とする時代へ移行しており、資産運用の需要が高まるである。
- 銀行はリアルとデジタルを統合した顧客体験を提供することで、幅広い世代のニーズに対応するである。
- 住宅ローンは商品提供だけでなく長期のライフタイムバリューを重視した戦略へと変化するである。
- データ活用とAIの台頭によって、顧客行動の予測とパーソナライズが高度化していくである。
- 外部要因には依然として不確実性があり、金融機関は安定した支援体制を整える必要があるである。
- 資産残高の多様化に対応するため、顧客教育と適切な投資提案が重要になるである。
- デジタルプラットフォームとAPI連携は地域金融機関との協調を促進し、新しい価値創出を加速するである。
- 2030年の金融はAIや自動化の影響が大きく、銀行は先手を打って変革を推進するである。
Install to Summarize YouTube Videos and Get Transcripts
Explore YouTube Video Summarizer or Get YouTube Transcript Extractor
Questions & Answers
Q: 住宅ローンの見直しはどのように進めるべきですか?
住宅ローンの見直しは、現在の金利水準と将来の金利動向を前提に、返済期間と返済額のバランスを検討することから始まります。ライフイベントを見据えた長期計画と、複数の返済方法の比較を行うことで、家計負担を軽減しつつ資産形成を進める道が見えてきます。
Q: 金利のある世界で個人は何を学ぶべきですか?
金利のある世界では、金利動向とインフレの連関を理解することがまず重要です。預金だけでなく投資の基本を学び、物価上昇に対応した資産運用の選択肢を比較検討できる力を身につけるべきです。長期的な視点で計画を立て、急な金利変動に備える習慣をつくることが肝心です。
Q: 銀行のデジタル化はどの程度進むべきですか?
デジタル化は顧客の利便性とリーチを高めるために不可欠です。UI/UXの改善、データ活用、API連携による商品連携を進め、地域金融機関や大手と協調してサービスの幅を広げるべきです。顧客との接点を拡張するため、オンラインとオフラインの統合が鍵になります。
Q: 2030年の金融で最も影響を受ける分野は?
2030年の金融で最も影響を受ける分野はAIと自動化を活用した高度なデータ分析と意思決定支援です。取引の自動化、リスク評価の高度化、パーソナライズされた提案が普及し、銀行は顧客のライフイベントに寄り添う役割を強化します。
Q: 金利上昇局面での資産運用の基本は?
金利上昇局面では、現金資産の価値の減少を抑えるために分散投資とインフレ連動の資産を組み合わせ、長期の資産形成を目指すべきです。リスク許容度に応じて債券と株式の比率を見直し、コスト意識を高めながら定期的なリバランスを行うことが基本です。
Q: 住宅ローン以外の金融商品はどう選ぶべきですか?
住宅ローン以外の金融商品は、自分のライフプランとリスク許容度を基準に選ぶべきです。ファンドラップや定期預金、保険商品などを組み合わせ、複数の金融機関の提案を比較検討することで、総合的な資産計画を最適化できます。
Q: 銀行はリアル店舗をどう見直すべきか?
銀行はリアル店舗を完全に排除するのではなく、デジタル化と組み合わせた再定義が必要です。顧客の体験価値を高める場として、対面サービスの質を高めつつオンラインでのセルフサービスを拡充することで、効率と利便性の双方を追求します。
Q: 外部要因が市場に与える影響への対応策は?
外部要因には継続的なモニタリングと柔軟な資本戦略が重要です。市場の不確実性を前提に、多様なシナリオ分析とストレステストを実施し、顧客支援と金融安定性を両立させる体制を整えます。
Summary & Key Takeaways
-
要点1: 金利のある世界は緩やかなインフレ前提へと移行し、資産運用の重要性が高まる。個人は資産防衛と増やし方の両立を考えるべきだ。
-
要点2: 銀行はリアルとデジタルの融合を進め、データ活用とUIの改善で顧客接点を広げる。住宅ローンはライフタイムバリューを重視した長期サポートへ進化する。
-
要点3: 2030年の金融にはAIやデジタル技術の影響が大きく、銀行は先手を打つ姿勢で新しい価値を提供する必要がある。
-
要点4: 住宅ローンは家計の大きな支出であり、長期的視点での資金計画が重要になる。
-
要点5: トランプ関税など外部要因は市場の不確実性を高めるが、金融機関は安定的な支援を求められる。
-
要点6: 金融資産残高の観点から見て、顧客の資産形成ニーズは多様化している。
-
要点7: 金利のある世界において顧客の金融教育の充実が重要となる。
-
要点8: 銀行の進化には内部資本とリレーションの強化、デジタルエコシステムの拡張が不可欠である。
Read in Other Languages (beta)
Share This Summary 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator
Explore More Summaries from TBS CROSS DIG with Bloomberg 📚
Summarize YouTube Videos and Get Video Transcripts with 1-Click
Try YouTube Summary with ChatGPT & Claude or YouTube Transcript Generator